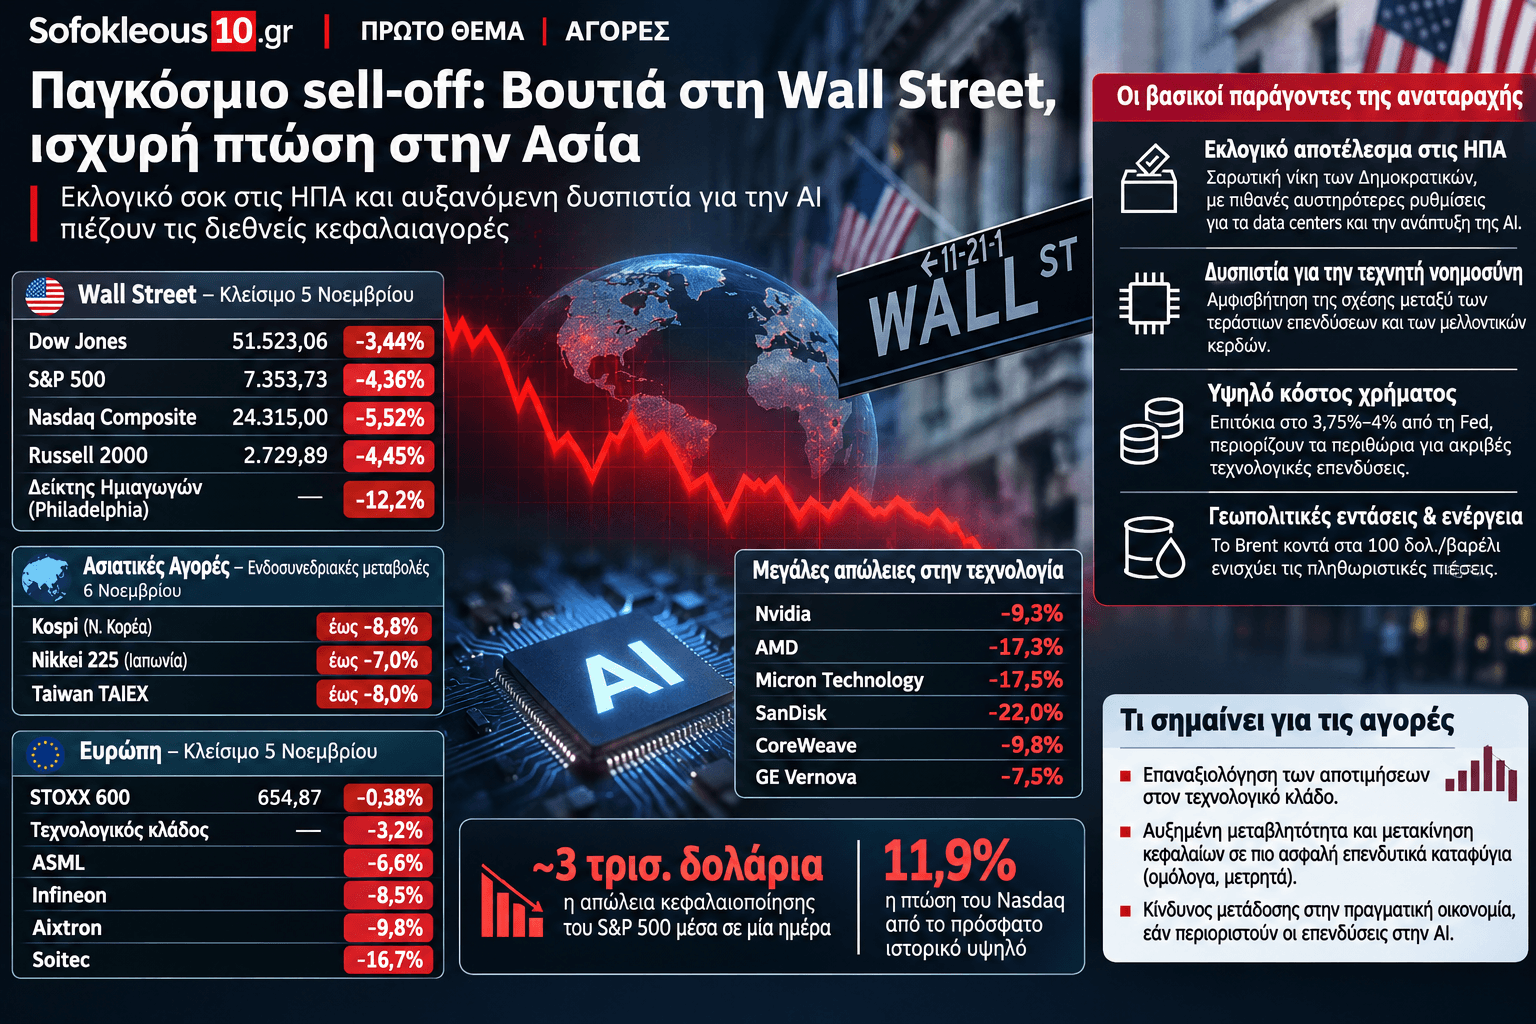


Από την εκλογική ευφορία της Τετάρτης στον χρηματιστηριακό πανικό της Πέμπτης και από τη Νέα Υόρκη στο Τόκιο και τη Σεούλ, οι διεθνείς κεφαλαιαγορές βρίσκονται αντιμέτωπες με μία από τις σοβαρότερες δοκιμασίες των τελευταίων ετών. Η σαρωτική νίκη των Δημοκρατικών στις αμερικανικές ενδιάμεσες εκλογές, η αυξανόμενη αμφισβήτηση των τεράστιων επενδύσεων στην τεχνητή νοημοσύνη και ο φόβος ότι το τεχνολογικό χρηματιστηριακό ράλι έχει αποσυνδεθεί από τις πραγματικές οικονομικές αποδόσεις δημιούργησαν ένα εκρηκτικό μείγμα. Το ερώτημα πλέον δεν είναι μόνο πόσο θα υποχωρήσουν οι μετοχές, αλλά αν οι αγορές εισέρχονται σε μια βαθύτερη περίοδο επανατιμολόγησης του επενδυτικού κινδύνου.
Ακολουθήστε το sofokleous10.gr στη Google
Προσθέστε μας στις προτιμώμενες πηγές σας για να βλέπετε συχνότερα τις ειδήσεις και τις αναλύσεις μας στη Google.
Η Πέμπτη 5 Νοεμβρίου 2026 ενδέχεται να αποτελέσει σημείο αναφοράς για την πορεία των διεθνών χρηματιστηρίων. Μέσα σε λίγες ώρες, η Wall Street διέγραψε την ισχυρή ανοδική αντίδραση που είχε ακολουθήσει τα αποτελέσματα των αμερικανικών εκλογών, με τις πωλήσεις να προσλαμβάνουν χαρακτηριστικά γενικευμένης φυγής από τον κίνδυνο.
Η κεφαλαιοποίηση των εταιρειών του S&P 500 μειώθηκε κατά περίπου 3 τρισ. δολάρια, ενώ η κατάρρευση των μετοχών που συνδέονται με την τεχνητή νοημοσύνη μεταφέρθηκε με ακόμη μεγαλύτερη ένταση στις ασιατικές αγορές το πρωί της Παρασκευής.
Πίσω από τη δραματική αυτή ανατροπή βρίσκονται τρεις παράγοντες που ενισχύουν ο ένας τον άλλο: η αλλαγή των πολιτικών συσχετισμών στις Ηνωμένες Πολιτείες, η αμφισβήτηση της οικονομικής βιωσιμότητας του επενδυτικού κύκλου της AI και το περιβάλλον υψηλού κόστους χρήματος, το οποίο περιορίζει τα περιθώρια ανοχής των επενδυτών.
Η Wall Street από την ευφορία στον πανικό μέσα σε 24 ώρες
Η εικόνα της αμερικανικής αγοράς στο κλείσιμο της Πέμπτης ήταν αποκαλυπτική του μεγέθους της αναταραχής.
| Δείκτης | Κλείσιμο 5/11/2026 | Μεταβολή |
|---|---|---|
| Dow Jones | 51.523,06 | -3,44% |
| S&P 500 | 7.353,73 | -4,36% |
| Nasdaq Composite | 24.315,00 | -5,52% |
| Russell 2000 | 2.729,89 | -4,45% |
| Philadelphia Semiconductor Index | — | περίπου -12,2% |
Ο Dow Jones απώλεσε 1.833 μονάδες, ενώ ο S&P 500 κατέγραψε τη χειρότερη ημερήσια επίδοσή του από την αναταραχή που είχε προκαλέσει η ανακοίνωση των μεγάλων αμερικανικών δασμών τον Απρίλιο του 2025.
Ακόμη σοβαρότερη ήταν η εικόνα του Nasdaq, ο οποίος έχασε 1.421,52 μονάδες μέσα σε μία συνεδρίαση και βρέθηκε περίπου 11,9% χαμηλότερα από το ιστορικό υψηλό του Οκτωβρίου, επιβεβαιώνοντας την είσοδό του σε περιοχή χρηματιστηριακής διόρθωσης.
Δεν επρόκειτο για μια συνηθισμένη συνεδρίαση κατοχύρωσης κερδών. Και οι έντεκα βασικοί κλάδοι του S&P 500 κινήθηκαν πτωτικά, γεγονός που υποδηλώνει ότι οι πιέσεις επεκτάθηκαν πολύ πέρα από τις τεχνολογικές εταιρείες.
Παράλληλα, ο δείκτης μεταβλητότητας VIX εκτινάχθηκε στην περιοχή των 28 μονάδων, αποτυπώνοντας την απότομη αύξηση της ζήτησης για προστασία απέναντι σε περαιτέρω χρηματιστηριακές απώλειες.
Ιδιαίτερη σημασία έχει το γεγονός ότι η πτώση ακολούθησε μια ισχυρή άνοδο την Τετάρτη 4 Νοεμβρίου, όταν η αρχική εκτίμηση των επενδυτών ήταν πως η νίκη των Δημοκρατικών θα μπορούσε να περιορίσει τις πιο απρόβλεπτες πολιτικές επιλογές της κυβέρνησης Τραμπ.
Μόλις ένα εικοσιτετράωρο αργότερα, η ίδια πολιτική εξέλιξη ερμηνευόταν ως δυνητική απειλή για τον κλάδο που είχε στηρίξει μεγάλο μέρος της χρηματιστηριακής ανόδου.
Η τεχνητή νοημοσύνη από ατμομηχανή της ανόδου έγινε επίκεντρο των ρευστοποιήσεων
Οι μεγαλύτερες απώλειες σημειώθηκαν στις εταιρείες ημιαγωγών και στις επιχειρήσεις που τροφοδοτούν την ανάπτυξη των υποδομών τεχνητής νοημοσύνης.
Η Nvidia, το ισχυρότερο χρηματιστηριακό σύμβολο της επανάστασης της AI, υποχώρησε κατά 9,3%, ενώ οι AMD και Micron κατέγραψαν απώλειες άνω του 17%.
Ανάλογες πιέσεις δέχθηκαν οι κατασκευαστές μνημών, οι προμηθευτές εξοπλισμού και οι εταιρείες που έχουν επενδύσει τεράστια κεφάλαια στη δημιουργία υπολογιστικών κέντρων.
| Μετοχή | Μεταβολή 5/11 |
|---|---|
| Nvidia | -9,3% |
| AMD | -17,3% |
| Micron Technology | -17,5% |
| SanDisk | περίπου -22% |
| CoreWeave | -9,8% |
| GE Vernova | -7,5% |
Η πτώση του δείκτη ημιαγωγών κατά περισσότερο από 12% αποτελεί ένα ιδιαίτερα ανησυχητικό μήνυμα, καθώς ο συγκεκριμένος κλάδος βρίσκεται στον πυρήνα της παγκόσμιας αλυσίδας παραγωγής που υποστηρίζει την τεχνητή νοημοσύνη.
Το πρόβλημα, ωστόσο, δεν είναι ότι η τεχνολογία σταμάτησε να εξελίσσεται ή ότι εξαφανίστηκε η ζήτηση για υπολογιστική ισχύ.
Το πρόβλημα είναι ότι η χρηματιστηριακή αγορά αρχίζει να αμφισβητεί τη σχέση ανάμεσα στα τεράστια κεφάλαια που επενδύονται και στα κέρδη που μπορούν πραγματικά να παραχθούν.
Οι μεγαλύτεροι τεχνολογικοί όμιλοι δαπανούν εκατοντάδες δισεκατομμύρια δολάρια για την κατασκευή data centers, την αγορά προηγμένων επεξεργαστών, την ανάπτυξη δικτύων και την εξασφάλιση τεράστιων ποσοτήτων ηλεκτρικής ενέργειας.
Μέχρι πρόσφατα, η αγορά αντιμετώπιζε αυτές τις δαπάνες σχεδόν αποκλειστικά ως εγγύηση μελλοντικής ανάπτυξης.
Πλέον ζητά κάτι διαφορετικό: αποδείξεις ότι οι επενδύσεις αυτές μπορούν να δημιουργήσουν επαρκείς και διατηρήσιμες ταμειακές ροές.
Το πραγματικό πρόβλημα της AI: Επενδύσεις σήμερα, αβέβαια κέρδη αύριο
Η σημερινή κρίση εμπιστοσύνης έχει βαθύτερα αίτια από μια ενδεχόμενη αλλαγή της αμερικανικής νομοθεσίας.
Το επιχειρηματικό μοντέλο της τεχνητής νοημοσύνης στηρίζεται σε μια εξαιρετικά δαπανηρή διαδικασία ανάπτυξης υποδομών, με μεγάλες αρχικές επενδύσεις και συχνά αβέβαιο χρονικό ορίζοντα απόσβεσης.
Η κατασκευή ενός μεγάλου data center απαιτεί αγορά γης, εξοπλισμό υψηλού κόστους, ενεργειακές υποδομές, συστήματα ψύξης και σημαντικές επενδύσεις συνδεσιμότητας.
Ταυτόχρονα, ο εξοπλισμός απαξιώνεται τεχνολογικά με μεγάλη ταχύτητα, καθώς εμφανίζονται νέες γενιές επεξεργαστών και αποδοτικότερων συστημάτων.
Αυτό δημιουργεί ένα δύσκολο οικονομικό πρόβλημα.
Μια εταιρεία μπορεί να χρειαστεί να ανανεώσει μέρος των υποδομών της πριν ακόμη αποσβέσει πλήρως τις προηγούμενες επενδύσεις.
Επιπλέον, η ένταση του ανταγωνισμού ενδέχεται να συμπιέσει μελλοντικά τις τιμές των υπηρεσιών AI, περιορίζοντας την κερδοφορία ακόμη και σε επιχειρήσεις με ταχέως αυξανόμενα έσοδα.
Υπάρχει και ένας πρόσθετος παράγοντας: η χρηματοδότηση.
Καθώς οι τεχνολογικές επενδύσεις γίνονται μεγαλύτερες, ορισμένες εταιρείες στρέφονται ολοένα περισσότερο στις αγορές ομολόγων για την άντληση κεφαλαίων.
Έτσι, το επιχειρηματικό στοίχημα της τεχνητής νοημοσύνης συνδέεται πλέον και με το κόστος δανεισμού.
Όσο τα επιτόκια παραμένουν υψηλά, τόσο αυξάνεται η απαιτούμενη απόδοση των επενδύσεων και τόσο δυσκολότερο γίνεται να δικαιολογηθούν χρηματιστηριακές αποτιμήσεις που προϋποθέτουν πολλά χρόνια εξαιρετικά υψηλής ανάπτυξης.
Η Wall Street δεν αμφισβητεί απαραίτητα το μέλλον της τεχνητής νοημοσύνης. Αμφισβητεί το πόσο αξίζει σήμερα αυτό το μέλλον.
Οι αμερικανικές εκλογές αλλάζουν τους κανόνες του παιχνιδιού
Η σαρωτική νίκη των Δημοκρατικών στις ενδιάμεσες εκλογές της 3ης Νοεμβρίου, με την ανάκτηση του ελέγχου τόσο της Βουλής των Αντιπροσώπων όσο και της Γερουσίας, δημιουργεί μια νέα πολιτική πραγματικότητα στην Ουάσιγκτον.
Για τον Ντόναλντ Τραμπ, η εξέλιξη αυτή σημαίνει ότι το δεύτερο μισό της προεδρικής του θητείας θα εξελιχθεί υπό πολύ ισχυρότερους κοινοβουλευτικούς περιορισμούς.
Αρχικά, οι χρηματιστηριακές αγορές θεώρησαν ότι το νέο πολιτικό σκηνικό θα μπορούσε να συγκρατήσει τις πιο επιθετικές παρεμβάσεις της κυβέρνησης στην οικονομία, στους δασμούς και στη διεθνή πολιτική.
Στη συνέχεια, όμως, οι επενδυτές άρχισαν να εξετάζουν μια διαφορετική παράμετρο: τη στάση των Δημοκρατικών απέναντι στην ανεξέλεγκτη επέκταση των υποδομών τεχνητής νοημοσύνης.
Η κατασκευή data centers έχει εξελιχθεί σε πολιτικά ευαίσθητο ζήτημα σε αρκετές αμερικανικές πολιτείες.
Οι τοπικές κοινωνίες αντιδρούν στην αυξανόμενη κατανάλωση ηλεκτρικής ενέργειας, στις πιέσεις που ασκούνται στα ηλεκτρικά δίκτυα, στη χρήση νερού για ψύξη και στις ενδεχόμενες επιπτώσεις στους λογαριασμούς των νοικοκυριών.
Σε αρκετές περιοχές, η αντίθεση σε νέα μεγάλα έργα αποτέλεσε αντικείμενο προεκλογικών δεσμεύσεων και τοπικών ψηφοφοριών.
Οι αγορές ανησυχούν ότι η αλλαγή των πολιτικών συσχετισμών θα μπορούσε να μεταφραστεί σε αυστηρότερες αδειοδοτήσεις, μεγαλύτερες περιβαλλοντικές απαιτήσεις και καθυστερήσεις στην ανάπτυξη νέων εγκαταστάσεων.
Δεν πρόκειται ακόμη για ένα ενιαίο νομοθετικό πλαίσιο που έχει επιβληθεί σε ολόκληρες τις Ηνωμένες Πολιτείες. Πρόκειται για έναν αυξανόμενο πολιτικό κίνδυνο, τον οποίο οι επενδυτές είχαν μέχρι πρόσφατα υποτιμήσει.
Η επίδρασή του είναι δυνητικά πολλαπλασιαστική.
Λιγότερα ή καθυστερημένα data centers σημαίνουν πιθανώς μικρότερες ή χρονικά μετατοπισμένες παραγγελίες ημιαγωγών, εξοπλισμού δικτύων, συστημάτων ηλεκτροδότησης και υπηρεσιών υπολογιστικού νέφους.
Το εκλογικό αποτέλεσμα λειτουργεί, συνεπώς, ως καταλύτης για μια επαναξιολόγηση ολόκληρης της αλυσίδας αξίας της AI.
Η Ασία πληρώνει βαρύτερα το τίμημα – Αναστολή συναλλαγών στη Σεούλ
Το κύμα πωλήσεων μεταφέρθηκε την Παρασκευή 6 Νοεμβρίου στις ασιατικές κεφαλαιαγορές, όπου η εξάρτηση σημαντικών εισηγμένων εταιρειών από τους ημιαγωγούς και τις τεχνολογικές εξαγωγές είναι ιδιαίτερα μεγάλη.
Στη Νότια Κορέα, ο δείκτης Kospi υποχώρησε έως 8,8% στα πρώτα στάδια των συναλλαγών, ενεργοποιώντας τον μηχανισμό προσωρινής διακοπής της διαπραγμάτευσης για 20 λεπτά.
Μετά την επανέναρξη, οι απώλειες περιορίστηκαν, χωρίς όμως να αποκατασταθεί η επενδυτική εμπιστοσύνη.
Η Samsung Electronics και η SK Hynix βρέθηκαν στο επίκεντρο των ρευστοποιήσεων, καθώς η αγορά προεξοφλεί το ενδεχόμενο επιβράδυνσης της ζήτησης για προηγμένες μνήμες και επεξεργαστές.
Στην Ιαπωνία, ο Nikkei 225 κατέγραψε ενδοσυνεδριακά απώλειες που έφθασαν περίπου το 7%, πριν περιοριστούν προς την περιοχή του 5%-6%.
Ιδιαίτερα ισχυρές πιέσεις δέχθηκαν οι εταιρείες εξοπλισμού ημιαγωγών και οι τεχνολογικοί επενδυτικοί όμιλοι, μεταξύ των οποίων η Advantest, η Kioxia και η SoftBank.
Στην Ταϊβάν, η πτώση του βασικού χρηματιστηριακού δείκτη ξεπέρασε προσωρινά το 8%, με την TSMC, τον μεγαλύτερο κατασκευαστή ημιαγωγών κατά παραγγελία στον κόσμο, να βρίσκεται επίσης στο επίκεντρο των πωλήσεων.
Απώλειες κατέγραφαν και οι αγορές του Χονγκ Κονγκ, της ηπειρωτικής Κίνας και της Αυστραλίας, αν και η ένταση ήταν συγκριτικά μικρότερη.
Οι παραπάνω μεταβολές αφορούν την ενδοσυνεδριακή εικόνα της Παρασκευής και όχι τα οριστικά κλεισίματα των ασιατικών χρηματιστηρίων.
Η ασιατική υποχώρηση παρουσιάζει μια πρόσθετη διάσταση: δεν περιορίζεται στην ανησυχία για τα μελλοντικά κέρδη. Σε ορισμένες αγορές έχουν εμφανιστεί και αναγκαστικές ρευστοποιήσεις λόγω απαιτήσεων πρόσθετων εξασφαλίσεων από επενδυτές που διατηρούσαν μοχλευμένες θέσεις.
Όταν οι μεγάλες απώλειες προκαλούν τέτοιες κινήσεις, οι πωλήσεις μπορούν να αυτοτροφοδοτούνται, τουλάχιστον βραχυπρόθεσμα.
Η Ευρώπη δεν διαθέτει ανοσία – Πλήγμα στους ημιαγωγούς
Το αρνητικό κλίμα έχει ήδη μεταφερθεί και στις ευρωπαϊκές κεφαλαιαγορές.
Στη συνεδρίαση της Πέμπτης, ο πανευρωπαϊκός STOXX 600 υποχώρησε κατά 0,38%, κλείνοντας στις 654,87 μονάδες, ωστόσο η σχετικά περιορισμένη πτώση του γενικού δείκτη δεν αποτυπώνει το εύρος των απωλειών στον τεχνολογικό κλάδο.
Οι ευρωπαϊκές τεχνολογικές μετοχές έχασαν 3,2%, με τις εταιρείες ημιαγωγών να δέχονται τις μεγαλύτερες πιέσεις.
Η ASML υποχώρησε κατά 6,6%, η Infineon κατά 8,5%, η Aixtron κατά 9,8% και η Soitec κατά 16,7%.
Οι απώλειες αυτές επιβεβαιώνουν ότι η Ευρώπη, παρά τη διαφορετική σύνθεση των χρηματιστηριακών της δεικτών, παραμένει εκτεθειμένη στην παγκόσμια αλυσίδα παραγωγής τεχνολογικού εξοπλισμού.
Υπάρχει, ωστόσο, μια σημαντική διαφορά.
Οι ευρωπαϊκές κεφαλαιαγορές διαθέτουν μεγαλύτερη σχετική συμμετοχή παραδοσιακών κλάδων, όπως οι τράπεζες, οι βιομηχανίες, οι ασφαλιστικές και οι επιχειρήσεις κοινής ωφέλειας.
Αυτό μπορεί να προσφέρει έναν βαθμό προστασίας από μια αμιγώς τεχνολογική διόρθωση, όχι όμως και από μια γενικευμένη παγκόσμια αποστροφή στον κίνδυνο.
Εάν οι ρευστοποιήσεις αποκτήσουν συστημικά χαρακτηριστικά, οι ευρωπαϊκές μετοχές δεν θα μπορούν εύκολα να αποσυνδεθούν από την πορεία της Wall Street.
Fed, επιτόκια και πετρέλαιο: Το δύσκολο δίλημμα των κεντρικών τραπεζών
Το διεθνές χρηματιστηριακό περιβάλλον γίνεται ακόμη πιο σύνθετο εξαιτίας της νομισματικής πολιτικής.
Η Ομοσπονδιακή Τράπεζα των ΗΠΑ έχει ήδη αυξήσει το βασικό εύρος των επιτοκίων της στο 3,75%-4%, επιδιώκοντας να αντιμετωπίσει τις επίμονες πληθωριστικές πιέσεις.
Η χθεσινή κατάρρευση των χρηματιστηριακών δεικτών οδήγησε τους επενδυτές να μεταθέσουν χρονικά τις προσδοκίες για την επόμενη αύξηση επιτοκίων, με την αγορά να στρέφεται πλέον περισσότερο προς τον Μάρτιο του 2027.
Ταυτόχρονα, παρατηρήθηκε αυξημένη ζήτηση για αμερικανικά κρατικά ομόλογα.
Η απόδοση του δεκαετούς τίτλου υποχώρησε κοντά στο 4,84%, από περίπου 4,90% την Τετάρτη, καθώς μέρος των κεφαλαίων αναζήτησε ασφαλέστερες τοποθετήσεις.
Το πρόβλημα για τη Fed είναι ότι ενδέχεται να βρεθεί αντιμέτωπη με δύο αντικρουόμενες εξελίξεις.
Από τη μία πλευρά, μια παρατεταμένη υποχώρηση των χρηματιστηρίων και ενδεχόμενη επιβράδυνση των τεχνολογικών επενδύσεων μπορούν να περιορίσουν την οικονομική δραστηριότητα.
Από την άλλη, οι γεωπολιτικές εντάσεις και οι υψηλές τιμές ενέργειας εξακολουθούν να τροφοδοτούν τον πληθωρισμό.
Το Brent ανέκαμψε έντονα την Πέμπτη, πλησιάζοντας τα 100 δολάρια το βαρέλι, καθώς η αβεβαιότητα γύρω από τη σύγκρουση με το Ιράν παραμένει σημαντικός παράγοντας κινδύνου.
Το πρόβλημα αποτυπώθηκε και στη Βρετανία, όπου η Τράπεζα της Αγγλίας αύξησε το βασικό της επιτόκιο κατά 25 μονάδες βάσης, στο 4%, επικαλούμενη τις αυξανόμενες πληθωριστικές πιέσεις από την ενέργεια.
Το ενδεχόμενο συνδυασμού ασθενέστερης ανάπτυξης, ακριβού χρήματος και επίμονου πληθωρισμού αποτελεί μια από τις δυσμενέστερες συνθήκες για τα χρηματιστήρια.
Τεχνική εικόνα: Η διόρθωση του Nasdaq και τα σημάδια αλλαγής τάσης
Η τεχνική εικόνα της αμερικανικής αγοράς επιδεινώθηκε αισθητά μετά τη συνεδρίαση της Πέμπτης.
Ο Nasdaq έκλεισε στις 24.315 μονάδες, έχοντας χάσει σχεδόν 12% από το ιστορικό υψηλό του Οκτωβρίου.
Η υποχώρησή του κάτω από τον κινητό μέσο όρο των 200 ημερών αποτελεί ένα ιδιαίτερα αρνητικό τεχνικό στοιχείο, καθώς ο συγκεκριμένος δείκτης χρησιμοποιείται ευρέως για την αξιολόγηση της μακροπρόθεσμης χρηματιστηριακής τάσης.
Παράλληλα, η απότομη πτώση του δείκτη ημιαγωγών υποδηλώνει ότι οι πωλητές κυριαρχούν στον κλάδο που μέχρι πρόσφατα αποτελούσε βασικό οδηγό της ανόδου.
Από τεχνική άποψη, υπάρχουν τέσσερις παράμετροι που θα καθορίσουν την εξέλιξη των επόμενων συνεδριάσεων.
Πρώτον, η δυνατότητα του Nasdaq να σταθεροποιηθεί μετά τη διάσπαση σημαντικών κινητών μέσων όρων.
Δεύτερον, η συμπεριφορά των μεγάλων εταιρειών ημιαγωγών. Χωρίς ουσιαστική σταθεροποίηση της Nvidia και των υπόλοιπων βασικών τεχνολογικών τίτλων, μια διατηρήσιμη ανάκαμψη της αγοράς θα είναι δύσκολη.
Τρίτον, η εξέλιξη του δείκτη VIX. Η παραμονή του σε υψηλά επίπεδα θα αποτελούσε ένδειξη ότι οι διαχειριστές κεφαλαίων εξακολουθούν να προεξοφλούν έντονες ημερήσιες διακυμάνσεις.
Τέταρτον, η συμπεριφορά των αμερικανικών ομολόγων. Η ταυτόχρονη υποχώρηση των μετοχών και των αποδόσεων των ομολόγων ενισχύει την εικόνα μετακίνησης κεφαλαίων προς ασφαλέστερες επενδύσεις.
Στις ασιατικές αγορές, η ενεργοποίηση μηχανισμών διακοπής συναλλαγών και οι αναγκαστικές ρευστοποιήσεις αποτελούν σημάδια ακραίας βραχυπρόθεσμης πίεσης.
Τέτοιες συνθήκες μπορούν να οδηγήσουν σε ισχυρές ανοδικές αντιδράσεις όταν εξαντληθούν οι πωλητές. Δεν αποτελούν, όμως, από μόνες τους επιβεβαίωση ότι η πτωτική κίνηση ολοκληρώθηκε.
Το βασικό ζητούμενο πλέον είναι η αποκατάσταση της εμπιστοσύνης και όχι απλώς μια τεχνική ανάκαμψη μερικών εκατοντάδων μονάδων.
Από την τεχνολογική διόρθωση στον κίνδυνο μετάδοσης στην πραγματική οικονομία
Το μεγαλύτερο ερώτημα αφορά το κατά πόσο η χρηματιστηριακή αναταραχή μπορεί να επηρεάσει την πραγματική οικονομία.
Οι επενδύσεις στην AI έχουν εξελιχθεί σε σημαντικό παράγοντα της αμερικανικής οικονομικής δραστηριότητας.
Η κατασκευή υπολογιστικών κέντρων στηρίζει τη ζήτηση για βιομηχανικό εξοπλισμό, ηλεκτρική ενέργεια, συστήματα ψύξης, δομικά υλικά και υπηρεσίες υψηλής τεχνολογίας.
Εάν οι μεγάλες τεχνολογικές εταιρείες περιορίσουν ή αναβάλουν επενδυτικά προγράμματα, οι επιπτώσεις δεν θα περιοριστούν στις τιμές των μετοχών.
Θα μπορούσαν να επηρεαστούν οι παραγγελίες βιομηχανικών επιχειρήσεων, οι νέες κατασκευές, η απασχόληση και η ζήτηση ηλεκτρικής ενέργειας.
Παράλληλα, μια μεγάλη υποχώρηση της χρηματιστηριακής αξίας των τεχνολογικών ομίλων μπορεί να επηρεάσει την καταναλωτική εμπιστοσύνη και τις επενδυτικές αποφάσεις νοικοκυριών με σημαντική έκθεση σε χρηματοοικονομικά περιουσιακά στοιχεία.
Αυτός είναι ο πραγματικός κίνδυνος που αρχίζει να αποτιμά η αγορά: να μετατραπεί μια διόρθωση υπερβολικών αποτιμήσεων σε ευρύτερη επιβράδυνση της οικονομικής δραστηριότητας.
Δεν υπάρχουν ακόμη επαρκή στοιχεία για να θεωρηθεί ότι ένα τέτοιο σενάριο έχει ήδη ξεκινήσει. Η ταχύτητα, όμως, των χρηματιστηριακών απωλειών υποχρεώνει τους επενδυτές να το εντάξουν στους υπολογισμούς τους.
Τι σημαίνει η κρίση για το Χρηματιστήριο Αθηνών
Η ελληνική χρηματιστηριακή αγορά δεν διαθέτει την άμεση έκθεση στις μεγάλες τεχνολογικές εταιρείες που χαρακτηρίζει τον Nasdaq ή τις αγορές της Νοτιοανατολικής Ασίας.
Ωστόσο, η εικόνα αυτή δεν συνεπάγεται πλήρη προστασία.
Το Χρηματιστήριο Αθηνών παραμένει ιδιαίτερα ευαίσθητο στις μεταβολές της διεθνούς επενδυτικής διάθεσης, καθώς σημαντικό μέρος της δραστηριότητάς του συνδέεται με ξένα θεσμικά κεφάλαια.
Σε μια περίοδο γενικευμένων ρευστοποιήσεων, τα διεθνή χαρτοφυλάκια συχνά μειώνουν την έκθεσή τους συνολικά σε μετοχές, ανεξαρτήτως των ιδιαίτερων θεμελιωδών χαρακτηριστικών κάθε αγοράς.
Οι ελληνικές τράπεζες θα μπορούσαν να επηρεαστούν από ενδεχόμενη διεύρυνση της διεθνούς αποστροφής στον κίνδυνο και από την αυξημένη μεταβλητότητα στις αγορές ομολόγων.
Οι ενεργειακές και βιομηχανικές επιχειρήσεις αντιμετωπίζουν διαφορετικό συνδυασμό κινδύνων, καθώς οι υψηλές τιμές ενέργειας, η διεθνής χρηματοδότηση και οι προοπτικές της ευρωπαϊκής ανάπτυξης μπορούν να επηρεάσουν την αποτίμησή τους.
Στην παρούσα συγκυρία, η βασική απειλή για το ελληνικό χρηματιστήριο δεν είναι μια άμεση κατάρρευση της ζήτησης για τεχνητή νοημοσύνη, αλλά η πιθανότητα ένα διεθνές sell-off να προκαλέσει γενικευμένη μείωση της έκθεσης των επενδυτών σε μετοχικούς τίτλους.
Γνώμες ειδικών: Η αγορά μπορεί να βρίσκεται σε σημείο καμπής
Οι πρώτες εκτιμήσεις των επαγγελματιών της αγοράς αποκαλύπτουν το μέγεθος της αλλαγής του επενδυτικού κλίματος.
Ο Michael McCarthy, επικεφαλής της Moomoo για την Αυστραλία και τη Νέα Ζηλανδία, εκτιμά ότι οι έντονες διακυμάνσεις αντανακλούν πραγματική μεταβολή της ψυχολογίας των επενδυτών. Δεν αποκλείει μάλιστα η χθεσινή συνεδρίαση να αποτελεί σημαντικό σημείο καμπής για την αμερικανική αγορά.
Ο Mark Fuchs, επικεφαλής επενδύσεων της Fuchs Capital Partners στη Σιγκαπούρη, επισημαίνει ότι η υποχώρηση του τεχνολογικού κλάδου είχε ξεκινήσει πριν από τις εκλογές. Κατά την εκτίμησή του, η προοπτική αυστηρότερων περιορισμών στα data centers επιταχύνει μια ήδη υφιστάμενη διαδικασία αναπροσαρμογής αποτιμήσεων. Η εταιρεία του στρέφει το ενδιαφέρον της περισσότερο σε μη τεχνολογικούς κλάδους και αγορές με ανθεκτική εγχώρια ανάπτυξη.
Ο Nick Ferres, επικεφαλής επενδύσεων της Vantage Point Asset Management, βλέπει περιθώρια περαιτέρω ανόδου των τιμών των κρατικών ομολόγων, καθώς αυξάνεται η αναζήτηση ασφαλέστερων τοποθετήσεων. Παράλληλα, είχε προειδοποιήσει για ιδιαίτερα δύσκολη συνεδρίαση στις ασιατικές μετοχές ημιαγωγών και μνημών.
Από διαφορετική οπτική, ο Matthew Ryan, επικεφαλής στρατηγικής αγορών της Ebury, θεωρεί ότι ο έλεγχος του Κογκρέσου από τους Δημοκρατικούς μπορεί να περιορίσει τη δυνατότητα περαιτέρω δημοσιονομικής επέκτασης, ασκώντας καθοδική πίεση στις αποδόσεις των αμερικανικών ομολόγων. Πρόκειται για μια δυνητικά σταθεροποιητική παράμετρο, η οποία όμως δεν αρκεί από μόνη της για να αντιστρέψει την κρίση εμπιστοσύνης στις τεχνολογικές μετοχές.
Η επόμενη ημέρα: Διόρθωση υπερβολών ή το τέλος ενός χρηματιστηριακού κύκλου;
Η διεθνής χρηματιστηριακή αναταραχή εξελίσσεται σε μια κρίσιμη χρονική συγκυρία.
Οι εκλογές στις Ηνωμένες Πολιτείες ανέτρεψαν τις πολιτικές ισορροπίες, οι τεχνολογικές αποτιμήσεις δοκιμάζονται, οι πληθωριστικές πιέσεις επιμένουν και οι κεντρικές τράπεζες δεν διαθέτουν απεριόριστη ευχέρεια να στηρίξουν τις αγορές με φθηνότερο χρήμα.
Υπάρχουν δύο βασικά σενάρια για τη συνέχεια.
Το πρώτο προβλέπει ότι οι αγορές βρίσκονται σε μια βίαιη, αλλά τελικά περιορισμένη, διαδικασία αποτίμησης των κινδύνων. Σε αυτή την περίπτωση, η υποχώρηση των τιμών θα μπορούσε να δημιουργήσει ευκαιρίες επανατοποθέτησης σε επιχειρήσεις με ισχυρά θεμελιώδη μεγέθη, υγιείς ισολογισμούς και πραγματική κερδοφορία.
Το δεύτερο, δυσμενέστερο σενάριο, προβλέπει ότι η πτώση σηματοδοτεί την αρχή μιας ευρύτερης απομόχλευσης, με τις τεχνολογικές εταιρείες να περιορίζουν επενδύσεις και τους επενδυτές να επαναξιολογούν τις αποτιμήσεις ολόκληρης της αγοράς.
Οι επόμενες συνεδριάσεις θα δείξουν εάν οι πωλήσεις θα παραμείνουν συγκεντρωμένες στους τεχνολογικούς τίτλους ή θα συνεχίσουν να μεταδίδονται στις τράπεζες, στη βιομηχανία και στις υπόλοιπες κεφαλαιαγορές.
Το μόνο βέβαιο είναι ότι το επενδυτικό αφήγημα έχει αλλάξει.
Για μεγάλο χρονικό διάστημα, η τεχνητή νοημοσύνη αποτελούσε σχεδόν αυτονόητη αιτιολόγηση της ανόδου των μετοχών. Κάθε ανακοίνωση νέων επενδύσεων αντιμετωπιζόταν ως θετικό μήνυμα για το μέλλον.
Σήμερα, οι ίδιες ανακοινώσεις προκαλούν ερωτήματα για το ύψος των δαπανών, την απαιτούμενη χρηματοδότηση και την πραγματική δυνατότητα δημιουργίας κερδών.
Η τεχνητή νοημοσύνη δεν έχασε ξαφνικά την τεχνολογική της αξία. Εκείνο που κλονίστηκε είναι η πεποίθηση ότι η μελλοντική της επιτυχία δικαιολογεί οποιαδήποτε σημερινή χρηματιστηριακή αποτίμηση.
Και εάν αυτή η μεταβολή αποδειχθεί διατηρήσιμη, τότε η πτώση της Wall Street και η αναταραχή στην Ασία δεν θα αποτελούν απλώς ένα ακόμη επεισόδιο χρηματιστηριακής μεταβλητότητας, αλλά το σημείο έναρξης μιας πολύ πιο απαιτητικής περιόδου για τις διεθνείς αγορές κεφαλαίου.