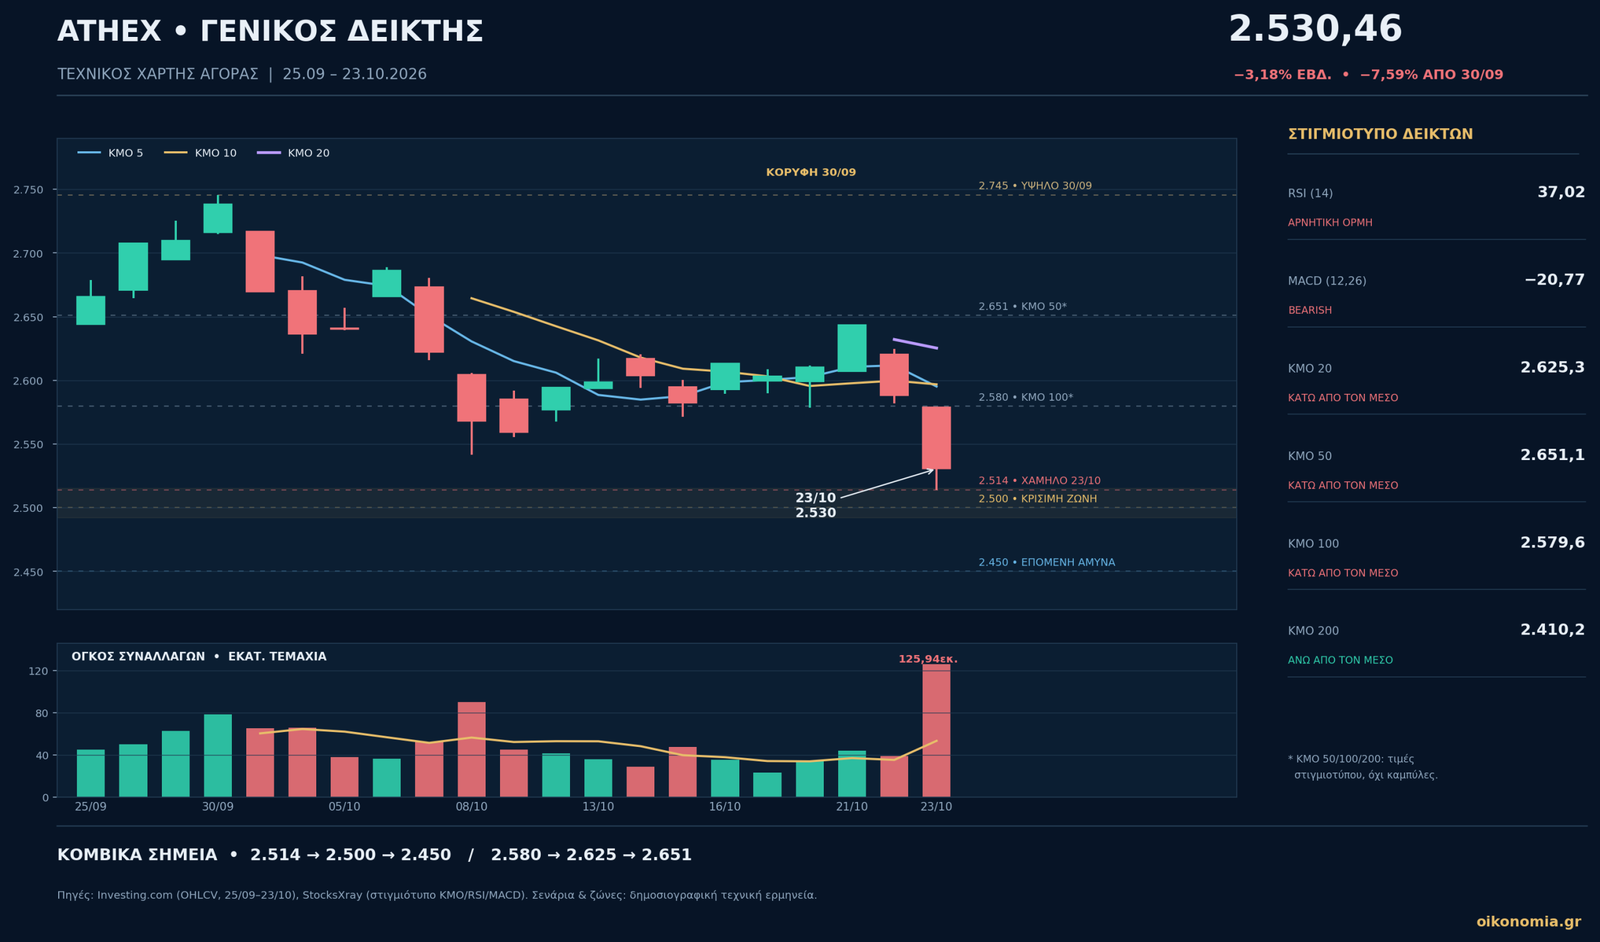

Η τεχνική ακτινογραφία του Γενικού Δείκτη μετά τη βίαιη πτώση της περασμένης εβδομάδας. Οι επτά κρίσιμες ζώνες, τα μηνύματα των κινητών μέσων, οι τράπεζες, ο κίνδυνος από τα ευρωπαϊκά ομόλογα και τα τρία βασικά σενάρια έως τις 31 Δεκεμβρίου 2026.
Ακολουθήστε το sofokleous10.gr στη Google
Προσθέστε μας στις προτιμώμενες πηγές σας για να βλέπετε συχνότερα τις ειδήσεις και τις αναλύσεις μας στη Google.
Το Χρηματιστήριο Αθηνών εισέρχεται στην τελευταία εβδομάδα του Οκτωβρίου με εμφανώς τραυματισμένη τη βραχυπρόθεσμη τεχνική του εικόνα και με τη ζώνη των 2.500 μονάδων να αναδεικνύεται στο σημαντικότερο πεδίο αντιπαράθεσης αγοραστών και πωλητών.
Ο Γενικός Δείκτης ολοκλήρωσε την Παρασκευή 23 Οκτωβρίου στις 2.530,46 μονάδες, με εβδομαδιαίες απώλειες 3,18%, έχοντας υποχωρήσει κατά 7,59% από το κλείσιμο της 30ής Σεπτεμβρίου. Ο τραπεζικός δείκτης κατέγραψε ακόμη μεγαλύτερη επιδείνωση, χάνοντας 6,60% μέσα στην εβδομάδα και 15,32% από την αρχή του Οκτωβρίου.
Η τεχνική εικόνα είναι σαφής: ο Γενικός Δείκτης έχει περάσει κάτω από τους βασικούς βραχυπρόθεσμους και μεσοπρόθεσμους κινητούς μέσους όρους. Η πτωτική ορμή ενισχύεται, ενώ οι αγοραστές εμφανίζονται ανίκανοι, προς το παρόν, να διατηρήσουν τα επίπεδα που ανακτούν προσωρινά.
Υπάρχει όμως μία σημαντική διάκριση. Άλλο πράγμα η ακύρωση της βραχυπρόθεσμης ανοδικής δυναμικής και άλλο η οριστική ανατροπή του μακροπρόθεσμου ανοδικού κύκλου.
Η δεύτερη δεν έχει ακόμη επιβεβαιωθεί.
Αυτό σημαίνει ότι οι επόμενες συνεδριάσεις μπορούν να καθορίσουν εάν η Αθήνα θα επιχειρήσει μια ουσιαστική ανάκαμψη ή εάν θα κινηθεί προς την περιοχή των 2.400–2.450 μονάδων, όπου βρίσκονται σημαντικότερα μακροπρόθεσμα τεχνικά στηρίγματα.
Η τελευταία εβδομάδα: Από την απόπειρα ανάκαμψης στη βίαιη ανατροπή
Η συμπεριφορά του Γενικού Δείκτη στη διάρκεια της εβδομάδας 19–23 Οκτωβρίου αποκαλύπτει πολλά περισσότερα από όσα δείχνει η συνολική πτώση 3,18%.
Τη Δευτέρα 19 Οκτωβρίου ο δείκτης έκλεισε στις 2.603,34 μονάδες, καταγράφοντας οριακές απώλειες 0,39%. Την Τρίτη ανέκαμψε στις 2.610,22 μονάδες, ενώ την Τετάρτη η αγορά επιχείρησε ουσιαστικότερη αντίδραση, φθάνοντας στις 2.643,62 μονάδες.
Για λίγες ώρες δημιουργήθηκε η εντύπωση ότι η διόρθωση μπορούσε να ολοκληρωθεί χωρίς νέα σοβαρή δοκιμασία των στηρίξεων.
Η εικόνα ανετράπη στις δύο τελευταίες συνεδριάσεις.
Την Πέμπτη ο Γενικός Δείκτης έχασε 2,11% και την Παρασκευή ακόμη 2,22%. Η συνδυαστική πτώση του διημέρου έφθασε στο 4,28%, ακυρώνοντας πλήρως τη δυναμική της προηγηθείσας αντίδρασης.
Αυτή η αλληλουχία έχει ιδιαίτερη τεχνική σημασία.
Σε μια αγορά που παραμένει πραγματικά ισχυρή, οι διορθώσεις τείνουν να απορροφώνται και οι ανοδικές αντιδράσεις να διατηρούν σημαντικό μέρος των κερδών τους. Στην προκειμένη περίπτωση συνέβη το αντίθετο.
Η ανοδική προσπάθεια εξανεμίστηκε και οι πωλητές επανεμφανίστηκαν με μεγαλύτερη επιθετικότητα.
Η αγορά έστειλε επομένως ένα πρώτο σαφές προειδοποιητικό μήνυμα: οι επενδυτές χρησιμοποιούν τις ανακάμψεις για να περιορίσουν την έκθεσή τους στον κίνδυνο.
Η δομή της τάσης: Χαμηλότερες κορυφές και νέα χαμηλά
Το υψηλό του πρόσφατου ανοδικού κύκλου εντοπίζεται στις 2.745,54 μονάδες, που καταγράφηκαν στις 30 Σεπτεμβρίου.
Έκτοτε η αγορά έχει παρουσιάσει μια αλληλουχία κινήσεων που θυμίζει την κλασική διαμόρφωση διορθωτικής τάσης.
Μετά την κορυφή του Σεπτεμβρίου ακολούθησε η πτώση των αρχών Οκτωβρίου. Στις 8 Οκτωβρίου ο δείκτης υποχώρησε ενδοσυνεδριακά έως τις 2.541,57 μονάδες.
Η ανάκαμψη που ακολούθησε δεν κατόρθωσε να επαναφέρει την αγορά κοντά στην προηγούμενη κορυφή. Το υψηλό της 21ης Οκτωβρίου, στις 2.643,62 μονάδες, παρέμεινε περίπου 102 μονάδες χαμηλότερα από το υψηλό της 30ής Σεπτεμβρίου.
Δύο ημέρες αργότερα ακολούθησε νέο χαμηλό στις 2.513,95 μονάδες.
Προκύπτει επομένως μια σημαντική τεχνική αλληλουχία: χαμηλότερη κορυφή, νέα καθοδική κίνηση και διάσπαση προηγούμενων τοπικών χαμηλών.
Αυτό δεν συνιστά από μόνο του επιβεβαίωση μακροχρόνιας bear market. Συνιστά όμως σαφή ένδειξη ότι η βραχυπρόθεσμη τάση παραμένει στην πλευρά των πωλητών.
Η μεταβολή αυτής της εικόνας προϋποθέτει κάτι περισσότερο από μία δυνατή ημερήσια αντίδραση. Απαιτεί τη δημιουργία υψηλότερου τοπικού χαμηλού, την ανάκτηση προηγούμενων αντιστάσεων και την παραμονή του δείκτη πάνω από αυτές.

Οι κινητοί μέσοι όροι δείχνουν πού χάθηκε ο έλεγχος
Η σημαντικότερη διαπίστωση της τεχνικής ανάλυσης είναι ότι ο Γενικός Δείκτης βρίσκεται κάτω από τους κινητούς μέσους όρους των 5, 10, 20, 50 και 100 συνεδριάσεων.
Οι βραχυπρόθεσμοι μέσοι των 5 και 10 ημερών έχουν συγκεντρωθεί γύρω από τις 2.595–2.597 μονάδες.
Αυτό δημιουργεί ένα πρώτο τεχνικό εμπόδιο κοντά στις 2.600 μονάδες.
Ο κινητός μέσος 20 ημερών βρίσκεται στις 2.625 μονάδες, ενώ ο μέσος των 50 ημερών κινείται κοντά στις 2.651.
Συνεπώς, η περιοχή 2.600–2.650 μονάδων αποκτά διπλή σημασία. Δεν είναι πλέον απλώς μία περιοχή στην οποία διαπραγματευόταν πρόσφατα η αγορά. Είναι μια ζώνη συγκέντρωσης τεχνικών αντιστάσεων.
Προστίθεται επίσης ο κινητός μέσος 100 ημερών στις 2.579,6 μονάδες.
Ο δείκτης βρίσκεται πλέον κάτω και από αυτόν, γεγονός που επιβαρύνει τη μεσοπρόθεσμη εικόνα.
Η μεγάλη εξαίρεση παραμένει ο κινητός μέσος 200 ημερών, κοντά στις 2.410 μονάδες.
Ο Γενικός Δείκτης βρίσκεται περίπου 4,75% υψηλότερα από αυτό το επίπεδο.
Όσο δεν παραβιάζεται αποφασιστικά αυτή η μακροπρόθεσμη περιοχή, εξακολουθεί να υπάρχει τεχνικό επιχείρημα ότι η αγορά διορθώνει εντός ενός ευρύτερου ανοδικού κύκλου.
Η ζώνη των 2.400–2.450 μονάδων αποτελεί επομένως πολύ σημαντικότερο κριτήριο για τη μακροπρόθεσμη τάση από την ψυχολογική περιοχή των 2.500 μονάδων.
RSI και MACD: Αρνητική ορμή χωρίς οριστική εξάντληση των πωλητών
Ο δείκτης σχετικής ισχύος RSI 14 βρίσκεται περίπου στις 37 μονάδες.
Η ένδειξη αυτή περιγράφει μια αγορά με έντονα εξασθενημένη ανοδική δυναμική, αλλά όχι ακόμη σε κλασική κατάσταση υπερπώλησης βάσει του ορίου των 30 μονάδων.
Το στοιχείο αυτό είναι ιδιαίτερα σημαντικό.
Μια αγορά δεν γίνεται αυτόματα ελκυστική επειδή έχει ήδη υποχωρήσει σημαντικά. Εάν η πτωτική ορμή εξακολουθεί να αυξάνεται, τα χαμηλότερα επίπεδα μπορούν να ακολουθηθούν από ακόμη χαμηλότερα.
Ο MACD κινείται σε αρνητικό έδαφος, κοντά στο −20,77, επιβεβαιώνοντας την επιδείνωση του momentum.
Αντιθέτως, ο ταλαντωτής Stochastic βρίσκεται σε βαθιά υπερπουλημένη περιοχή, με ένδειξη περίπου 9,45.
Η συνύπαρξη αυτών των ενδείξεων επιτρέπει ένα πρώτο συμπέρασμα.
Υπάρχουν προϋποθέσεις για μια βραχυπρόθεσμη τεχνική αντίδραση, ενδεχομένως και αρκετά έντονη. Δεν έχει όμως διαμορφωθεί ακόμη επαρκές σύνολο ενδείξεων για την επιβεβαίωση νέας ανοδικής τάσης.
Το κρίσιμο θα είναι εάν μια πιθανή ανάκαμψη συνοδευτεί από βελτίωση του RSI, περιορισμό της αρνητικής ορμής του MACD και σημαντική αύξηση της ζήτησης.
Το Fibonacci αναδεικνύει μια εντυπωσιακή σύγκλιση στις 2.450 μονάδες
Μια δεύτερη προσέγγιση προκύπτει από τα επίπεδα υποχώρησης Fibonacci.
Εάν χρησιμοποιηθεί ως ευρύτερο σημείο αναφοράς το εύρος 52 εβδομάδων, από τις 1.971,65 έως τις 2.745,54 μονάδες, το πρώτο σημαντικό επίπεδο υποχώρησης 23,6% βρίσκεται περίπου στις 2.563 μονάδες.
Η περιοχή αυτή έχει ήδη διασπαστεί.
Το επόμενο επίπεδο Fibonacci, στο 38,2%, εντοπίζεται περίπου στις 2.450 μονάδες.
Εδώ προκύπτει μια αξιοσημείωτη σύγκλιση.
Η ίδια περιοχή βρίσκεται κοντά σε προηγούμενα τεχνικά χαμηλά του καλοκαιριού και όχι πολύ μακριά από τον μακροπρόθεσμο κινητό μέσο 200 ημερών.
Αυτό δεν σημαίνει ότι ο δείκτης είναι υποχρεωμένος να κινηθεί προς τις 2.450 μονάδες. Σημαίνει όμως ότι, εάν χαθούν οι 2.500 μονάδες, η περιοχή των 2.450 αποτελεί έναν από τους σημαντικότερους επόμενους υποψήφιους σταθμούς αναζήτησης ισορροπίας.
Η διόρθωση 50% του ίδιου εύρους βρίσκεται περίπου στις 2.359 μονάδες.
Μια κίνηση έως εκεί θα απαιτούσε περαιτέρω επιδείνωση της μεσοπρόθεσμης εικόνας και θα αύξανε ουσιαστικά την αμφισβήτηση του ανοδικού κύκλου.
Ο χάρτης των κρίσιμων στηρίξεων και αντιστάσεων
| Περιοχή Γενικού Δείκτη | Τεχνική σημασία |
|---|---|
| 2.745–2.750 | Πρόσφατο ιστορικό σημείο αναφοράς του ανοδικού κύκλου |
| 2.650–2.680 | Ισχυρή ζώνη αντιστάσεων |
| 2.625 | Κινητός μέσος 20 ημερών |
| 2.595–2.600 | Βραχυπρόθεσμη αντίσταση, ΚΜΟ 5/10 |
| 2.563–2.580 | Πρώτη περιοχή ανάκτησης, Fibonacci και ΚΜΟ 100 |
| 2.514–2.500 | Άμεση κρίσιμη στήριξη |
| 2.480–2.450 | Επόμενη καθοδική ζώνη και Fibonacci 38,2% |
| 2.410–2.400 | Μακροπρόθεσμος κινητός μέσος και τεχνικό όριο |
| 2.360–2.300 | Βαθύτερη διορθωτική ζώνη |
Οι περιοχές αυτές δεν αποτελούν αδιαπέραστα όρια. Αποτελούν ζώνες αυξημένης πιθανότητας συναλλακτικής αντιπαράθεσης, όπου η συμπεριφορά των αγοραστών και των πωλητών μπορεί να δώσει νέα στοιχεία για τη συνέχεια.
Ο μεγάλος όγκος της Παρασκευής: Διανομή τίτλων ή αλλαγή χαρτοφυλακίων;
Ιδιαίτερη προσοχή απαιτείται στην ερμηνεία της συναλλακτικής δραστηριότητας.
Την Παρασκευή ο συνολικός τζίρος ξεπέρασε τα 700 εκατ. ευρώ, αλλά σημαντικό μέρος του προήλθε από προσυμφωνημένες συναλλαγές.
Ειδικότερα, στη Eurobank πραγματοποιήθηκε μεγάλη μεταβίβαση περίπου 59,53 εκατ. μετοχών, αξίας 246,95 εκατ. ευρώ.
Η διαπίστωση αυτή αλλάζει τον τρόπο με τον οποίο πρέπει να ερμηνευθεί ο τζίρος.
Δεν είναι ορθό να χαρακτηριστεί ολόκληρος ο όγκος της ημέρας ως μαζική αποχώρηση επενδυτών από την αγορά, καθώς μια μεγάλη συναλλαγή μεταξύ συγκεκριμένων χαρτοφυλακίων μπορεί να αυξήσει δραστικά τη συνολική αξία χωρίς να αντανακλά αντίστοιχη πίεση στο ταμπλό.
Παράλληλα, όμως, δεν μπορεί να αγνοηθεί η ένταση της πτώσης στις τραπεζικές μετοχές ούτε το γεγονός ότι οι πωλητές κυριάρχησαν επί δύο διαδοχικές συνεδριάσεις.
Ακόμη και αφαιρώντας τη συγκεκριμένη μεγάλη συναλλαγή, η δραστηριότητα παραμένει ουσιαστική.
Το επόμενο κρίσιμο ερώτημα είναι εάν η αγορά θα εμφανίσει υψηλές συναλλαγές σε ανοδικές συνεδριάσεις ή εάν η αύξηση της ρευστότητας θα συνεχίσει να συνοδεύει κυρίως τις πτώσεις.
Στην πρώτη περίπτωση θα δημιουργηθούν ενδείξεις απορρόφησης προσφοράς. Στη δεύτερη θα ενισχυθεί το επιχείρημα ότι μεγάλα χαρτοφυλάκια εξακολουθούν να περιορίζουν θέσεις.
Οι τράπεζες κρατούν το κλειδί της επόμενης κίνησης
Η μεγάλη συγκέντρωση της κεφαλαιοποίησης και των συναλλαγών στις τραπεζικές μετοχές αποτελεί διαρθρωτικό χαρακτηριστικό του Χρηματιστηρίου Αθηνών.
Με βάση τη δημοσιευμένη σύνθεση του Γενικού Δείκτη, οι τέσσερις μεγάλες συστημικές τράπεζες αντιπροσωπεύουν συνολικά περίπου το 35,5% της στάθμισής του.
Επομένως, μια τόσο ισχυρή διόρθωση στον τραπεζικό κλάδο δεν περιορίζεται στις συγκεκριμένες μετοχές. Μεταφέρεται αναπόφευκτα και στη συνολική εικόνα της αγοράς.
Ο τραπεζικός δείκτης ολοκλήρωσε την Παρασκευή στις 2.832,50 μονάδες, καταγράφοντας ημερήσια πτώση 4,52%.
Οι απώλειες του διημέρου ξεπέρασαν το 8,7%.
Η υποχώρηση αυτή είναι ιδιαίτερα ανησυχητική, επειδή οι τράπεζες αποτέλεσαν έναν από τους σημαντικότερους μοχλούς της προηγούμενης ανόδου.
Ωστόσο, η πορεία των χρηματιστηριακών αποτιμήσεων δεν ταυτίζεται αναγκαστικά με την πορεία των επιχειρηματικών αποτελεσμάτων.
Η Εθνική Τράπεζα εμφάνισε στο πρώτο εξάμηνο του 2026 δείκτη κεφαλαιακής επάρκειας CET1 17,3%. Η Eurobank ανακοίνωσε απόδοση ενσώματων ιδίων κεφαλαίων 16,6%, ενώ η Alpha Bank παρουσίασε οργανική πιστωτική επέκταση και άνοδο καθαρών εσόδων από τόκους.
Πρόκειται για σημαντικές επιδόσεις, οι οποίες ωστόσο αφορούν το πρώτο εξάμηνο και δεν αποτελούν εγγύηση για το υπόλοιπο του έτους.
Η αγορά μπορεί να μειώνει τις αποτιμήσεις των τραπεζών ακόμη και όταν αυτές εμφανίζουν ισχυρή κερδοφορία, εάν αυξάνεται το απαιτούμενο ασφάλιστρο κινδύνου ή περιορίζονται οι προσδοκίες για μελλοντική ανάπτυξη.
Με άλλα λόγια, η πτώση των τραπεζικών μετοχών δεν αποδεικνύει από μόνη της επιδείνωση των ισολογισμών. Μπορεί να αντανακλά μεταβολή στην προθυμία των επενδυτών να πληρώσουν υψηλότερους πολλαπλασιαστές κερδών.
Το ευρωπαϊκό πρόβλημα έχει όνομα: Γαλλία
Οι πιέσεις στην ελληνική αγορά δεν μπορούν να εξεταστούν ανεξάρτητα από την ευρωπαϊκή αγορά ομολόγων.
Η Γαλλία έχει μετατραπεί σε σημαντική πηγή δημοσιονομικής αβεβαιότητας για την Ευρωζώνη.
Η άνοδος των γαλλικών αποδόσεων, η διεύρυνση της διαφοράς έναντι των γερμανικών ομολόγων και η αβεβαιότητα γύρω από τη δυνατότητα εφαρμογής δημοσιονομικής προσαρμογής αυξάνουν την επιφυλακτικότητα των διεθνών επενδυτών.
Παρότι η Ελλάδα διαθέτει καλύτερη πρόσφατη δημοσιονομική δυναμική και σημαντικά ισχυρότερη τραπεζική κεφαλαιακή θέση σε σχέση με τα χρόνια της δικής της κρίσης, δεν είναι απομονωμένη από τις ευρωπαϊκές αγορές.
Όταν αυξάνονται απότομα οι αποδόσεις των κρατικών ομολόγων, επηρεάζεται το κόστος κεφαλαίου, η ελκυστικότητα των μετοχών και η διάθεση ανάληψης κινδύνου.
Μια γενικευμένη ανατιμολόγηση του ευρωπαϊκού χρηματοοικονομικού κινδύνου θα μπορούσε επομένως να συμπαρασύρει και ελληνικούς τίτλους με ισχυρά θεμελιώδη μεγέθη.
Υπάρχει ωστόσο μια νέα εξέλιξη.
Το βράδυ της Παρασκευής 23 Οκτωβρίου η Moody’s διατήρησε την αξιολόγηση της Γαλλίας στο Aa3, με αρνητικές προοπτικές, αποφεύγοντας προς το παρόν την υποβάθμιση που φοβόταν μέρος της αγοράς.
Την ίδια ημέρα η S&P επιβεβαίωσε την ελληνική αξιολόγηση στο BBB με σταθερές προοπτικές.
Οι δύο αποφάσεις περιορίζουν έναν άμεσο παράγοντα αβεβαιότητας. Δεν θεραπεύουν όμως τα δημοσιονομικά προβλήματα της Γαλλίας ούτε εγγυώνται αλλαγή τάσης στις αγορές ομολόγων.
Πετρέλαιο, επιτόκια και πληθωρισμός: Το δεύτερο μέτωπο
Το δεύτερο μεγάλο εξωτερικό πρόβλημα αφορά την ενεργειακή αγορά.
Το Brent ολοκλήρωσε την Παρασκευή 23 Οκτωβρίου στα 116,72 δολάρια ανά βαρέλι, μετά από άνοδο άνω του 3%.
Η εκ νέου ένταση στη Μέση Ανατολή και οι φόβοι για διακοπές στην προσφορά ενέργειας δημιουργούν ένα ιδιαίτερα δύσκολο μείγμα για τις ευρωπαϊκές οικονομίες.
Υψηλότερες τιμές ενέργειας σημαίνουν ενίσχυση του κόστους παραγωγής, πιέσεις στην κατανάλωση και μεγαλύτερο κίνδυνο διατήρησης του πληθωρισμού σε υψηλά επίπεδα.
Αυτό περιορίζει την ευχέρεια των κεντρικών τραπεζών να ακολουθήσουν μια χαλαρότερη νομισματική πολιτική.
Για τις μετοχές, η επίδραση μπορεί να είναι διπλή: χαμηλότερες προσδοκίες εταιρικής κερδοφορίας και υψηλότερα απαιτούμενα επιτόκια προεξόφλησης.
Σε ένα τέτοιο περιβάλλον, ακόμη και μια χρηματιστηριακή αγορά με σχετικά ευνοϊκές οικονομικές προοπτικές μπορεί να πιεστεί σοβαρά.

Πρώτο σενάριο: Σταθεροποίηση και τεχνική ανάκαμψη
Ζώνη αναφοράς έως 31 Δεκεμβρίου: 2.500–2.650 μονάδες.
Το πρώτο σενάριο προβλέπει ότι η αγορά κατορθώνει να διατηρήσει τη ζώνη των 2.500 μονάδων και να δημιουργήσει μια νέα βάση συναλλαγών.
Για να αποκτήσει αξιοπιστία αυτό το ενδεχόμενο, θα πρέπει αρχικά να σταματήσει η διαμόρφωση νέων χαμηλών.
Στη συνέχεια ο δείκτης θα χρειαστεί να ανακτήσει τις 2.563–2.580 μονάδες, να υπερβεί το εμπόδιο των 2.600 μονάδων και να προσεγγίσει την περιοχή των 2.625–2.650.
Η σταθεροποίηση των τραπεζών αποτελεί αναγκαίο, αν και όχι από μόνο του επαρκές, στοιχείο.
Σε αυτό το σενάριο η αγορά θα μπορούσε να κινηθεί με σημαντική μεταβλητότητα έως το τέλος του έτους, πραγματοποιώντας εναλλαγές ανοδικών και καθοδικών συνεδριάσεων.
Η πιθανή ανάκτηση των 2.600 μονάδων δεν θα αρκούσε για τον χαρακτηρισμό μιας νέας μεγάλης ανοδικής τάσης. Θα αποτελούσε όμως σαφή ένδειξη περιορισμού της άμεσης πίεσης.
Δεύτερο σενάριο: Η μεγάλη ανοδική ανατροπή
Ζώνη δυνητικής κίνησης: 2.745–2.850 μονάδες ή υψηλότερα, υπό προϋποθέσεις.
Το θετικό σενάριο απαιτεί ταυτόχρονη βελτίωση της τεχνικής εικόνας και του διεθνούς περιβάλλοντος.
Η συγκράτηση των ευρωπαϊκών ομολογιακών αποδόσεων, μια υποχώρηση των τιμών του πετρελαίου και καλύτερα από τις προσδοκίες αποτελέσματα εννεαμήνου των τραπεζών θα μπορούσαν να λειτουργήσουν υποστηρικτικά.
Σε τεχνικό επίπεδο, το πρώτο βήμα θα ήταν η αποφασιστική επάνοδος πάνω από τις 2.650 μονάδες.
Το δεύτερο θα ήταν η διάσπαση των 2.680–2.700 μονάδων.
Τότε θα δημιουργούνταν προϋποθέσεις επαναπροσέγγισης του υψηλού των 2.745 μονάδων.
Ενδεχόμενη υπέρβαση αυτού του επιπέδου θα άλλαζε ποιοτικά την εικόνα, ανοίγοντας τον δρόμο για δοκιμασία των 2.800 και ενδεχομένως των 2.850 μονάδων.
Από το κλείσιμο της 23ης Οκτωβρίου, μια κίνηση προς τις 2.850 μονάδες θα αντιστοιχούσε σε άνοδο περίπου 12,6%.
Αυτό αποτελεί περιγραφή δυνητικού ανοδικού περιθωρίου και όχι πρόβλεψη ότι η κίνηση θα πραγματοποιηθεί.
Η ουσία του θετικού σεναρίου είναι ότι η αγορά θα πρέπει πρώτα να αποκαταστήσει τη χαμένη τεχνική της δομή.
Τρίτο σενάριο: Διάσπαση των 2.500 και βαθύτερη διόρθωση
Ζώνη κινδύνου: 2.450–2.410 μονάδες, με επέκταση στις 2.360–2.300 εφόσον επιδεινωθεί η κατάσταση.
Το αρνητικό σενάριο ενεργοποιείται εφόσον ο Γενικός Δείκτης διασπάσει αποφασιστικά τις 2.500 μονάδες και αποτύχει να επανέλθει πάνω από αυτές.
Το πρώτο καθοδικό επίπεδο παρακολούθησης βρίσκεται κοντά στις 2.480 μονάδες, όπου εντοπίζεται και η πρώτη κλασική εβδομαδιαία στήριξη pivot.
Ακολουθεί η ζώνη των 2.450 μονάδων.
Εάν η περιοχή αυτή δεν συγκρατήσει την προσφορά, ο κινητός μέσος 200 ημερών κοντά στις 2.410 μονάδες θα αποτελέσει το επόμενο σημαντικό σημείο αναφοράς.
Η απώλεια και αυτής της περιοχής, ιδιαίτερα σε εβδομαδιαίο κλείσιμο, θα προκαλούσε μεγαλύτερη ανησυχία για τη μακροπρόθεσμη δομή.
Σε ένα τέτοιο ενδεχόμενο θα μπορούσε να εξεταστεί το επίπεδο Fibonacci 50% κοντά στις 2.359 μονάδες και στη συνέχεια η ευρύτερη περιοχή των 2.300.
Το αρνητικό αυτό σενάριο θα αποκτούσε μεγαλύτερη βαρύτητα εάν συνοδευόταν από νέα ανοδική έξαρση των ευρωπαϊκών κρατικών αποδόσεων, παράταση της ενεργειακής κρίσης και περαιτέρω αποδυνάμωση των τραπεζικών μετοχών.
Σε ακραία περίπτωση διεθνούς χρηματοοικονομικής αποσταθεροποίησης, ακόμη χαμηλότερα επίπεδα δεν μπορούν να αποκλειστούν. Δεν υπάρχει όμως σήμερα τεχνική βάση για να παρουσιαστούν ως κεντρική πρόβλεψη.
Τι θα επιβεβαιώσει ότι η πτώση ολοκληρώνεται
Οι επόμενες συνεδριάσεις θα πρέπει να αξιολογηθούν με βάση τη συμπεριφορά της αγοράς και όχι μόνο τη μεταβολή του Γενικού Δείκτη.
Μια αξιόπιστη διαδικασία σταθεροποίησης θα χαρακτηριζόταν από μείωση της έντασης των πτωτικών κινήσεων, διατήρηση υψηλότερων τοπικών χαμηλών και σταδιακή βελτίωση των τεχνικών ταλαντωτών.
Ιδιαίτερη σημασία θα είχε η εμφάνιση αγοραστικού ενδιαφέροντος στις τράπεζες, χωρίς αυτό να εξαντλείται σε μεμονωμένες συνεδριάσεις.
Εξίσου σημαντικό θα ήταν να αυξάνεται η συμμετοχή περισσότερων μετοχών στην άνοδο.
Ένα χρηματιστήριο στο οποίο ο Γενικός Δείκτης ανακάμπτει λόγω δύο ή τριών μεγάλων τίτλων, ενώ η υπόλοιπη αγορά συνεχίζει να υποχωρεί, παρουσιάζει ασθενέστερη τεχνική εικόνα από ένα χρηματιστήριο με ευρεία συμμετοχή.
Πρέπει επίσης να εξεταστεί η συναλλακτική δραστηριότητα αφού διαχωριστούν οι μεγάλες προσυμφωνημένες πράξεις.
Εάν οι ανοδικές συνεδριάσεις αποκτήσουν ουσιαστικό όγκο, ενώ οι διορθώσεις πραγματοποιούνται με μικρότερη πίεση, θα αρχίσουν να διαμορφώνονται ενδείξεις συσσώρευσης.
Αντιθέτως, διαδοχικές ανοδικές αντιδράσεις μικρής διάρκειας που θα ακολουθούνται από ισχυρότερα κύματα πωλήσεων θα παραπέμπουν σε παρατεταμένη διορθωτική φάση.
Η εβδομάδα 26–30 Οκτωβρίου μπορεί να αποδειχθεί καθοριστική
Η επόμενη χρηματιστηριακή εβδομάδα περιλαμβάνει ασυνήθιστα μεγάλη συγκέντρωση γεγονότων.
Η αγορά της Αθήνας θα παραμείνει κλειστή την Τετάρτη 28 Οκτωβρίου λόγω της εθνικής αργίας.
Την ίδια ημέρα ολοκληρώνεται η συνεδρίαση της Federal Reserve για τη νομισματική πολιτική των Ηνωμένων Πολιτειών.
Την Πέμπτη 29 Οκτωβρίου συνεδριάζει η Ευρωπαϊκή Κεντρική Τράπεζα, ενώ την ίδια ημέρα ανακοινώνει τα οικονομικά αποτελέσματα εννεαμήνου η Eurobank.
Την Παρασκευή 30 Οκτωβρίου ακολουθούν οι Alpha Bank και Τράπεζα Πειραιώς.
Στις 5 Νοεμβρίου δημοσιεύει αποτελέσματα η Εθνική Τράπεζα, ενώ στις 6 Νοεμβρίου έχει προγραμματιστεί η επόμενη αξιολόγηση της Ελλάδας από τη Fitch.
Πρόκειται για μια αλληλουχία γεγονότων που μπορεί να διαφοροποιήσει τις προσδοκίες των επενδυτών για τα επιτόκια, τις τραπεζικές αποδόσεις και το κόστος κεφαλαίου.
Αυτή η συγκέντρωση ανακοινώσεων αυξάνει επίσης τον κίνδυνο απότομων διακυμάνσεων γύρω από τα κρίσιμα τεχνικά επίπεδα.
Η προοπτική έως το τέλος του 2026
Από τη σημερινή θέση του Γενικού Δείκτη μπορούν να εξαχθούν δύο συμπεράσματα.
Το πρώτο είναι ότι η βραχυπρόθεσμη τεχνική εικόνα παραμένει καθαρά αρνητική. Η αγορά έχει χάσει σημαντικούς κινητούς μέσους όρους, έχει διαμορφώσει χαμηλότερα υψηλά και δέχεται έντονες πιέσεις από τον τραπεζικό κλάδο.
Το δεύτερο είναι ότι η μακροπρόθεσμη ανοδική τάση δεν έχει ακόμη ακυρωθεί. Η απόσταση από τον κινητό μέσο 200 ημερών εξακολουθεί να αφήνει χώρο για μια διορθωτική κίνηση χωρίς οριστική ανατροπή της μεγάλης εικόνας.
Με βάση τα διαθέσιμα τεχνικά δεδομένα, το πλέον συνετό βασικό πλαίσιο για το προσεχές διάστημα είναι η αναζήτηση ισορροπίας γύρω από τις 2.500 μονάδες, με σημαντικό κίνδυνο επέκτασης προς τις 2.450 εάν αποτύχουν οι αγοραστές.
Για να αποκτήσει εκ νέου ανοδική δυναμική η αγορά, θα απαιτηθεί σταδιακή ανάκτηση των 2.580, 2.625 και 2.650 μονάδων.
Η επάνοδος προς τις 2.750 μονάδες δεν μπορεί σήμερα να θεωρηθεί δεδομένη. Παραμένει όμως τεχνικά εφικτή εάν βελτιωθούν τα διεθνή δεδομένα και οι τράπεζες επανέλθουν σε ηγετικό ανοδικό ρόλο.
Συμπέρασμα: Η αγορά δεν έχει τελειώσει, αλλά το εύκολο χρήμα τελείωσε
Το Χρηματιστήριο Αθηνών βρίσκεται σε ένα από τα σημαντικότερα τεχνικά σταυροδρόμια του δεύτερου εξαμήνου.
Η διόρθωση από την κορυφή του Σεπτεμβρίου είναι αρκετά μεγάλη ώστε να απαιτεί επαναξιολόγηση του κινδύνου. Δεν είναι όμως ακόμη τόσο βαθιά ώστε να τεκμηριώνει από μόνη της το τέλος του μακροπρόθεσμου ανοδικού κύκλου.
Οι 2.500 μονάδες θα δείξουν εάν η αγορά διαθέτει άμεσα αντανακλαστικά άμυνας.
Οι 2.450 μονάδες θα δείξουν εάν υπάρχουν ισχυρότερα αγοραστικά κεφάλαια πρόθυμα να αναλάβουν κίνδυνο σε χαμηλότερες αποτιμήσεις.
Και οι 2.400–2.410 μονάδες θα αποτελέσουν το σημαντικότερο μακροπρόθεσμο τεχνικό τεστ, εφόσον η διόρθωση συνεχιστεί.
Στην αντίθετη πλευρά, η ανάκτηση της ζώνης 2.625–2.650 θα είναι το πρώτο ουσιαστικό βήμα για να περιοριστεί η αρνητική εικόνα.
Το ελληνικό χρηματιστήριο δεν είναι πλέον η αγορά στην οποία κάθε μικρή υποχώρηση αντιμετωπίζεται αυτομάτως ως ευκαιρία αγοράς.
Είναι μια αγορά που καλείται να αποδείξει ότι μπορεί να διατηρήσει τις μακροπρόθεσμες ανοδικές προοπτικές της μέσα σε ένα διεθνές περιβάλλον ακριβότερου χρήματος, δημοσιονομικής αβεβαιότητας και αυξημένου γεωπολιτικού κινδύνου.
Η αγορά δεν έχει δώσει ακόμη το τελικό της μήνυμα. Έχει όμως προειδοποιήσει ότι η επόμενη άνοδος, εάν έρθει, θα πρέπει πρώτα να κερδηθεί στα επίπεδα στήριξης.