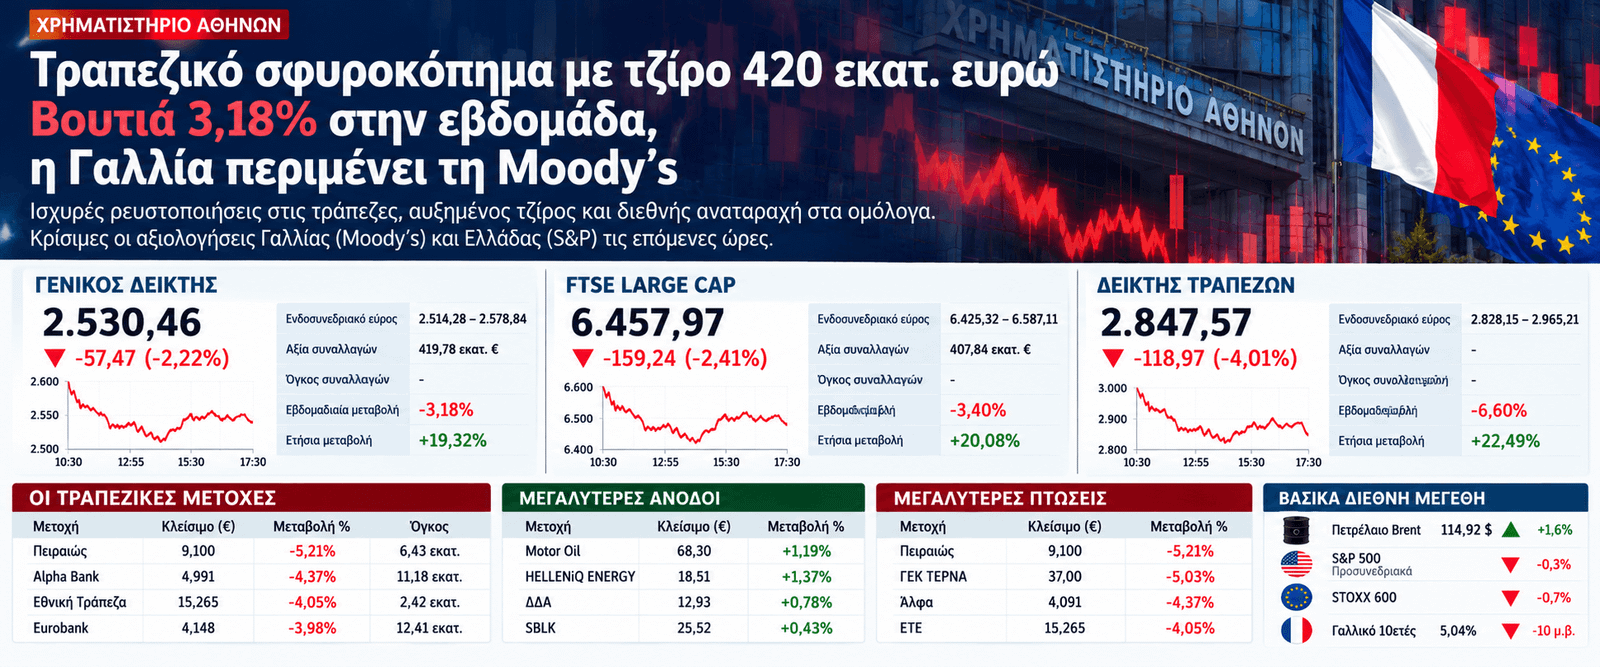


Με βαριές απώλειες, ισχυρές ρευστοποιήσεις στις τραπεζικές μετοχές και αισθητά αυξημένη συναλλακτική δραστηριότητα ολοκληρώθηκε η τελευταία συνεδρίαση της εβδομάδας στο Χρηματιστήριο Αθηνών. Ο Γενικός Δείκτης υποχώρησε κατά 2,22%, στις 2.530,46 μονάδες, ενώ ο τραπεζικός κλάδος δέχθηκε σφοδρές πιέσεις, με την Τράπεζα Πειραιώς να βρίσκεται στην πρώτη γραμμή των πωλήσεων. Η Αθήνα πλήρωσε το τίμημα της διεθνούς αναταραχής στα ομόλογα, της νέας εκτίναξης του πετρελαίου και της αβεβαιότητας για τη γαλλική οικονομία, λίγες ώρες πριν από την κρίσιμη αξιολόγηση της Moody’s.
Ακολουθήστε το sofokleous10.gr στη Google
Προσθέστε μας στις προτιμώμενες πηγές σας για να βλέπετε συχνότερα τις ειδήσεις και τις αναλύσεις μας στη Google.
Η Παρασκευή 23 Οκτωβρίου σφράγισε μία από τις δυσκολότερες εβδομάδες του τελευταίου διαστήματος για την ελληνική χρηματιστηριακή αγορά. Η υποχώρηση του Γενικού Δείκτη στις 2.530,46 μονάδες, με ημερήσιες απώλειες 57,47 μονάδων, δεν αποτελεί απλώς ακόμη μία αρνητική συνεδρίαση. Επιβεβαιώνει τη σημαντική επιδείνωση του επενδυτικού κλίματος, καθώς η αγορά συμπλήρωσε δύο διαδοχικές ημέρες ισχυρών πιέσεων, χάνοντας τις 2.600 και στη συνέχεια τις 2.550 μονάδες.
Το στοιχείο που προκαλεί μεγαλύτερο προβληματισμό είναι ότι η πτώση συνοδεύτηκε από αξία συναλλαγών 419,78 εκατ. ευρώ, αισθητά αυξημένη σε σχέση με τα 331,13 εκατ. ευρώ της Πέμπτης. Πρόκειται για αύξηση της τάξης του 26,8%, η οποία προσδίδει διαφορετική βαρύτητα στη σημερινή διόρθωση.
Η αγορά δεν υποχωρεί πλέον υπό συνθήκες συναλλακτικής αδιαφορίας. Οι πωλητές εμφανίζονται με σημαντικά μεγαλύτερη ένταση και βρίσκουν απέναντί τους αγοραστές που, παρά την απορρόφηση μέρους της προσφοράς, δεν κατορθώνουν να ανατρέψουν την πτωτική τάση.
Παράλληλα, η Αθήνα εισέρχεται σε ένα κρίσιμο Σαββατοκύριακο, με το βλέμμα στραμμένο στο Παρίσι. Η Moody’s αναμένεται να ανακοινώσει απόψε την ετυμηγορία της για τη Γαλλία, σε μια συγκυρία κατά την οποία η δεύτερη μεγαλύτερη οικονομία της Ευρωζώνης βρίσκεται αντιμέτωπη με σοβαρή δημοσιονομική και πολιτική κρίση.
Η εικόνα της συνεδρίασης: Από το πρωινό ξεπούλημα στη μερική ανάκαμψη
Ο Γενικός Δείκτης έκλεισε στις 2.530,46 μονάδες, με πτώση 2,22%, ενώ ο δείκτης υψηλής κεφαλαιοποίησης FTSE Large Cap διαμορφώθηκε στις 6.457,97 μονάδες, με απώλειες 2,41% ή 159,24 μονάδων.
Ακόμη βαρύτερη ήταν η εικόνα του τραπεζικού κλάδου, με τις απώλειες να ξεπερνούν το 4% και τη συναλλακτική δραστηριότητα να επικεντρώνεται στις τέσσερις συστημικές τράπεζες.
Η συνεδρίαση ξεκίνησε με έντονες πτωτικές διαθέσεις, οι οποίες εκδηλώθηκαν σχεδόν αμέσως στο σύνολο των τραπεζικών τίτλων. Από το υψηλό των 2.578,84 μονάδων, ο Γενικός Δείκτης διολίσθησε προς την περιοχή των 2.514 μονάδων, όπου καταγράφηκαν ιδιαίτερα έντονες πιέσεις.
Η ενδοσυνεδριακή διακύμανση, με βάση τις διαθέσιμες καταγραφές, εκτάθηκε περίπου από τις 2.514,28 έως τις 2.578,84 μονάδες, αποτυπώνοντας εύρος μεγαλύτερο των 64 μονάδων.
Μετά το μεσημέρι εκδηλώθηκε προσπάθεια περιορισμού των απωλειών. Οι αγοραστές επανεμφανίστηκαν επιλεκτικά, κυρίως σε ορισμένους τίτλους υψηλής κεφαλαιοποίησης, με αποτέλεσμα ο Γενικός Δείκτης να απομακρυνθεί από τα ενδοσυνεδριακά χαμηλά.
Ωστόσο, η αντίδραση αποδείχθηκε ανεπαρκής. Το τελικό κλείσιμο στις 2.530 μονάδες άφησε την αγορά αισθητά χαμηλότερα από το προηγούμενο κλείσιμο, χωρίς να δημιουργήσει ουσιαστικές ενδείξεις αντιστροφής της βραχυπρόθεσμης τάσης.
Τράπεζες: Η Πειραιώς στην πρώτη γραμμή των ρευστοποιήσεων
Ο τραπεζικός κλάδος αποτέλεσε για δεύτερη συνεχόμενη συνεδρίαση τον βασικό αρνητικό πρωταγωνιστή, με τις πιέσεις να επεκτείνονται στο σύνολο των συστημικών τραπεζών.
Η Τράπεζα Πειραιώς βρέθηκε στο επίκεντρο, υποχωρώντας κατά 5,21% στα 9,10 ευρώ, με ιδιαίτερα αυξημένη δραστηριότητα και όγκο περίπου 6,43 εκατ. μετοχών.
Η εικόνα της Πειραιώς έχει ιδιαίτερη σημασία για τη συνολική αγορά. Πρόκειται για έναν από τους πλέον ενεργούς τίτλους του ελληνικού χρηματιστηρίου, με υψηλή συμμετοχή ξένων θεσμικών επενδυτών και ισχυρή επίδραση στον τραπεζικό δείκτη.
Η ένταση των πωλήσεων εγείρει ερωτήματα για τη συμπεριφορά των επενδυτικών κεφαλαίων στο σημερινό περιβάλλον αυξημένου διεθνούς κινδύνου.
Σημαντικές απώλειες σημείωσαν και οι υπόλοιπες συστημικές τράπεζες:
| Τραπεζική μετοχή | Κλείσιμο | Μεταβολή |
|---|---|---|
| Πειραιώς | 9,100 € | -5,21% |
| Alpha Bank | 4,091 € | -4,37% |
| Εθνική Τράπεζα | 15,265 € | -4,05% |
| Eurobank | 4,148 € | -3,98% |
| Optima Bank | 12,740 € | -3,99% |
| CrediaBank | 0,925 € | -3,65% |
| Τράπεζα Κύπρου | 10,100 € | -1,46% |
Η Alpha Bank διακίνησε περίπου 11,18 εκατ. μετοχές, η Eurobank 12,41 εκατ. και η Εθνική Τράπεζα 2,42 εκατ., επιβεβαιώνοντας τη συγκέντρωση του συναλλακτικού ενδιαφέροντος στις τραπεζικές αξίες.
Ιδιαίτερη σημασία έχει ότι η τραπεζική υποχώρηση εκδηλώθηκε παρά τις πρόσφατες θετικές ειδήσεις για την κερδοφορία, την κεφαλαιακή επάρκεια και τις προοπτικές διανομής υψηλότερων μερισμάτων από τα ελληνικά πιστωτικά ιδρύματα.
Οι θετικές επιχειρηματικές προοπτικές δεν επαρκούν προσωρινά για να αντισταθμίσουν την αύξηση του συστημικού κινδύνου που αντιλαμβάνονται οι επενδυτές.
Αυξημένος τζίρος: Το πιο ανησυχητικό στοιχείο της πτώσης
Η αξία των συναλλαγών αποτέλεσε μία από τις σημαντικότερες παραμέτρους της σημερινής συνεδρίασης.
Ο συνολικός τζίρος διαμορφώθηκε στα 419,78 εκατ. ευρώ, ενώ στον FTSE Large Cap η καταγεγραμμένη αξία συναλλαγών έφθασε τα 407,84 εκατ. ευρώ.
Η συγκέντρωση της δραστηριότητας στις μετοχές υψηλής κεφαλαιοποίησης επιβεβαιώνει ότι η πίεση εκδηλώθηκε κυρίως στους τίτλους που καθορίζουν τη γενική κατεύθυνση της αγοράς.
Η αύξηση του τζίρου κατά περίπου 26,8% σε σχέση με την Πέμπτη, παράλληλα με τη νέα μεγάλη υποχώρηση των τιμών, παραπέμπει σε αυξημένη διάθεση μείωσης θέσεων.
Αυτό δεν σημαίνει υποχρεωτικά ότι η αγορά εισέρχεται σε παρατεταμένη καθοδική φάση. Σημαίνει, όμως, ότι η βραχυπρόθεσμη τεχνική εικόνα έχει επιδεινωθεί και απαιτούνται πλέον ισχυρότερες αγοραστικές δυνάμεις για την αποκατάστασή της.
Οι υπόλοιπες μετοχές: Λίγες νησίδες αντίστασης
Στην υψηλή κεφαλαιοποίηση η πτώση δεν περιορίστηκε στις τράπεζες.
Η ΓΕΚ ΤΕΡΝΑ υποχώρησε κατά 5,03%, κλείνοντας στα 37 ευρώ, η Cenergy έχασε 3,56% στα 21,16 ευρώ, ενώ η Metlen σημείωσε πτώση 3,09% στα 47 ευρώ.
Αρνητική ήταν και η συνεδρίαση για την Allwyn, η οποία υποχώρησε κατά 2,08%, στα 11,75 ευρώ, επιβεβαιώνοντας τη συνεχιζόμενη αδυναμία της να προσελκύσει αγοραστικό ενδιαφέρον ικανό να δημιουργήσει μια σταθερότερη αντίδραση.
Η μετοχή παραμένει μία από τις βασικές εστίες προβληματισμού, καθώς η παρατεταμένη υποχώρησή της επιβαρύνει τη συνολική εικόνα της υψηλής κεφαλαιοποίησης.
Σχετικά καλύτερη εικόνα παρουσίασαν ορισμένοι αμυντικοί τίτλοι. Η Coca-Cola HBC περιόρισε τις απώλειές της στο 0,18%, η ΔΕΗ υποχώρησε μόλις 0,53%, ενώ ο ΟΤΕ έχασε 0,41%.
Αντίθετα, οι ενεργειακές εταιρείες επωφελήθηκαν από τη διεθνή άνοδο των τιμών του πετρελαίου. Η Motor Oil ενισχύθηκε κατά 1,19% στα 68,30 ευρώ και η HELLENiQ ENERGY κατά 1,37% στα 18,51 ευρώ.
Εβδομαδιαία επίδοση: Χάθηκαν 83 μονάδες
Ο Γενικός Δείκτης είχε κλείσει την προηγούμενη Παρασκευή, 16 Οκτωβρίου, στις 2.613,49 μονάδες.
Με το σημερινό κλείσιμο στις 2.530,46 μονάδες, η εβδομαδιαία μεταβολή διαμορφώθηκε σε -3,18%, που αντιστοιχεί σε απώλεια 83,03 μονάδων.
Ο FTSE Large Cap κατέγραψε εβδομαδιαίες απώλειες 3,40%, ενώ ο τραπεζικός δείκτης, σύμφωνα με την εβδομαδιαία αποτύπωση της Beta, υποχώρησε κατά 6,60%.
Η αγορά επιχείρησε στα μέσα της εβδομάδας να ανακτήσει έδαφος, κυρίως μέσω των τραπεζών. Η ανοδική κίνηση της Τρίτης και ιδιαίτερα της Τετάρτης δημιούργησε προσωρινά την εντύπωση ότι η διόρθωση μπορούσε να απορροφηθεί.
Ωστόσο, το διήμερο Πέμπτης και Παρασκευής ακύρωσε αυτή την προσπάθεια.
Γαλλία: Η Moody’s κρατά στα χέρια της ένα κρίσιμο κομμάτι της ευρωπαϊκής χρηματοπιστωτικής ισορροπίας
Η γαλλική κρίση αποτελεί πλέον ένα από τα σοβαρότερα μέτωπα ανησυχίας των ευρωπαϊκών αγορών.
Η απόδοση του γαλλικού δεκαετούς ομολόγου έφθασε την Πέμπτη μέχρι το 5,142%, υψηλό από το 2002, ενώ το spread έναντι του αντίστοιχου γερμανικού τίτλου διευρύνθηκε μέχρι τις 177 μονάδες βάσης.
Στη σημερινή συνεδρίαση των ομολόγων παρατηρήθηκε σχετική αποκλιμάκωση, με τη γαλλική δεκαετή απόδοση να κινείται κοντά στο 5,04%.
Η προσωρινή αυτή εκτόνωση δεν εξαλείφει το πρόβλημα.
Η Γαλλία αντιμετωπίζει σοβαρή δημοσιονομική πίεση, με έλλειμμα που εκτιμάται κοντά στο 5,4% του ΑΕΠ για το 2026 και με τις πολιτικές αντιπαραθέσεις να δυσχεραίνουν την υιοθέτηση ενός αξιόπιστου προγράμματος προσαρμογής.
Η Moody’s διατηρεί τη χώρα στη βαθμίδα Aa3, με αρνητικές προοπτικές, και η αποψινή αξιολόγηση θεωρείται κρίσιμη για την περαιτέρω πορεία των γαλλικών κρατικών τίτλων.
Μια υποβάθμιση κατά μία βαθμίδα, στην A1, δεν θα σήμαινε απώλεια της επενδυτικής βαθμίδας. Θα αποτελούσε, όμως, ένα ακόμη σαφές μήνυμα επιδείνωσης της πιστοληπτικής αξιοπιστίας της χώρας.
Το ουσιαστικό πρόβλημα δεν είναι μόνο το επίπεδο του γαλλικού χρέους, αλλά η αμφισβήτηση της πολιτικής δυνατότητας της χώρας να το διαχειριστεί.
Για την Ευρωζώνη, η υπόθεση αποκτά συστημική διάσταση. Η Γαλλία δεν είναι μία μικρή περιφερειακή οικονομία. Είναι ένας από τους δύο κεντρικούς πυλώνες της ευρωπαϊκής οικονομικής και νομισματικής αρχιτεκτονικής.
Το ελληνικό παράδοξο: Δημοσιονομική βελτίωση, αλλά χρηματιστηριακή πίεση
Για την Ελλάδα η σημερινή συγκυρία εμπεριέχει μια εμφανή αντίφαση.
Η χώρα έχει καταγράψει σημαντική δημοσιονομική πρόοδο, έχει ανακτήσει την επενδυτική βαθμίδα και διατηρεί ισχυρότερη εικόνα στην αγορά κρατικού χρέους σε σχέση με την περίοδο της ελληνικής κρίσης.
Παρά ταύτα, οι ελληνικές μετοχές δεν μπορούν να μείνουν ανεπηρέαστες από μια γενικευμένη ανατιμολόγηση του ευρωπαϊκού κινδύνου.
Η διεθνής αγορά δεν αξιολογεί μόνο τη δημοσιονομική κατάσταση κάθε χώρας. Αξιολογεί επίσης τη συνολική διάθεση ανάληψης κινδύνου και την ανάγκη περιορισμού της έκθεσης των μεγάλων χαρτοφυλακίων.
Απόψε είναι προγραμματισμένη και η αξιολόγηση της ελληνικής οικονομίας από την S&P, η οποία διατηρεί τη χώρα στη βαθμίδα BBB με σταθερές προοπτικές.
Διεθνές φόντο: Το πετρέλαιο πάνω από τα 114 δολάρια και η νέα δοκιμασία για τη Fed
Το Brent κινήθηκε σήμερα κοντά στα 114,92 δολάρια το βαρέλι, καταγράφοντας άνοδο περίπου 1,6%, ενώ το αμερικανικό WTI βρέθηκε κοντά στα 101,22 δολάρια.
Η νέα ανατίμηση του πετρελαίου αντανακλά την έντονη γεωπολιτική αβεβαιότητα στη Μέση Ανατολή, τις ανησυχίες για τη σταθερότητα της ενεργειακής προσφοράς και τις νέες απειλές για κρίσιμες ενεργειακές εγκαταστάσεις και διαδρομές εφοδιασμού.
Η επίδραση στις χρηματοπιστωτικές αγορές είναι διπλή.
Αφενός, το ακριβότερο πετρέλαιο αυξάνει το παραγωγικό και μεταφορικό κόστος, περιορίζοντας τα εταιρικά περιθώρια κέρδους και την αγοραστική δύναμη των νοικοκυριών.
Αφετέρου, δυσχεραίνει την αποκλιμάκωση του πληθωρισμού, περιορίζοντας τα περιθώρια των κεντρικών τραπεζών για μια πιο χαλαρή νομισματική πολιτική.
Στις Ηνωμένες Πολιτείες, η Fed βρίσκεται μπροστά στην επόμενη συνεδρίασή της στις 27–28 Οκτωβρίου. Παρά το γεγονός ότι η αγορά προεξοφλεί σε μεγάλο βαθμό διατήρηση των επιτοκίων, η παραμονή των ενεργειακών τιμών σε υψηλά επίπεδα ενισχύει τα επιχειρήματα για παρατεταμένη περιοριστική στάση.
Η απόδοση του αμερικανικού δεκαετούς ομολόγου επέστρεψε την Πέμπτη κάτω από το 5%, καθώς η αναζήτηση ασφαλέστερων τοποθετήσεων ενίσχυσε τις τιμές των αμερικανικών κρατικών τίτλων.
Στα ευρωπαϊκά χρηματιστήρια επικράτησαν εκ νέου πτωτικές τάσεις, με τον STOXX 600 να κινείται σε αρνητικό έδαφος.
Τεχνική εικόνα: Οι 2.500 μονάδες γίνονται το επόμενο μεγάλο οχυρό
Η τεχνική εικόνα του Γενικού Δείκτη έχει επιδεινωθεί αισθητά μετά τις τελευταίες δύο συνεδριάσεις.
Η απώλεια της περιοχής των 2.600 μονάδων αποτέλεσε το πρώτο ουσιαστικό αρνητικό μήνυμα, καθώς η συγκεκριμένη ζώνη λειτουργούσε ως βασικό βραχυπρόθεσμο σημείο ισορροπίας.
Η σημερινή διάσπαση των 2.550 μονάδων ενίσχυσε τις πτωτικές πιέσεις, μεταφέροντας το ενδιαφέρον των επενδυτών στην περιοχή των 2.500 μονάδων.
Οι 2.500 μονάδες αποτελούν πλέον το κρισιμότερο άμεσο επίπεδο στήριξης.
Πρόκειται για μια περιοχή σημαντική τόσο από τεχνικής όσο και από ψυχολογικής πλευράς. Η διατήρησή της θα μπορούσε να δημιουργήσει προϋποθέσεις σταθεροποίησης ή μιας βραχυπρόθεσμης ανοδικής αντίδρασης.
Αντίθετα, καθοδική διάσπαση με αυξημένες συναλλαγές θα ενίσχυε τον κίνδυνο συνέχισης της διόρθωσης προς τις 2.480 μονάδες και, σε δεύτερο χρόνο, προς την ευρύτερη περιοχή των 2.450–2.400 μονάδων.
Η πρώτη ουσιαστική περιοχή αντίστασης βρίσκεται πλέον στις 2.550 μονάδες, επίπεδο που μέχρι πρόσφατα αποτελούσε στήριξη.
Ακολουθεί η ζώνη των 2.580–2.600 μονάδων. Μόνο μια επιστροφή πάνω από αυτή την περιοχή, συνοδευόμενη από βελτίωση της συναλλακτικής εικόνας και ουσιαστική τραπεζική συμμετοχή, θα μπορούσε να περιορίσει τις ενδείξεις βραχυπρόθεσμης αδυναμίας.
Σε περίπτωση ισχυρότερης ανάκαμψης, η επόμενη σημαντική αντίσταση εντοπίζεται στις 2.630–2.650 μονάδες.
Η συμπεριφορά του δείκτη στη σημερινή συνεδρίαση παρουσιάζει ένα επιπλέον ενδιαφέρον χαρακτηριστικό. Παρά τη σημαντική υποχώρηση από το πρωί, η απομάκρυνση από τα χαμηλά προς το κλείσιμο δείχνει ότι εξακολουθούν να εμφανίζονται αγοραστές σε χαμηλότερες αποτιμήσεις.
Ωστόσο, η αντίδραση αυτή δεν αρκεί από μόνη της για να επιβεβαιώσει σχηματισμό πυθμένα.
Ιδιαίτερη σημασία έχει η σχέση τιμών και συναλλαγών.
Μια ισχυρή πτώση με αυξημένο τζίρο, όπως η σημερινή, υποδηλώνει ένταση της προσφοράς. Εάν στις επόμενες συνεδριάσεις οι τιμές εξακολουθήσουν να υποχωρούν με υψηλή συναλλακτική δραστηριότητα, το ενδεχόμενο βαθύτερης διόρθωσης θα ενισχυθεί.
Αντίθετα, υποχώρηση του όγκου πωλήσεων και σταθεροποίηση πάνω από τις 2.500 μονάδες θα μπορούσαν να αποτελέσουν τις πρώτες ενδείξεις εξασθένησης των ρευστοποιήσεων.
Στον τραπεζικό δείκτη, η τεχνική εικόνα είναι ακόμη πιο επιβαρυμένη.
Η υποχώρηση κάτω από τις 2.900 μονάδες επιβάρυνε περαιτέρω την εικόνα του κλάδου, ενώ η περιοχή των 2.800 μονάδων αποκτά πλέον αυξημένη σημασία ως επόμενη ζώνη στήριξης.
Χαμηλότερα, οι 2.750–2.700 μονάδες αποτελούν την επόμενη περιοχή δυνητικής τεχνικής άμυνας.
Στον αντίποδα, η πρώτη αντίσταση βρίσκεται στις 2.900 μονάδες και ακολουθούν οι 2.965–3.000 μονάδες. Για να αποκατασταθεί ουσιαστικά η τεχνική εικόνα του τραπεζικού κλάδου, απαιτείται επιστροφή πάνω από τις 3.000 μονάδες.
Η επόμενη εβδομάδα: Moody’s, S&P, Fed και ΕΚΤ καθορίζουν τις κινήσεις
Η επόμενη χρηματιστηριακή εβδομάδα αναμένεται ιδιαίτερα απαιτητική.
Πρώτο σημείο αναφοράς θα είναι η αντίδραση των αγορών στις αποψινές αξιολογήσεις της Moody’s για τη Γαλλία και της S&P για την Ελλάδα.
Στη συνέχεια, το ενδιαφέρον θα στραφεί στις αποφάσεις της Fed στις 28 Οκτωβρίου και της Ευρωπαϊκής Κεντρικής Τράπεζας στις 29 Οκτωβρίου.
Η αγορά θα αναζητήσει κυρίως απαντήσεις για το κατά πόσο οι κεντρικές τράπεζες θεωρούν ότι η άνοδος των ενεργειακών τιμών αποτελεί προσωρινή διαταραχή ή έναν νέο παράγοντα επίμονου πληθωρισμού.
Παράλληλα, κρίσιμη θα είναι η συμπεριφορά των γαλλικών κρατικών ομολόγων.
Για το Χρηματιστήριο Αθηνών, η δοκιμασία των 2.500 μονάδων και η δυνατότητα του τραπεζικού δείκτη να περιορίσει την καθοδική του δυναμική θα αποτελέσουν τα δύο βασικά τεχνικά σημεία αναφοράς.
Γνώμες ειδικών: Προεξοφλημένη η υποβάθμιση, όχι όμως και οι συνέπειες της γαλλικής κρίσης
Οι εκτιμήσεις διεθνών αναλυτών συγκλίνουν στην άποψη ότι η γαλλική δημοσιονομική κρίση αποτελεί σοβαρή πηγή αστάθειας, χωρίς ωστόσο να οδηγεί αυτομάτως σε επανάληψη της ευρωπαϊκής κρίσης χρέους της προηγούμενης δεκαετίας.
Οι αναλύτριες Lilia Peytavin και Marcella Chow της J.P. Morgan Asset Management επισημαίνουν ότι η πολιτική και κοινωνική αναταραχή έχει ενισχύσει προϋπάρχουσες αδυναμίες της γαλλικής οικονομίας.
Ο Jens Nærvig Pedersen, επικεφαλής αναλυτής σταθερού εισοδήματος και συναλλάγματος της Danske Bank, εκτιμά ότι μια πιθανή υποβάθμιση της Γαλλίας έχει ήδη ενσωματωθεί σε σημαντικό βαθμό στις τιμές των αγορών.
Η Ipek Ozkardeskaya, ανώτερη αναλύτρια της Swissquote, θεωρεί ότι η γαλλική αναταραχή δεν έχει ακόμη εξελιχθεί σε γενικευμένη ευρωπαϊκή κρίση χρέους. Προειδοποιεί, ωστόσο, ότι τα spreads απαιτούν στενή παρακολούθηση.
Η ελληνική χρηματιστηριακή αγορά διαθέτει επιχειρήσεις με βελτιωμένα θεμελιώδη μεγέθη και έναν τραπεζικό κλάδο με ισχυρότερη κεφαλαιακή βάση σε σχέση με το παρελθόν. Αυτό, όμως, δεν την καθιστά απρόσβλητη από μια παρατεταμένη διεθνή αναταραχή.
Η Παρασκευή δεν ήταν απλώς μια ακόμη πτωτική συνεδρίαση. Ήταν μια συνεδρίαση κατά την οποία η πτώση απέκτησε μεγαλύτερο συναλλακτικό βάρος, οι τράπεζες δέχθηκαν νέες ισχυρές πιέσεις και η περιοχή των 2.500 μονάδων μετατράπηκε στο επόμενο κρίσιμο οχυρό της αγοράς.
Το εάν πρόκειται για το τελευταίο στάδιο μιας έντονης διόρθωσης ή για την αρχή μιας βαθύτερης αναπροσαρμογής θα κριθεί σε μεγάλο βαθμό από όσα θα ανακοινωθούν τις επόμενες ώρες για τη Γαλλία και από την αντίδραση των διεθνών αγορών τη Δευτέρα.
Διότι στο τέλος αυτής της εβδομάδας, το μεγαλύτερο πρόβλημα του Χρηματιστηρίου Αθηνών δεν βρίσκεται μόνο στην οδό Αθηνών. Βρίσκεται στο Παρίσι, στις αγορές ομολόγων και στο ολοένα ακριβότερο βαρέλι του πετρελαίου.
Η τέλεια παγίδα
Μετά από έξι διαδοχικούς ανοδικούς μήνες, ο Οκτώβριος οδεύει προς αρνητικό κλείσιμο, καθώς απομένουν μόλις τέσσερις συνεδριάσεις για να καλυφθεί μια απόσταση άνω των 200 μονάδων. Η ελληνική αγορά υπέκυψε στις πιέσεις του ιδιαίτερα δυσμενούς οικονομικού και γεωπολιτικού περιβάλλοντος, με τη συσσώρευση υφιστάμενων και δυνητικών κινδύνων να επιβαρύνει την επενδυτική ψυχολογία και να ενισχύει την επιφυλακτικότητα των αγοραστών. Η εταιρική κερδοφορία, που μέχρι πρότινος λειτουργούσε ως ανάχωμα στις πιέσεις, πέρασε στο παρασκήνιο και πλέον η ελληνική αγορά ακολουθεί εντονότερα τις διακυμάνσεις των διεθνών χρηματιστηρίων, με την αντίδρασή της στις πτωτικές συνεδριάσεις να αποκτά συχνά δυσανάλογη ένταση. Υπό αυτό το πρίσμα το διεθνές περιβάλλον παραμένει η νούμερο ένα αιτίαση των όσων συμβαίνουν στην εγχώρια αγορά, οι επιμέρους αναλαμπές δεν δείχνουν ικανές να αλλάξουν τη συνολική εικόνα.
Τα τραπεζικά αποτελέσματα, που εισέρχονται στο προσκήνιο στο τέλος της ερχόμενης εβδομάδας, θα μπορούσαν να προσφέρουν την αφορμή για μια μερική αυτονόμηση της εγχώριας αγοράς. Οι εκτιμήσεις για το γ’ τρίμηνο προβλέπουν αύξηση 11,5% στα έσοδα από τόκους (2,27 δις ευρώ), 16,5% στα προ προβλέψεων κέρδη (1,96 δις ευρώ) και 18,5% στα καθαρά κέρδη (1,26 δις ευρώ) σε σχέση με το αντίστοιχο περυσινό τρίμηνο. Σε κάθε περίπτωση εκτός από τα τραπεζικά μεγέθη θα αξιολογηθεί η προοπτική για το τέλος της χρονιάς σε σχέση με τους αρχικούς στόχους αλλά και την δυνατότητα πιο γενναιόδωρων μερισματικών διανομών μετά την σχετική απόφαση του SSM.
Στις ΗΠΑ, οι χρηματιστηριακοί δείκτες οδεύουν προς την ολοκλήρωση της εβδομάδας με μικτή εικόνα, καθώς οι εκροές από τις τεχνολογικές μετοχές αναδεικνύουν εκ νέου τις αμφιβολίες για τις χρηματοδοτικές ανάγκες και την απόδοση των επενδύσεων στην τεχνητή νοημοσύνη. Οι εταιρικές ανακοινώσεις επανέφεραν τους σχετικούς προβληματισμούς στο προσκήνιο, ενισχύοντας την επιλεκτικότητα των επενδυτών. Πέρα από τα εταιρικά αποτελέσματα, η προσοχή την ερχόμενη εβδομάδα στρέφεται στις αποφάσεις των κεντρικών τραπεζών. Τόσο η Ομοσπονδιακή Τράπεζα των ΗΠΑ όσο και η ΕΚΤ αναμένεται να διατηρήσουν αμετάβλητα τα επιτόκια στις συνεδριάσεις της 28ης και της 29ης Οκτωβρίου, αντίστοιχα. Το βάρος θα πέσει, επομένως, στις ενδείξεις για την επόμενη κίνησή τους, καθώς οι αγορές ήδη προεξοφλούν αυξήσεις κατά 25 μονάδες βάσης στις τελευταίες συνεδριάσεις του Δεκεμβρίου. Σταθερά ψηλά στην επενδυτική ατζέντα παραμένουν οι διακυμάνσεις των τιμών του αργού πετρελαίου και οι εξελίξεις στη Γαλλία, οι οποίες επηρεάζουν τα περιθώρια απόδοσης των κρατικών ομολόγων και το κόστος δανεισμού.
Διαγραμματικά η αγορά έστησε την «τέλεια παγίδα» στους αγοραστές στην συνεδρίαση της Τετάρτης η οποία αποδείχθηκε μοιραία για την έκβαση της τάσης. Στο τέλος της ημέρας οι αγοραστές είχαν καταφέρει να κλείσουν το Γενικό Δείκτη στο υψηλό της ημερήσιας διακύμανσης διασπώντας τους κινητούς μέσους των 30 και 50 ημερών, ενεργοποιώντας σήμα αγορών από τον MACD σε μια καθαρά ανοδική, συνεδρίαση με συμπαθητικές συναλλαγές. Οι επόμενες δύο συνεδριάσεις ήταν ο ορισμός της ψυχρολουσίας καθώς συνοδεύτηκαν από ένταση σε πωλήσεις και αρνητικές διακυμάνσεις σε όλο σχεδόν το εύρος της αγοράς βάζοντας εκ νέου το σενάριο των 2.498 μονάδων στο τραπέζι. Στο εν λόγω επίπεδο κλείνει το ανοδικό χάσμα τιμών της 27ης Ιουλίου με επόμενο σημείο στήριξης τις 2.430 μονάδες, μια ζώνη τιμών που αποτελεί ορόσημο για την μακροπρόθεσμη ανοδική τάση καθώς από εκεί διέρχεται με ανοδική κλίση ο εκθετικός κινητός μέσος των 200 ημερών. Όλο το σύστημα των βραχυπρόθεσμων κινητών μέσων και ο MACD έχει δώσει σήματα πώλησης ενώ οι ταλαντωτές δεν έχουν μπει ακόμα σε υποτιμημένες ζώνες αφήνοντας ανοικτό το ενδεχόμενο περαιτέρω υποχώρησης. Η ένταση της υποχώρησης των δύο τελευταίων ημερών δείχνει ότι το καθοδικό κύμα βρίσκεται ακόμα σε εξέλιξη δίνοντας προβάδισμα στην μεταβλητότητα και το πάνω χέρι στους πωλητές. Στο εναλλακτικό σενάριο με λιγότερες ωστόσο πιθανότητες, μια φάση ήπιας συσσώρευσης θα μπορούσε να εξομαλύνει τις διακυμάνσεις. Για να αποκτήσει, όμως, μεγαλύτερη αξιοπιστία η προοπτική σταθεροποίησης, θα απαιτούνταν αισθητή υποχώρηση των συναλλακτικών όγκων, ιδανικά σε συνδυασμό με την είσοδο των ταλαντωτών σε υπερπωλημένες ζώνες.
Γεμάτο το ημερολόγιο στην τελευταία εβδομάδα του μήνα τόσο εντός όσο κα εκτός των τειχών. Απόψε το βράδυ η S&P θα αξιολογήσει το ελληνικό αξιόχρεο ενώ η Moody’s θα ανακοινώσει την ετυμηγορία της για την Γαλλία (Aa3, αρνητική προοπτική) σε μια άκρως κομβική συγκυρία για την δεύτερη μεγαλύτερη οικονομία της Ευρώπης. Την Κυριακή θα διεξαχθεί στην Βραζιλία ο δεύτερος γύρος των προεδρικών εκλογών με αρκετό ενδιαφέρον από τις εταιρίες που έχουν παρουσία στον κλάδο τυχερών παιχνιδιών.
Στις χρηματικές διανομές, χωρίς το δικαίωμα στο προμέρισμα χρήσης 2026 των €0,06 ανά μετοχή θα διαπραγματεύεται η μετοχή της Παπουτσάνης τη Δευτέρα 26 Οκτωβρίου ενώ την Παρασκευή η μετοχή της ΕΛΒΕ θα διαπραγματεύεται χωρίς το δικαίωμα της χρηματικής διανομής 0,50 ανά μετοχή. Στο εγχώριο ημερολόγιο εταιρικών αποτελεσμάτων, την Τρίτη 27 Οκτωβρίου δημοσιεύει ο Διεθνής Αερολιμένας Αθηνών, ενώ την Πέμπτη 29 Οκτωβρίου ακολουθεί η Eurobank. Την Παρασκευή 30 Οκτωβρίου, πριν από την έναρξη της συνεδρίασης ανακοινώνουν η Alpha Bank και ο ΟΤΕ, ενώ την ίδια ημέρα δημοσιεύει και η Τράπεζα Πειραιώς. Τέλος, η CPI και η Νάκας ανακοινώνουν τα αποτελέσματα της δωδεκάμηνης οικονομικής χρήσης τους στο τέλος της εβδομάδας. Ακόμα, η τακτική δημοπρασία εντόκων γραμματίων λόγω της αργίας της 28ης Οκτωβρίου θα διεξαχθεί την Τρίτη.
Εκτός από τις συνεδριάσεις των κεντρικών τραπεζών το ενδιαφέρον στο εξωτερικό θα παραμείνει σταθερά εστιασμένο στις εταιρικές ανακοινώσεις του γ’ τριμήνου καθώς στην εικόνα μπαίνει δυνατά και ο κομβικός κλάδος της τεχνολογίας. Στο πυκνό ημερολόγιο ανακοινώσεων εταιρικών αποτελεσμάτων στις ΗΠΑ, τη Δευτέρα 26 Οκτωβρίου δημοσιεύει η Verizon πριν από την έναρξη της συνεδρίασης. Την Τρίτη 27 Οκτωβρίου, πριν από το άνοιγμα ανακοινώνουν οι Boeing, Coca-Cola, και PayPal ενώ μετά το κλείσιμο ακολουθούν οι Robinhood και Visa. Την Τετάρτη 28 Οκτωβρίου, πριν από την έναρξη των συναλλαγών δημοσιεύουν οι Aon, ADP, Etsy και GE Vernova, ενώ μετά το κλείσιμο το ενδιαφέρον στρέφεται στις Alphabet, Microsoft, FedEx, Ford και ServiceNow. Την Πέμπτη 29 Οκτωβρίου, σειρά έχουν οι Bristol Myers Squibb, Caterpillar, Eli Lilly, Mastercard και Merck πριν από το άνοιγμα, ενώ μετά το κλείσιμο ανακοινώνουν οι Amazon, Intel, Mondelez, Rivian, SanDisk, Starbucks, Strategy και Twilio. Τέλος, την Παρασκευή 30 Οκτωβρίου, πριν από την έναρξη της συνεδρίασης δημοσιεύουν οι AbbVie και Chevron, ενώ αναμένονται και τα αποτελέσματα της ExxonMobil.
Μάνος Χατζηδάκης – Υπεύθυνος Τμήματος Ανάλυσης, Beta Χρηματιστηριακή ΑΕΠΕΥ