

Νέα ισχυρή πτώση, χωρίς ουσιαστικά περιθώρια αντίδρασης, κατέγραψε την Παρασκευή 6 Νοεμβρίου το Χρηματιστήριο Αθηνών, παρασυρόμενο από τη διεθνή χρηματιστηριακή αναταραχή και την αυξανόμενη δυσπιστία των επενδυτών απέναντι στις υπερβολικές αποτιμήσεις της τεχνητής νοημοσύνης. Η επικράτηση των Δημοκρατικών στις ενδιάμεσες εκλογές των ΗΠΑ έχει δημιουργήσει νέες αβεβαιότητες, ενώ η ελληνική αγορά βλέπει πλέον τις 2.600 μονάδες να μετατρέπονται από στήριξη σε αντίσταση.
Ακολουθήστε το sofokleous10.gr στη Google
Προσθέστε μας στις προτιμώμενες πηγές σας για να βλέπετε συχνότερα τις ειδήσεις και τις αναλύσεις μας στη Google.
Ο Γενικός Δείκτης ολοκλήρωσε τη συνεδρίαση στις 2.553,35 μονάδες, με απώλειες 2,22% ή 58,06 μονάδων, καταγράφοντας δεύτερη διαδοχική ισχυρή πτώση και επιστρέφοντας σε επίπεδα που επαναφέρουν τα δυσμενή τεχνικά σενάρια.
Ακόμη πιο ανησυχητικό είναι ότι η αγορά δεν κατόρθωσε να οργανώσει αξιόπιστη αντίδραση, παρά τις ενδοσυνεδριακές προσπάθειες περιορισμού των απωλειών. Οι πωλητές διατήρησαν τον έλεγχο, με τις ρευστοποιήσεις να επεκτείνονται στις τράπεζες, στη βιομηχανία, στην ενέργεια και στις περισσότερες μετοχές υψηλής κεφαλαιοποίησης.
Η Metlen και η Eurobank βρέθηκαν στο επίκεντρο των μεγαλύτερων απωλειών, με πτώση 4,84% και 4,74% αντίστοιχα. Παράλληλα, συνεχίστηκε η υποχώρηση της Coca-Cola HBC, η οποία έχασε το όριο των 50 ευρώ, επιβεβαιώνοντας ότι η αναστάτωση γύρω από τις δραστηριότητές της στη Ρωσία δεν έχει ακόμη απορροφηθεί από την αγορά.
Το σημαντικότερο στοιχείο, ωστόσο, είναι η μεταβολή της συνολικής χρηματιστηριακής εικόνας. Μέσα σε δύο συνεδριάσεις, οι προσδοκίες για επαναπροσέγγιση των πρόσφατων υψηλών έχουν δώσει τη θέση τους στην αναζήτηση νέων στηρίξεων.
Το κλείσιμο της Παρασκευής: Απώλειες 2,22% και συναλλαγές 346 εκατ. ευρώ
Ο Γενικός Δείκτης κινήθηκε ενδοσυνεδριακά μεταξύ 2.545,60 και 2.587,04 μονάδων, σε ένα εύρος 41,44 μονάδων που αποτυπώνει τη νευρικότητα και την έντονη μεταβλητότητα.
Η συνεδρίαση ξεκίνησε με αρνητικές διαθέσεις, ακολούθησε μια πρόσκαιρη προσπάθεια ανοδικής αντίδρασης και στη συνέχεια επικράτησαν οι πωλητές, οι οποίοι οδήγησαν τον δείκτη στις παρυφές των 2.550 μονάδων.
Η συνολική αξία συναλλαγών διαμορφώθηκε περίπου στα 346,1 εκατ. ευρώ, ενώ ο τζίρος των μετοχών υψηλής κεφαλαιοποίησης προσέγγισε τα 333,8 εκατ. ευρώ.
Ο FTSE/ΧΑ Large Cap υποχώρησε στις 6.542,76 μονάδες, με απώλειες 2,27%, ενώ ο τραπεζικός δείκτης ΔΤΡ διαμορφώθηκε στις 3.072,82 μονάδες, καταγράφοντας πτώση 2,09%.
| Δείκτης | Τιμή | Μεταβολή |
|---|---|---|
| Γενικός Δείκτης | 2.553,35 | -2,22% |
| FTSE/ΧΑ Large Cap | 6.542,76 | -2,27% |
| Δείκτης Τραπεζών | 3.072,82 | -2,09% |
| Αξία συναλλαγών | 346,1 εκατ. € | — |
| Υψηλό Γενικού Δείκτη | 2.587,04 | — |
| Χαμηλό Γενικού Δείκτη | 2.545,60 | — |
Ο τζίρος εμφανίστηκε σημαντικά χαμηλότερος από τον ιδιαίτερα αυξημένο της Πέμπτης, όταν η αξία συναλλαγών είχε ξεπεράσει τα 730 εκατ. ευρώ, επηρεασμένη και από μεγάλες προσυμφωνημένες πράξεις.
Παρά τη μείωση αυτή, η σημερινή συναλλακτική δραστηριότητα παρέμεινε αξιόλογη, χωρίς όμως να συνοδεύεται από ουσιαστικό αγοραστικό ενδιαφέρον που θα μπορούσε να ανακόψει την πτώση.
Εβδομαδιαία πτώση 2,51% – Εξανεμίστηκε η προηγούμενη ανάκαμψη
Η τελευταία συνεδρίαση της εβδομάδας σφράγισε την αποτυχία της αγοράς να διατηρήσει την ανοδική αντίδραση που είχε προηγηθεί.
Ο Γενικός Δείκτης είχε ολοκληρώσει την Παρασκευή 30 Οκτωβρίου στις 2.619,08 μονάδες. Με το σημερινό κλείσιμο στις 2.553,35 μονάδες, οι συνολικές εβδομαδιαίες απώλειες ανέρχονται σε 65,73 μονάδες ή 2,51%.
Αντίστοιχα, ο δείκτης υψηλής κεφαλαιοποίησης υποχώρησε κατά περίπου 2,38% σε εβδομαδιαία βάση.
Αξίζει να σημειωθεί ότι ο τραπεζικός δείκτης, παρά τη σημερινή σημαντική υποχώρηση, διατηρεί εβδομαδιαία άνοδο περίπου 1,62%, καθώς οι προηγούμενες συνεδριάσεις είχαν δημιουργήσει ένα μικρό απόθεμα κερδών.
Η εικόνα γίνεται ακόμη πιο αποκαλυπτική στις επιμέρους μετοχές.
| Μετοχή | 30/10 | 6/11 | Εβδομάδα |
|---|---|---|---|
| Coca-Cola HBC | 56,10 € | 49,65 € | -11,50% |
| Metlen | 48,00 € | 45,20 € | -5,83% |
| Eurobank | 4,498 € | 4,484 € | -0,31% |
Η Eurobank αποτελεί χαρακτηριστική περίπτωση μετοχής που, παρά τη σημερινή βουτιά, διατηρεί σχετικά περιορισμένες εβδομαδιαίες απώλειες, χάρη στην άνοδο των προηγούμενων ημερών.
Αντίθετα, η Coca-Cola HBC και η Metlen καταγράφουν πολύ μεγαλύτερη επιβάρυνση, προσθέτοντας στους διεθνείς κινδύνους και ειδικούς παράγοντες που επηρεάζουν την επενδυτική συμπεριφορά.
Coca-Cola HBC: Κάτω από τα 50 ευρώ και ο προβληματισμός μεγαλώνει
Η Coca-Cola HBC αποτελεί πλέον ένα από τα σοβαρότερα ζητήματα για τη βραχυπρόθεσμη εικόνα του ελληνικού χρηματιστηρίου.
Μετά τη χθεσινή κατάρρευση κατά 14,12%, η μετοχή υποχώρησε σήμερα κατά επιπλέον 1,68%, κλείνοντας στα 49,65 ευρώ.
Η επιστροφή κάτω από το ψυχολογικό όριο των 50 ευρώ αποκτά ιδιαίτερη σημασία, καθώς ο τίτλος είχε αποτελέσει για μεγάλο χρονικό διάστημα έναν από τους βασικούς πυλώνες στήριξης του Γενικού Δείκτη.
Το πρόβλημα συνδέεται με τις εξελίξεις στη Ρωσία και συγκεκριμένα με τις πληροφορίες για αίτημα υπαγωγής σε εξωτερική διαχείριση τοπικών δραστηριοτήτων της εταιρείας.
Η Coca-Cola HBC έχει διευκρινίσει επισήμως ότι δεν έχει λάβει ειδοποίηση από τις ρωσικές αρχές για αλλαγές στο καθεστώς λειτουργίας των δραστηριοτήτων της στη χώρα. Έχει επίσης επισημάνει ότι δεν εξαρτά τη χρηματοδότηση των διεθνών δραστηριοτήτων της ή την εξυπηρέτηση του χρέους της από κεφάλαια που προέρχονται από τη Ρωσία.
Ωστόσο, η χρηματιστηριακή αντίδραση δείχνει ότι οι καθησυχαστικές διευκρινίσεις δεν έχουν αρκέσει για την αποκατάσταση της εμπιστοσύνης.
Η αγορά δεν αποτιμά μόνο τις άμεσες οικονομικές συνέπειες ενός ενδεχόμενου δυσμενούς γεγονότος. Αποτιμά και την αβεβαιότητα γύρω από την προστασία των περιουσιακών στοιχείων, τον γεωπολιτικό κίνδυνο και τη δυνατότητα πρόβλεψης των εξελίξεων.
Η μετοχή έχει υποχωρήσει κατά 15,56% μέσα στις τελευταίες δύο συνεδριάσεις, σε σχέση με το κλείσιμο της Τετάρτης.
Για έναν τίτλο τέτοιας κεφαλαιοποίησης, η ταχύτητα της υποχώρησης αποτελεί από μόνη της παράγοντα ανησυχίας.
Metlen και Eurobank στην πρώτη γραμμή των πωλητών
Η Metlen βρέθηκε στην κορυφή των απωλειών μεταξύ των μεγαλύτερων εισηγμένων, υποχωρώντας κατά 4,84% στα 45,20 ευρώ.
Η μετοχή δεν κατόρθωσε να αξιοποιήσει την προηγούμενη αντίδρασή της, ενώ εξακολουθεί να βρίσκεται αντιμέτωπη με την επιφυλακτικότητα που δημιούργησαν τα πρόσφατα οικονομικά και λειτουργικά δεδομένα της εταιρείας.
Η πτώση αποκτά μεγαλύτερη σημασία επειδή σημειώνεται σε ένα περιβάλλον γενικευμένης αποστροφής του επενδυτικού κινδύνου. Σε τέτοιες συνθήκες, οι επενδυτές αντιμετωπίζουν αυστηρότερα τις αβεβαιότητες γύρω από την εκτέλεση μεγάλων επενδυτικών σχεδίων και τις προσδοκίες κερδοφορίας.
Ανάλογα έντονες πιέσεις δέχθηκε η Eurobank, η οποία υποχώρησε 4,74% στα 4,484 ευρώ, καταγράφοντας τη μεγαλύτερη πτώση μεταξύ των συστημικών τραπεζών.
Η Εθνική Τράπεζα έχασε 3,10%, κλείνοντας στα 16,28 ευρώ, ενώ η Alpha Bank υποχώρησε 3,21% στα 4,53 ευρώ και η Τράπεζα Πειραιώς 1,69% στα 9,634 ευρώ.
Οι τραπεζικές μετοχές, οι οποίες είχαν πρωταγωνιστήσει σε αρκετές από τις προηγούμενες ανοδικές αντιδράσεις, βρέθηκαν ξανά στο επίκεντρο των ρευστοποιήσεων.
Το γεγονός αυτό έχει ιδιαίτερη βαρύτητα για τη συνέχεια, καθώς χωρίς τη συμμετοχή των τραπεζών δύσκολα μπορεί να οργανωθεί μια αξιόπιστη και διατηρήσιμη αντίδραση του Γενικού Δείκτη.
Ελάχιστες εξαιρέσεις στη μεγάλη κεφαλαιοποίηση
Η αρνητική εικόνα επεκτάθηκε στο μεγαλύτερο μέρος των μετοχών υψηλής κεφαλαιοποίησης.
Η ΔΕΗ υποχώρησε 2,36% στα 23,14 ευρώ, η Titan Cement 3,18% στα 45,70 ευρώ και η Cenergy 2,61% στα 20,86 ευρώ.
Απώλειες 2,33% σημείωσε η Τράπεζα Κύπρου, ενώ η ΓΕΚ ΤΕΡΝΑ έκλεισε στα 39,26 ευρώ με πτώση 1,70%.
Στον αντίποδα, ελάχιστοι τίτλοι διαφοροποιήθηκαν από το γενικευμένο αρνητικό κλίμα.
Η Motor Oil ενισχύθηκε κατά 0,76% στα 60 ευρώ, η Optima Bank κατά 1,60% στα 13,95 ευρώ, ενώ οριακά ανοδικά κινήθηκε η AKTOR κατά 0,10%.
Η εικόνα αυτή επιβεβαιώνει ότι το πρόβλημα δεν περιορίστηκε σε έναν συγκεκριμένο κλάδο. Οι ρευστοποιήσεις είχαν οριζόντιο χαρακτήρα, στοιχείο που παραπέμπει περισσότερο σε συνολική μείωση του επενδυτικού κινδύνου παρά σε μεμονωμένες αρνητικές ειδήσεις.
Διεθνές φόντο: Το εκλογικό αποτέλεσμα στις ΗΠΑ και ο φόβος για την τεχνητή νοημοσύνη
Το διεθνές περιβάλλον αποτέλεσε τον κυριότερο εξωτερικό παράγοντα πίεσης για την ελληνική αγορά.
Η εντυπωσιακή νίκη των Δημοκρατικών στις ενδιάμεσες αμερικανικές εκλογές, που τους έδωσε τον έλεγχο και των δύο σωμάτων του Κογκρέσου, δημιούργησε αρχικά προσδοκίες περιορισμού ορισμένων πολιτικών κινδύνων.
Ωστόσο, η πρώτη ανακούφιση των επενδυτών αποδείχθηκε εξαιρετικά βραχύβια.
Η Wall Street γνώρισε την Πέμπτη μία από τις χειρότερες συνεδριάσεις των τελευταίων μηνών, με τον Nasdaq να υποχωρεί κατά 5,5%, τον S&P 500 κατά περίπου 4,4% και τον Dow Jones κατά 3,4%.
Στο επίκεντρο βρέθηκαν οι τεχνολογικές εταιρείες και ιδιαίτερα εκείνες που συνδέονται με την τεχνητή νοημοσύνη και την ανάπτυξη κέντρων δεδομένων.
Οι επενδυτές ανησυχούν ότι ένα Κογκρέσο ελεγχόμενο από τους Δημοκρατικούς θα μπορούσε να προωθήσει αυστηρότερους περιβαλλοντικούς και ενεργειακούς περιορισμούς, καθώς και μεγαλύτερο έλεγχο στις επενδύσεις του κλάδου.
Το ζήτημα, όμως, δεν εξαντλείται στην αμερικανική πολιτική.
Η συζήτηση για το κατά πόσο οι τεράστιες επενδύσεις στην τεχνητή νοημοσύνη μπορούν να αποδώσουν επαρκή κέρδη είχε ξεκινήσει πολύ πριν από τις εκλογές.
Οι υψηλές αποτιμήσεις, η χρηματοδότηση επενδύσεων με δανεισμό και η αυξανόμενη συγκέντρωση των χρηματιστηριακών κερδών σε περιορισμένο αριθμό τεχνολογικών κολοσσών είχαν καταστήσει τις αγορές ιδιαίτερα ευάλωτες σε μία απότομη αναθεώρηση των προσδοκιών.
Το αμερικανικό sell-off μεταδόθηκε αμέσως στην Ασία.
Ο ιαπωνικός Nikkei υποχώρησε περίπου 6%, ενώ ισχυρότατες πιέσεις δέχθηκαν οι αγορές της Νότιας Κορέας και της Ταϊβάν, όπου η μεγάλη συγκέντρωση εταιρειών ημιαγωγών ενίσχυσε την ένταση των ρευστοποιήσεων.
Ανάλογη εικόνα επικράτησε στην Ευρώπη.
Ο πανευρωπαϊκός STOXX 600 βρέθηκε σε σημαντικά αρνητικό έδαφος, ενώ κατά τη διάρκεια της συνεδρίασης ο γερμανικός DAX και ο γαλλικός CAC 40 κατέγραφαν απώλειες που προσέγγιζαν ή ξεπερνούσαν το 2%.
Η ελληνική αγορά, παρότι δεν διαθέτει τη μεγάλη έκθεση σε εταιρείες τεχνητής νοημοσύνης που χαρακτηρίζει τις ΗΠΑ ή ορισμένες ασιατικές αγορές, δεν κατόρθωσε να διαφοροποιηθεί.
Και αυτό διότι όταν τα μεγάλα διεθνή χαρτοφυλάκια περιορίζουν το συνολικό τους ρίσκο, οι πωλήσεις επεκτείνονται και σε αγορές που δεν συνδέονται άμεσα με την αρχική αιτία της αναταραχής.
Fed: Η ισχυρή απασχόληση δεν αφήνει πολλά περιθώρια χαλάρωσης
Πρόσθετη παράμετρος αβεβαιότητας αποτελεί η πορεία της αμερικανικής νομισματικής πολιτικής.
Τα στοιχεία για την απασχόληση του Οκτωβρίου στις ΗΠΑ αποδείχθηκαν ισχυρότερα των εκτιμήσεων, με 165.000 νέες θέσεις εργασίας και υποχώρηση της ανεργίας στο 4,1%.
Η εικόνα αυτή επιβεβαιώνει την ανθεκτικότητα της αμερικανικής οικονομίας, αλλά ταυτόχρονα περιορίζει τα περιθώρια της Federal Reserve να αγνοήσει τους πληθωριστικούς κινδύνους.
Οι αγορές ενίσχυσαν τις προσδοκίες για νέα αύξηση επιτοκίων κατά 25 μονάδες βάσης τον Δεκέμβριο, με τη σχετική πιθανότητα να προσεγγίζει το 85% μετά τη δημοσιοποίηση των στοιχείων.
Παράλληλα, ο πρόεδρος της Fed της Νέας Υόρκης, John Williams, υπογράμμισε ότι ο πληθωρισμός εξακολουθεί να βρίσκεται σε υπερβολικά υψηλά επίπεδα και πρέπει να επιστρέψει σταθερά στον στόχο του 2%.
Η συνύπαρξη αυστηρότερων χρηματοοικονομικών συνθηκών, υψηλών αποτιμήσεων και αβεβαιότητας για την τεχνητή νοημοσύνη δημιουργεί ένα δύσκολο περιβάλλον για τις μετοχικές αγορές.
Τεχνική εικόνα: Οι 2.600 μονάδες από στήριξη έγιναν αντίσταση
Η τεχνική εικόνα του Γενικού Δείκτη έχει επιβαρυνθεί αισθητά μετά τις δύο τελευταίες συνεδριάσεις.
Η απώλεια της περιοχής των 2.600 μονάδων δεν αποτελεί απλώς μια συμβολική εξέλιξη. Πρόκειται για ζώνη στην οποία η αγορά είχε πραγματοποιήσει επανειλημμένες προσπάθειες σταθεροποίησης και η οποία αποτελούσε βασικό σημείο αναφοράς για τους βραχυπρόθεσμους επενδυτές.
Το σημερινό κλείσιμο στις 2.553,35 μονάδες επιβεβαιώνει ότι η συγκεκριμένη περιοχή δεν λειτούργησε ως αποτελεσματική στήριξη.
Αντίθετα, η υποχώρηση κάτω από αυτήν ενίσχυσε την πίεση και μετέφερε την προσοχή των επενδυτών σε χαμηλότερα επίπεδα.
Ιδιαίτερη σημασία έχει επίσης η μορφή της συνεδρίασης.
Παρότι ο δείκτης προσπάθησε να κινηθεί υψηλότερα κατά τις πρωινές ώρες, δεν κατάφερε να διατηρήσει την ανοδική αντίδραση και ολοκλήρωσε την ημέρα κοντά στα χαμηλά της.
Αυτή η συμπεριφορά δείχνει ότι οι αγοραστές δεν είχαν την απαιτούμενη δύναμη για να απορροφήσουν την προσφορά.
Η πρώτη κρίσιμη περιοχή στήριξης εντοπίζεται πλέον στις 2.545–2.550 μονάδες.
Πρόκειται για το επίπεδο στο οποίο καταγράφηκε το σημερινό ενδοσυνεδριακό χαμηλό και το οποίο θα αποτελέσει το πρώτο ουσιαστικό τεστ στην επόμενη συνεδρίαση.
Αν χαθεί και αυτή η περιοχή, η αγορά θα μπορούσε να κινηθεί προς τις 2.530 μονάδες, οι οποίες συνδέονται με το κλείσιμο της 23ης Οκτωβρίου.
Ακόμη σημαντικότερη θεωρείται η ζώνη των 2.514–2.500 μονάδων.
Η πρώτη τιμή αντιστοιχεί περίπου στο ενδοσυνεδριακό χαμηλό της 23ης Οκτωβρίου, ενώ η δεύτερη αποτελεί ισχυρό ψυχολογικό ορόσημο.
Η προσέγγιση των 2.500 μονάδων θα σήμαινε ότι η ανοδική αντίδραση του τέλους Οκτωβρίου έχει εξανεμιστεί σχεδόν πλήρως.
Από την άλλη πλευρά, για να αρχίσει να βελτιώνεται η τεχνική εικόνα απαιτείται αρχικά η επαναφορά πάνω από τις 2.575–2.587 μονάδες.
Στη συνέχεια, η αγορά θα πρέπει να διεκδικήσει εκ νέου τις 2.600 μονάδες και να διατηρηθεί πάνω από αυτές.
Μόνο τότε θα μπορούσε να δοκιμάσει την περιοχή των 2.611–2.620 μονάδων, η οποία πλέον αποτελεί την πρώτη ουσιαστική ζώνη αντίστασης υψηλότερα.
Η επιστροφή προς τις 2.660–2.683 μονάδες, όπου βρέθηκαν τα υψηλά της εβδομάδας, προϋποθέτει σημαντική αλλαγή της επενδυτικής ψυχολογίας και ουσιαστική αποκλιμάκωση των διεθνών πιέσεων.
Τα βασικά τεχνικά επίπεδα:
| Περιοχή | Τεχνική σημασία |
|---|---|
| 2.545–2.550 | Άμεση στήριξη |
| 2.530 | Επόμενη στήριξη |
| 2.514–2.500 | Κρίσιμη ζώνη άμυνας |
| 2.575–2.587 | Πρώτη αντίσταση |
| 2.600 | Κομβικό επίπεδο ανάκτησης |
| 2.611–2.620 | Ισχυρότερη βραχυπρόθεσμη αντίσταση |
| 2.660–2.683 | Ζώνη επαναφοράς της ανοδικής δυναμικής |
Η τεχνική εικόνα των τραπεζών χρειάζεται εξίσου προσεκτική παρακολούθηση.
Ο ΔΤΡ παραμένει πάνω από τις 3.000 μονάδες, έχοντας διατηρήσει ένα μέρος της προηγούμενης ανοδικής κίνησης.
Ωστόσο, η σημερινή υποχώρηση επιβεβαιώνει ότι οι τραπεζικές μετοχές δεν είναι σε θέση, τουλάχιστον προς το παρόν, να λειτουργήσουν ως σταθερός μηχανισμός άμυνας του Γενικού Δείκτη.
Η συμπεριφορά του κλάδου στις πρώτες συνεδριάσεις της επόμενης εβδομάδας θα αποτελέσει καθοριστικό παράγοντα για το αν η αγορά μπορεί να σταθεροποιηθεί ή αν θα κινηθεί προς νέες χαμηλότερες περιοχές.
Η επόμενη εβδομάδα: Τρία μέτωπα που θα κρίνουν την κατεύθυνση
Η αγορά μπαίνει πλέον σε μια ιδιαίτερα απαιτητική περίοδο, με τρεις βασικούς παράγοντες να καθορίζουν τις προοπτικές της.
Ο πρώτος είναι η συμπεριφορά των διεθνών χρηματιστηρίων και ιδιαίτερα της Wall Street. Εάν οι πιέσεις στις αμερικανικές τεχνολογικές εταιρείες συνεχιστούν, θα είναι δύσκολο για την Αθήνα να διαφοροποιηθεί ουσιαστικά.
Ο δεύτερος αφορά την αποκατάσταση της εμπιστοσύνης στις μετοχές υψηλής κεφαλαιοποίησης που έχουν δεχθεί ειδικές πιέσεις, με χαρακτηριστικότερη την περίπτωση της Coca-Cola HBC. Όσο η συγκεκριμένη μετοχή παραμένει ασταθής, η επιβάρυνση του Γενικού Δείκτη θα συνεχίζεται.
Ο τρίτος παράγοντας συνδέεται με τις τράπεζες και την αξιολόγηση της ελληνικής οικονομίας από τη Fitch, η οποία αναμένεται μετά το κλείσιμο της σημερινής συνεδρίασης.
Μια θετική αξιολόγηση θα μπορούσε να λειτουργήσει υποστηρικτικά για την εγχώρια επενδυτική ψυχολογία. Ωστόσο, δύσκολα θα ήταν από μόνη της αρκετή για να εξουδετερώσει μια ενδεχόμενη συνέχιση του παγκόσμιου κύματος ρευστοποιήσεων.
Για την ελληνική αγορά, το βασικό ζητούμενο δεν είναι πλέον η άμεση επιστροφή στα πρόσφατα υψηλά.
Είναι η αποτροπή μιας νέας βαθύτερης διορθωτικής κίνησης και η δημιουργία μιας αξιόπιστης βάσης τιμών από την οποία θα μπορούσε να ξεκινήσει μια νέα ανοδική προσπάθεια.
Γνώμες ειδικών: Διχασμένοι οι αναλυτές για το βάθος και τη διάρκεια της διεθνούς διόρθωσης
Η ένταση της διεθνούς αναταραχής έχει προκαλέσει σημαντικές διαφοροποιήσεις στις εκτιμήσεις των αναλυτών.
Ο Mohit Kumar της Jefferies εκτιμά ότι η πρόσφατη κατάρρευση των τεχνολογικών μετοχών δεν σηματοδοτεί απαραίτητα το τέλος του επενδυτικού κύκλου της τεχνητής νοημοσύνης.
Αναγνωρίζει ότι το αποτέλεσμα των αμερικανικών εκλογών δημιουργεί αβεβαιότητα για τον ρυθμό ανάπτυξης των κέντρων δεδομένων, θεωρεί όμως ότι οι Δημοκρατικοί δύσκολα θα επιλέξουν πολιτικές που θα ακυρώσουν έναν σημαντικό κινητήρα οικονομικής ανάπτυξης και δημιουργίας θέσεων εργασίας.
Ο Joe Maher της Capital Economics εμφανίζεται πιο επιφυλακτικός.
Κατά την εκτίμησή του, η πιθανότητα περιορισμών στην κατασκευή νέων κέντρων δεδομένων έρχεται να προστεθεί σε ένα ήδη εύθραυστο επενδυτικό κλίμα. Η ανησυχία του είναι ότι η πολιτική αλλαγή στις ΗΠΑ μπορεί να αποτελέσει τον καταλύτη για μια πιο παρατεταμένη διόρθωση των μετοχών που στηρίχθηκαν στην ανάπτυξη της τεχνητής νοημοσύνης.
Ο Jim Reid της Deutsche Bank εστιάζει κυρίως στην ιστορική ένταση των ρευστοποιήσεων.
Η μεγάλη υποχώρηση των αμερικανικών εταιρειών ημιαγωγών, με τον σχετικό δείκτη της Φιλαδέλφειας να καταγράφει απώλειες άνω του 12% στη συνεδρίαση της Πέμπτης, αναδεικνύει το μέγεθος της αλλαγής στην επενδυτική διάθεση.
Ο Christopher Forbes της CMC Markets περιγράφει μια ιδιαίτερα απότομη απομόχλευση, καθώς επενδυτές που διατηρούσαν μεγάλες ανοδικές θέσεις σε δείκτες και μετοχές βρέθηκαν αντιμέτωποι με ταχύτατες απώλειες.
Το κοινό στοιχείο των εκτιμήσεων είναι ότι η μεταβλητότητα δύσκολα θα εξαφανιστεί άμεσα.
Για το Χρηματιστήριο Αθηνών, αυτό μεταφράζεται σε αυξημένο κίνδυνο νέων διακυμάνσεων, ακόμη και εάν υπάρξουν πρόσκαιρες ανοδικές αντιδράσεις.
Το συμπέρασμα της εβδομάδας είναι σαφές: η ελληνική αγορά δεν έχασε απλώς τις 2.600 μονάδες. Έχασε, τουλάχιστον προσωρινά, και την επενδυτική δυναμική που θα μπορούσε να τη διατηρήσει σε υψηλότερα επίπεδα.
Και όσο η διεθνής αναταραχή παραμένει ενεργή, η απόσταση από τις 2.553 έως τις 2.500 μονάδες δεν μπορεί πλέον να αντιμετωπίζεται ως ένα ακραίο και απίθανο ενδεχόμενο.
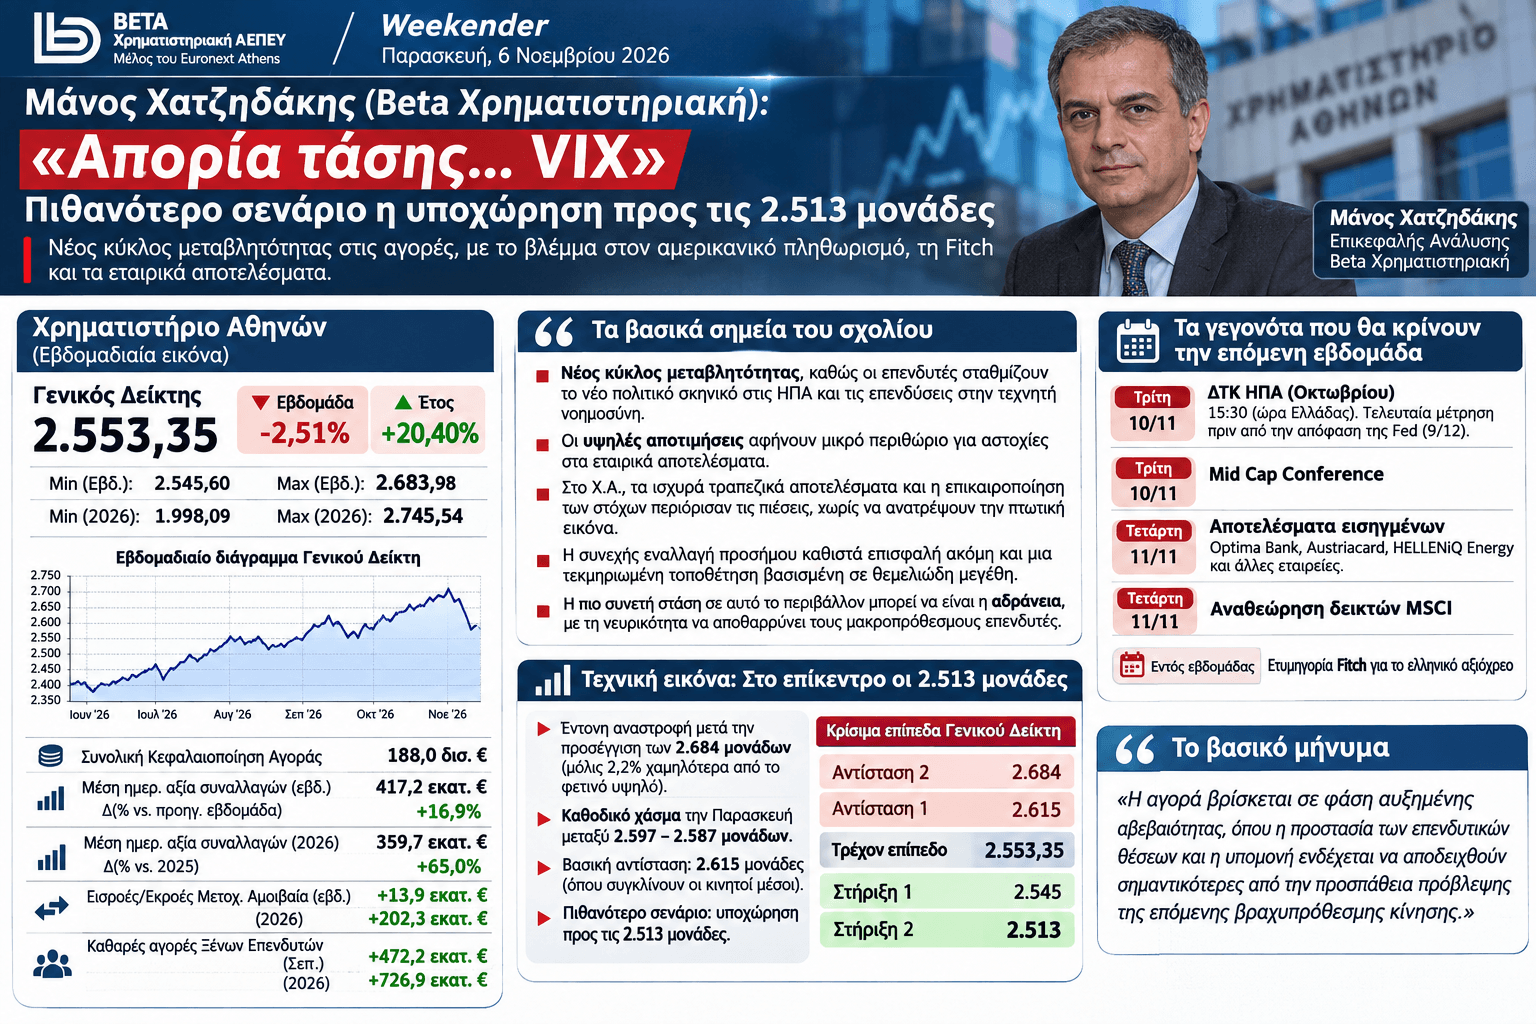
Μάνος Χατζηδάκης (Beta Χρηματιστηριακή): «Απορία τάσης… VIX» – Πιθανότερο σενάριο η υποχώρηση προς τις 2.513 μονάδες
Σε έναν νέο κύκλο έντονης μεταβλητότητας έχουν εισέλθει οι χρηματιστηριακές αγορές, με τους επενδυτές να προσπαθούν να αποκωδικοποιήσουν τις επιπτώσεις του νέου πολιτικού σκηνικού στις ΗΠΑ και τις προοπτικές των επενδύσεων στην τεχνητή νοημοσύνη, επισημαίνει ο Μάνος Χατζηδάκης, επικεφαλής του Τμήματος Ανάλυσης της Beta Χρηματιστηριακής, στο εβδομαδιαίο του σχόλιο.
Όπως τονίζει, οι υψηλές χρηματιστηριακές αποτιμήσεις αφήνουν περιορισμένα περιθώρια για απογοητεύσεις από τα εταιρικά αποτελέσματα, ενώ η διαρκής εναλλαγή κατεύθυνσης των αγορών καθιστά επισφαλή ακόμη και τις τοποθετήσεις που βασίζονται σε ισχυρά θεμελιώδη μεγέθη.
Στο Χρηματιστήριο Αθηνών, τα ισχυρά τραπεζικά αποτελέσματα και η επικαιροποίηση των στόχων των διοικήσεων περιόρισαν τις πιέσεις, χωρίς ωστόσο να ανατρέψουν την πτωτική εικόνα της ευρύτερης αγοράς.
Ο αναλυτής θεωρεί ότι σε ένα τέτοιο περιβάλλον η πλέον συνετή επενδυτική στάση ενδέχεται να είναι ακόμη και η αδράνεια. Η αυξημένη νευρικότητα αποθαρρύνει τους μακροπρόθεσμους θεσμικούς επενδυτές, αφήνοντας περισσότερο χώρο στις βραχυπρόθεσμες συναλλαγές και στις παρορμητικές αντιδράσεις.
Ιδιαίτερη αναφορά κάνει στην εκτόξευση της μεταβλητότητας στη Wall Street. Οι αμερικανικοί δείκτες S&P 500, Nasdaq και Russell 2000 κατέγραψαν την Πέμπτη τη χειρότερη συνεδρίασή τους από τον Απρίλιο του 2025, ενώ ο δείκτης φόβου VIX ανήλθε στο υψηλότερο επίπεδό του από τις 30 Μαρτίου 2026.
Κατά τον Μάνο Χατζηδάκη, η συμπεριφορά των αγορών στις δύο συνεδριάσεις που ακολούθησαν τις ενδιάμεσες αμερικανικές εκλογές αποδεικνύει πόσο εύθραυστη έχει γίνει η επενδυτική ψυχολογία.
Τεχνική εικόνα: Η επιστροφή στις 2.513 μονάδες είναι πλέον το βασικό σενάριο
Ακόμη πιο χαρακτηριστική είναι η τεχνική προσέγγιση του επικεφαλής ανάλυσης της Beta.
Ο Γενικός Δείκτης, αφού διέσπασε την Τετάρτη με πειστικό τρόπο την αντίσταση των 2.625 μονάδων και προσέγγισε τις 2.684 μονάδες, μόλις 2,2% χαμηλότερα από το φετινό υψηλό, πραγματοποίησε εντυπωσιακή αντιστροφή στις δύο επόμενες συνεδριάσεις.
Η πτωτική κίνηση της Παρασκευής ξεκίνησε μάλιστα με καθοδικό χάσμα τιμών μεταξύ 2.597 και 2.587 μονάδων, γεγονός που υπογραμμίζει την ένταση της προσφοράς.
Σύμφωνα με τον Μάνο Χατζηδάκη, η βασική αντίσταση εντοπίζεται πλέον στις 2.615 μονάδες, όπου συγκλίνουν οι κινητοί μέσοι όροι, οι οποίοι στη διάρκεια της εβδομάδας έδωσαν διαδοχικά και αντικρουόμενα σήματα αγοράς και πώλησης.
Αντίθετα, η προσέγγιση της περιοχής των 2.513 μονάδων εμφανίζεται ως το πιθανότερο βραχυπρόθεσμο σενάριο, με τον ίδιο πάντως να διατηρεί σημαντικές επιφυλάξεις, ακριβώς επειδή η αγορά αλλάζει κατεύθυνση ακόμη και κατά τη διάρκεια μίας συνεδρίασης.
Το βλέμμα στον αμερικανικό πληθωρισμό, τη Fitch και τα εταιρικά αποτελέσματα
Σύμφωνα με την ανάλυση, καθοριστικό γεγονός της επόμενης εβδομάδας θα αποτελέσει η ανακοίνωση του αμερικανικού πληθωρισμού Οκτωβρίου, την Τρίτη στις 15:30 ώρα Ελλάδας.
Η συγκεκριμένη μέτρηση θα είναι η τελευταία πριν από την απόφαση της Federal Reserve στις 9 Δεκεμβρίου. Μια μηνιαία αύξηση κάτω από 0,2% θα ενίσχυε την προοπτική αναβολής της επόμενης αύξησης επιτοκίων, ενώ μια μέτρηση κοντά στο 0,3% θα μπορούσε να ενισχύσει τις πιθανότητες σύσφιγξης της νομισματικής πολιτικής ήδη τον Δεκέμβριο.
Σε εγχώριο επίπεδο, η ετυμηγορία της Fitch για το ελληνικό αξιόχρεο, τα αποτελέσματα των εισηγμένων και η τριμηνιαία αναθεώρηση των δεικτών MSCI θα βρεθούν στο επίκεντρο.
Ιδιαίτερο ενδιαφέρον συγκεντρώνουν το Mid Cap Conference της 10ης Νοεμβρίου, τα αποτελέσματα των Optima Bank, Austriacard, HELLENiQ Energy και άλλων εισηγμένων, καθώς και οι ανακοινώσεις του MSCI στις 11 Νοεμβρίου.
Το κεντρικό μήνυμα της ανάλυσης είναι ότι η αγορά βρίσκεται σε φάση αυξημένης αβεβαιότητας, όπου η προστασία των επενδυτικών θέσεων και η υπομονή ενδέχεται να αποδειχθούν σημαντικότερες από την προσπάθεια πρόβλεψης της επόμενης βραχυπρόθεσμης κίνησης.