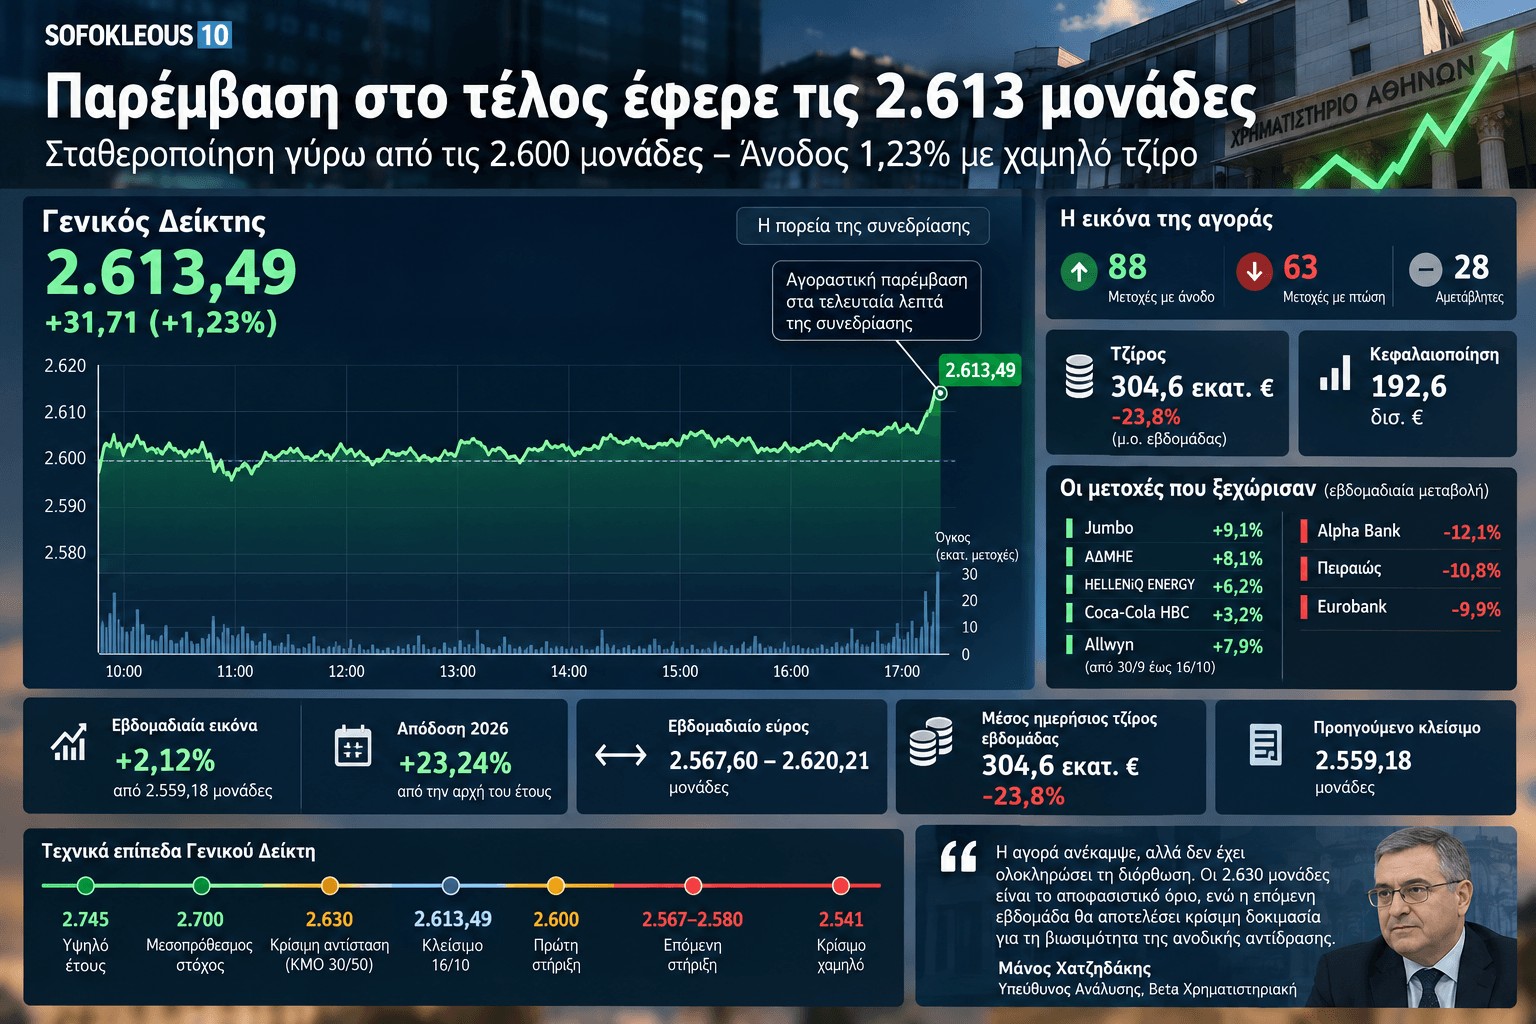


Με μια αγοραστική παρέμβαση στα τελευταία λεπτά των συναλλαγών, το Χρηματιστήριο Αθηνών κατάφερε να ολοκληρώσει την εβδομάδα πάνω από το ψυχολογικό όριο των 2.600 μονάδων, αφήνοντας πίσω του τρεις διαδοχικές πτωτικές εβδομάδες. Ωστόσο, η περιορισμένη συναλλακτική δραστηριότητα και η επιφυλακτικότητα των επενδυτών εξακολουθούν να δημιουργούν σοβαρά ερωτήματα για τη διάρκεια και, κυρίως, για τη δυναμική της ανοδικής αντίδρασης.
Ακολουθήστε το sofokleous10.gr στη Google
Προσθέστε μας στις προτιμώμενες πηγές σας για να βλέπετε συχνότερα τις ειδήσεις και τις αναλύσεις μας στη Google.
Ο Γενικός Δείκτης ολοκλήρωσε τη συνεδρίαση της Παρασκευής στις 2.613,49 μονάδες, με άνοδο περίπου 1,23%, καταγράφοντας εβδομαδιαία κέρδη 2,12%. Η αγορά κατάφερε να ανακτήσει μέρος των πρόσφατων απωλειών της, χωρίς όμως να εξασφαλίσει ακόμη τις προϋποθέσεις για μια ουσιαστική αλλαγή της βραχυπρόθεσμης τάσης.
Η παρέμβαση στο τέλος άλλαξε την εικόνα της συνεδρίασης
Το βασικό χαρακτηριστικό της σημερινής συνεδρίασης ήταν η παρατεταμένη σταθεροποίηση γύρω από τις 2.600 μονάδες. Παρά την ανοδική διάθεση που εκδηλώθηκε σε επιλεγμένους τίτλους, ο Γενικός Δείκτης δεν κατάφερε για μεγάλο μέρος της ημέρας να απομακρυνθεί αποφασιστικά από τη συγκεκριμένη περιοχή.
Η εικόνα διαφοροποιήθηκε στα τελευταία λεπτά, όταν ενισχύθηκαν οι αγοραστικές εντολές, οδηγώντας τον βασικό δείκτη σε υψηλότερα επίπεδα και εξασφαλίζοντας ένα σαφώς θετικότερο τελικό αποτέλεσμα. Η χρονική συγκέντρωση του αγοραστικού ενδιαφέροντος στο τέλος της συνεδρίασης έχει ιδιαίτερη σημασία, καθώς υποδηλώνει προσπάθεια βελτίωσης της τελικής αποτίμησης της αγοράς πριν από το Σαββατοκύριακο.
Ωστόσο, η τελευταία αυτή κίνηση δεν αρκεί από μόνη της για να πιστοποιήσει την επιστροφή ισχυρών αγοραστών. Η πραγματική δοκιμασία θα έρθει στις επόμενες συνεδριάσεις, όταν θα φανεί εάν η άνοδος μπορεί να συνεχιστεί με ουσιαστική αύξηση των συναλλαγών ή εάν πρόκειται απλώς για μια τεχνική αντίδραση μετά τις πρόσφατες ισχυρές πιέσεις.
Η επιφυλακτικότητα παραμένει εμφανής. Η σημαντική υποχώρηση των προηγούμενων εβδομάδων έχει περιορίσει τη διάθεση ανάληψης κινδύνου, ενώ η αγορά εξακολουθεί να αναζητεί ισχυρότερους καταλύτες που θα μπορούσαν να προσελκύσουν εκ νέου σημαντικά θεσμικά κεφάλαια.
Η μεγάλη αδυναμία παραμένει ο τζίρος
Το σημαντικότερο στοιχείο προβληματισμού είναι ότι η ανάκαμψη δεν συνοδεύεται από αντίστοιχη ενίσχυση της συναλλακτικής δραστηριότητας. Η σημερινή εικόνα έρχεται να προστεθεί σε μια σειρά συνεδριάσεων κατά τις οποίες η αγορά παρουσιάζει περιορισμένη κινητικότητα, με τους επενδυτές να προτιμούν τις επιλεκτικές τοποθετήσεις αντί της γενικευμένης ανάληψης θέσεων.
Σύμφωνα με την εβδομαδιαία αποτίμηση της Beta Χρηματιστηριακής, η μέση ημερήσια αξία συναλλαγών διαμορφώθηκε στα 304,6 εκατ. ευρώ, καταγράφοντας μείωση 23,8% σε σύγκριση με την προηγούμενη εβδομάδα. Πρόκειται για αισθητή υποχώρηση της συναλλακτικής δραστηριότητας, ιδιαίτερα εάν ληφθεί υπόψη ότι ο μέσος ημερήσιος τζίρος από την αρχή του 2026 διαμορφώνεται στα 357,9 εκατ. ευρώ.
Η διαφορά είναι ουσιαστική. Οι προηγούμενες πτωτικές συνεδριάσεις χαρακτηρίστηκαν από σαφώς μεγαλύτερη ένταση συναλλαγών, γεγονός που δείχνει ότι οι πωλητές κινήθηκαν με μεγαλύτερη αποφασιστικότητα από όση εμφανίζουν μέχρι στιγμής οι αγοραστές.
Είναι χαρακτηριστικό ότι στις δύο ιδιαίτερα αρνητικές συνεδριάσεις της 7ης και 8ης Οκτωβρίου η συνολική αξία των συναλλαγών ξεπέρασε το 1 δισ. ευρώ. Η σύγκριση αναδεικνύει ένα βασικό πρόβλημα: η αγορά χρειάζεται πολύ περισσότερη αγοραστική ρευστότητα για να απορροφήσει την προσφορά που δημιουργήθηκε κατά την πρόσφατη διόρθωση.
Η χαμηλή συναλλακτική δραστηριότητα μπορεί βεβαίως να σημαίνει ότι οι πωλητές έχουν προσωρινά υποχωρήσει. Αυτό όμως δεν ταυτίζεται με την επιστροφή νέων κεφαλαίων. Και ακριβώς αυτή η διάκριση θα κρίνει εάν η πρόσφατη αντίδραση έχει προοπτικές συνέχειας.
Εβδομαδιαία ανάκαμψη 2,12% μετά από τρεις πτωτικές εβδομάδες
| Γενικός Δείκτης | 2.613,49 | Εβδομάδα | +2,12% |
|---|---|---|---|
| Απόδοση 2026 | +23,24% | Εβδομαδιαίο εύρος | 2.567,60–2.620,21 |
| Μέσος ημερήσιος τζίρος εβδομάδας | 304,6 εκατ. € | Μεταβολή τζίρου | −23,8% |
Η εβδομάδα που ολοκληρώθηκε σηματοδοτεί την πρώτη ουσιαστική προσπάθεια ανάκαμψης έπειτα από τρεις συνεχόμενες εβδομάδες υποχώρησης. Ο Γενικός Δείκτης, που την προηγούμενη Παρασκευή είχε κλείσει στις 2.559,18 μονάδες, ενισχύθηκε κατά 54,31 μονάδες, ανακτώντας ένα μέρος του εδάφους που είχε χαθεί στη διάρκεια της διόρθωσης.
Το εβδομαδιαίο εύρος διακύμανσης προσδιορίζεται μεταξύ 2.567,60 και 2.620,21 μονάδων, αποτυπώνοντας την προσπάθεια επαναπροσέγγισης των κρίσιμων τεχνικών αντιστάσεων.
Παρά την πρόσφατη διόρθωση, η συνολική απόδοση του Γενικού Δείκτη από την αρχή του έτους παραμένει ισχυρή, στο 23,24%, ενώ η συνολική χρηματιστηριακή κεφαλαιοποίηση ανέρχεται στα 192,6 δισ. ευρώ.
Η εβδομαδιαία αντίδραση αποκτά ιδιαίτερη σημασία επειδή πραγματοποιείται έπειτα από μια περίοδο κατά την οποία η αγορά εμφάνισε έντονη ευαισθησία στις διεθνείς αναταράξεις, στην άνοδο των αποδόσεων των κρατικών ομολόγων και στην αβεβαιότητα για τις μελλοντικές κινήσεις της αμερικανικής νομισματικής πολιτικής.
Τράπεζες: Αναζητείται επαναφορά της εμπιστοσύνης
Ο τραπεζικός κλάδος εξακολουθεί να αποτελεί τον σημαντικότερο παράγοντα διαμόρφωσης της τάσης στο Χρηματιστήριο Αθηνών. Μετά τις έντονες ρευστοποιήσεις των προηγούμενων συνεδριάσεων, η αγορά επιχειρεί να διαπιστώσει εάν η προσφορά τραπεζικών τίτλων έχει πλέον περιοριστεί ή εάν η ανοδική κίνηση αποτελεί προσωρινή ανακούφιση.
Οι τελευταίες εβδομάδες ανέδειξαν μια αξιοσημείωτη αντίφαση. Παρά την ισχυρή κερδοφορία, τις υψηλές κεφαλαιακές επιδόσεις και τις προοπτικές μερισματικών διανομών, αρκετές τραπεζικές μετοχές δέχθηκαν σημαντικές πιέσεις. Η εξέλιξη αυτή υποδηλώνει ότι οι αποτιμήσεις και οι θεμελιώδεις προοπτικές δεν είναι οι μοναδικοί παράγοντες που επηρεάζουν τη βραχυπρόθεσμη πορεία των τιμών.
Οι κινήσεις διεθνών χαρτοφυλακίων, οι μεταβολές στην απαιτούμενη απόδοση των επενδύσεων και η αβεβαιότητα στο διεθνές περιβάλλον εξακολουθούν να επηρεάζουν τη συμπεριφορά των τραπεζικών τίτλων.
Για να αποκτήσει διάρκεια η αντίδραση του Γενικού Δείκτη, θα χρειαστεί και ουσιαστικότερη συμμετοχή των τραπεζών, καθώς μια ανοδική αγορά που βασίζεται σε λίγους μη τραπεζικούς τίτλους δύσκολα μπορεί να υποστηρίξει παρατεταμένη ανοδική κίνηση.
Οι μετοχές που ξεχώρισαν στην εβδομάδα
Η εβδομαδιαία εικόνα παρουσιάζει έντονες διαφοροποιήσεις ανάμεσα στις επιμέρους μετοχές, επιβεβαιώνοντας τον επιλεκτικό χαρακτήρα των τοποθετήσεων.
Με βάση τα στοιχεία της εβδομαδιαίας αποτίμησης, η Jumbo ενισχύθηκε κατά 9,1%, η ΑΔΜΗΕ κατά 8,1%, η HELLENiQ ENERGY κατά 6,2%, ενώ η Coca-Cola HBC σημείωσε άνοδο 3,2%.
Η Allwyn κατέγραψε αντίδραση 7,9% από το τέλος Σεπτεμβρίου έως τις 16 Οκτωβρίου, φτάνοντας τα 12,30 ευρώ, αλλά εξακολουθεί να εμφανίζει απώλειες 35,6% από την αρχή του έτους. Το μέγεθος αυτών των απωλειών αποτυπώνει τη σημαντική υποχώρηση της επενδυτικής αποτίμησης και εξηγεί γιατί η μετοχή εξακολουθεί να προσελκύει ιδιαίτερη προσοχή.
Στον αντίποδα, η Alpha Bank καταγράφει απώλειες 12,1% από την αρχή του Οκτωβρίου, η Πειραιώς 10,8% και η Eurobank 9,9%, ενδεικτικές της πίεσης που συνεχίζει να ασκείται στον τραπεζικό κλάδο.
Η εικόνα αυτή καταδεικνύει ότι κάτω από τη γενική πορεία των δεικτών εξελίσσεται μια εκτεταμένη αναδιάταξη χαρτοφυλακίων. Οι επενδυτές διαφοροποιούν τις επιλογές τους, αναζητώντας εταιρείες με ισχυρές ταμειακές ροές, μερισματικές προοπτικές και ανθεκτικότητα στις διεθνείς αναταράξεις.
Τεχνική εικόνα: Όλα κρίνονται στη ζώνη των 2.630 μονάδων
Η τεχνική εικόνα του Χρηματιστηρίου Αθηνών παρουσιάζει ενδείξεις σταδιακής βελτίωσης, χωρίς ωστόσο να έχει ακόμη ολοκληρωθεί η διαδικασία αποκατάστασης της ανοδικής τάσης. Η επιστροφή του Γενικού Δείκτη πάνω από τις 2.600 μονάδες αποτελεί αναμφίβολα θετικό στοιχείο, αλλά η πραγματική δοκιμασία βρίσκεται λίγο υψηλότερα.
Η περιοχή των 2.630 μονάδων αναδεικνύεται στη σημαντικότερη βραχυπρόθεσμη αντίσταση, καθώς εκεί συγκλίνουν οι κινητοί μέσοι όροι των 30 και 50 ημερών. Η συγκεκριμένη σύγκλιση προσδίδει στην περιοχή αυξημένη τεχνική βαρύτητα, καθώς ενδεχόμενη ανοδική διάσπασή της θα αποτελούσε ένδειξη ότι η αγορά μπορεί να ανακτήσει την προηγούμενη δυναμική της.
Το γεγονός ότι ο Γενικός Δείκτης πλησίασε τις 2.620 μονάδες κατά τη διάρκεια της εβδομάδας, χωρίς να καταφέρει να υπερβεί την αντίσταση των 2.630 μονάδων, δείχνει ότι οι πωλητές εξακολουθούν να διατηρούν παρουσία στις υψηλότερες τιμές.
Σημαντικό τεχνικό στοιχείο αποτελεί επίσης η κάλυψη του καθοδικού κενού τιμών στην περιοχή των 2.605–2.615 μονάδων. Πρόκειται για μια θετική εξέλιξη, καθώς περιορίζει μέρος της αρνητικής εικόνας που είχε δημιουργηθεί κατά την προηγούμενη πτωτική κίνηση.
Οι τεχνικοί ταλαντωτές παραμένουν σε ουδέτερες περιοχές, χωρίς να εμφανίζουν ακραίες ενδείξεις υπεραγορασμένης ή υπερπουλημένης αγοράς. Ταυτόχρονα, ο δείκτης MACD εμφανίζει τις πρώτες ενδείξεις πιθανής αντιστροφής, οι οποίες όμως χρειάζονται επιβεβαίωση.
| Επίπεδο | Τεχνική σημασία |
|---|---|
| 2.745 | Υψηλό έτους |
| 2.700 | Μεσοπρόθεσμος ανοδικός στόχος |
| 2.630 | Κρίσιμη αντίσταση – ΚΜΟ 30/50 |
| 2.613,49 | Κλείσιμο 16/10 |
| 2.600 | Πρώτη ζώνη στήριξης |
| 2.567–2.580 | Επόμενη περιοχή στηρίξεων |
| 2.541 | Πρόσφατο κρίσιμο χαμηλό |
Η τεχνική ανάλυση οδηγεί σε δύο βασικά σενάρια για τη συνέχεια.
Στο θετικό σενάριο, η διατήρηση του Γενικού Δείκτη πάνω από τις 2.600 μονάδες και η σταδιακή αύξηση της συναλλακτικής δραστηριότητας θα μπορούσαν να οδηγήσουν σε νέα δοκιμασία της περιοχής των 2.630 μονάδων. Μια καθαρή διάσπαση, με ισχυρότερο τζίρο, θα βελτίωνε ουσιαστικά τις προοπτικές της αγοράς και θα άνοιγε τον δρόμο για κίνηση προς τις 2.650–2.700 μονάδες.
Στο αρνητικό σενάριο, η αδυναμία υπέρβασης των 2.630 μονάδων, σε συνδυασμό με νέα επιστροφή κάτω από τις 2.600 μονάδες, θα αύξανε την πιθανότητα επαναφοράς των πωλητών. Σε αυτή την περίπτωση, οι 2.580 μονάδες αποτελούν μια πρώτη περιοχή παρακολούθησης, ενώ ιδιαίτερη βαρύτητα αποκτούν οι 2.541 μονάδες, όπου εντοπίζεται το πρόσφατο σημαντικό χαμηλό.
Η ουσία είναι ότι η αγορά βρίσκεται πλέον σε μια στενή αλλά εξαιρετικά κρίσιμη περιοχή. Η άνοδος της τελευταίας εβδομάδας περιορίζει τις πιθανότητες άμεσης επιδείνωσης της τεχνικής εικόνας, χωρίς όμως να εγγυάται τη συνέχεια της ανάκαμψης.
Το κλειδί δεν είναι μόνο εάν ο Γενικός Δείκτης θα ξεπεράσει τις 2.630 μονάδες, αλλά με πόσο μεγάλο όγκο συναλλαγών θα πραγματοποιηθεί μια τέτοια διάσπαση.
Διεθνές φόντο: Ο πληθωρισμός των ΗΠΑ, τα ομόλογα και η αβεβαιότητα για τη Fed
Η διεθνής συγκυρία εξακολουθεί να αποτελεί βασικό παράγοντα επηρεασμού του Χρηματιστηρίου Αθηνών. Οι ευρωπαϊκές αγορές καλούνται να διαχειριστούν την αβεβαιότητα γύρω από το κόστος δανεισμού, τις δημοσιονομικές πιέσεις και την πορεία της ενεργειακής αγοράς, ενώ στις Ηνωμένες Πολιτείες το ενδιαφέρον συγκεντρώνεται στον πληθωρισμό και στις επικείμενες αποφάσεις της Ομοσπονδιακής Τράπεζας.
Τα τελευταία στοιχεία από την αμερικανική οικονομία περιέπλεξαν την εικόνα για τη νομισματική πολιτική. Ο πληθωρισμός καταναλωτή, οι τιμές παραγωγού και οι λιανικές πωλήσεις κινήθηκαν πάνω από τις εκτιμήσεις, δημιουργώντας νέα ερωτήματα για το κατά πόσον η Fed θα χρειαστεί να διατηρήσει αυστηρή στάση.
Οι προσδοκίες για αύξηση των επιτοκίων τον Οκτώβριο παρουσίασαν σημαντικές διακυμάνσεις. Σύμφωνα με την εβδομαδιαία αποτίμηση της Beta, η πιθανότητα που απέδιδε η αγορά σε μια τέτοια απόφαση ενισχύθηκε από το 22% στο 41,5%, πριν υποχωρήσει εκ νέου στο 12% προς το τέλος της εβδομάδας.
Η μεγάλη αυτή διακύμανση αποκαλύπτει την αβεβαιότητα γύρω από την επόμενη κίνηση της Fed. Καθοριστικό ρόλο διαδραματίζει η ενέργεια, καθώς περισσότερο από το ήμισυ της μηνιαίας αύξησης του αμερικανικού πληθωρισμού τον Σεπτέμβριο αποδίδεται στη βενζίνη.
Η πιθανή αποκλιμάκωση των ενεργειακών τιμών θα μπορούσε να περιορίσει τις πληθωριστικές πιέσεις, προσφέροντας μεγαλύτερα περιθώρια αναμονής στην αμερικανική κεντρική τράπεζα. Αντίθετα, μια νέα αναζωπύρωση των τιμών της ενέργειας θα μπορούσε να επαναφέρει το ενδεχόμενο αυστηρότερης νομισματικής πολιτικής.
Σημαντική παράμετρος αποτελεί επίσης η πολιτική συγκυρία, καθώς η συνεδρίαση της Fed πραγματοποιείται λίγες ημέρες πριν από τις αμερικανικές ενδιάμεσες εκλογές της 3ης Νοεμβρίου.
Για το ελληνικό χρηματιστήριο, το πρόβλημα είναι ότι η αβεβαιότητα αυτή μεταφέρεται σχεδόν άμεσα στις αποτιμήσεις των τραπεζών και των επιχειρήσεων υψηλής κεφαλαιοποίησης. Μια νέα άνοδος των διεθνών αποδόσεων θα μπορούσε να αυξήσει το απαιτούμενο ασφάλιστρο κινδύνου, περιορίζοντας το ενδιαφέρον για μετοχικές τοποθετήσεις.
Η επόμενη εβδομάδα: Εισηγμένες, S&P και νέα δοκιμασία για την αγορά
Η επόμενη εβδομάδα περιλαμβάνει γεγονότα τα οποία μπορούν να επηρεάσουν το επενδυτικό ενδιαφέρον και να προσφέρουν νέους καταλύτες.
Την Τρίτη 20 Οκτωβρίου ξεκινά η διαπραγμάτευση των μετοχών της Capital Maritime στην Κύρια Αγορά, μετά την επιτυχημένη δημόσια προσφορά που συγκέντρωσε σημαντικό επενδυτικό ενδιαφέρον. Η εξέλιξη αυτή αποτελεί ένδειξη ότι διαθέσιμη ρευστότητα εξακολουθεί να υπάρχει στην αγορά, ακόμη και εάν δεν κατευθύνεται προς το σύνολο των ήδη εισηγμένων τίτλων.
Την ίδια ημέρα, η Fourlis αναμένεται να παρουσιάσει το νέο επιχειρηματικό της σχέδιο, ενώ την Τετάρτη ξεκινά η περίοδος ανακοίνωσης αποτελεσμάτων εννεαμήνου με την Παπουτσάνης.
Ιδιαίτερο ενδιαφέρον παρουσιάζει η Τετάρτη 21 Οκτωβρίου, όταν η Allwyn θα διαπραγματεύεται χωρίς το δικαίωμα στο προμέρισμα των 0,20 ευρώ ανά μετοχή. Η συμπεριφορά της μετοχής θα αξιολογηθεί μέσα στο περιβάλλον της σημαντικής διόρθωσης που έχει προηγηθεί.
Την Παρασκευή 23 Οκτωβρίου αναμένεται η αξιολόγηση του ελληνικού αξιόχρεου από την S&P, γεγονός που θα συγκεντρώσει την προσοχή τόσο της αγοράς μετοχών όσο και της αγοράς κρατικών ομολόγων.
Παράλληλα, στις ΗΠΑ η ανακοίνωση των αποτελεσμάτων μεγάλων επιχειρήσεων, μεταξύ των οποίων η Tesla, η Netflix, η IBM και η General Motors, θα δώσει πρόσθετες πληροφορίες για την πορεία της εταιρικής κερδοφορίας και την ανθεκτικότητα της αμερικανικής οικονομίας.
Συμπέρασμα: Η αγορά κέρδισε χρόνο, όχι ακόμη τη μάχη
Το Χρηματιστήριο Αθηνών ολοκληρώνει την εβδομάδα με ένα σαφώς καλύτερο πρόσημο από εκείνο που προδιέθεταν οι έντονες πιέσεις των προηγούμενων συνεδριάσεων. Η ανάκτηση των 2.600 μονάδων και η εβδομαδιαία άνοδος 2,12% δημιουργούν τις προϋποθέσεις για συνέχιση της προσπάθειας σταθεροποίησης.
Ωστόσο, η μεγάλη υποχώρηση της συναλλακτικής δραστηριότητας δεν επιτρέπει πανηγυρισμούς. Η αγορά εξακολουθεί να χαρακτηρίζεται από επιλεκτικότητα, περιορισμένη συμμετοχή και σημαντική εξάρτηση από τις διεθνείς εξελίξεις.
Η σημερινή παρέμβαση των αγοραστών στο τέλος της συνεδρίασης είχε θετικό αποτέλεσμα στην τελική εικόνα, χωρίς όμως να αίρει τις αμφιβολίες για την πραγματική ισχύ της ζήτησης.
Το ουσιαστικό ερώτημα για τις επόμενες ημέρες είναι εάν η άνοδος θα αποκτήσει τη δυναμική που απαιτείται ώστε να μετατραπεί από προσωρινή τεχνική αντίδραση σε μια νέα ανοδική κίνηση.
Μέχρι τότε, οι 2.600 μονάδες παραμένουν το βασικό σημείο ισορροπίας και οι 2.630 μονάδες το πρώτο μεγάλο τεστ αξιοπιστίας της ανάκαμψης.