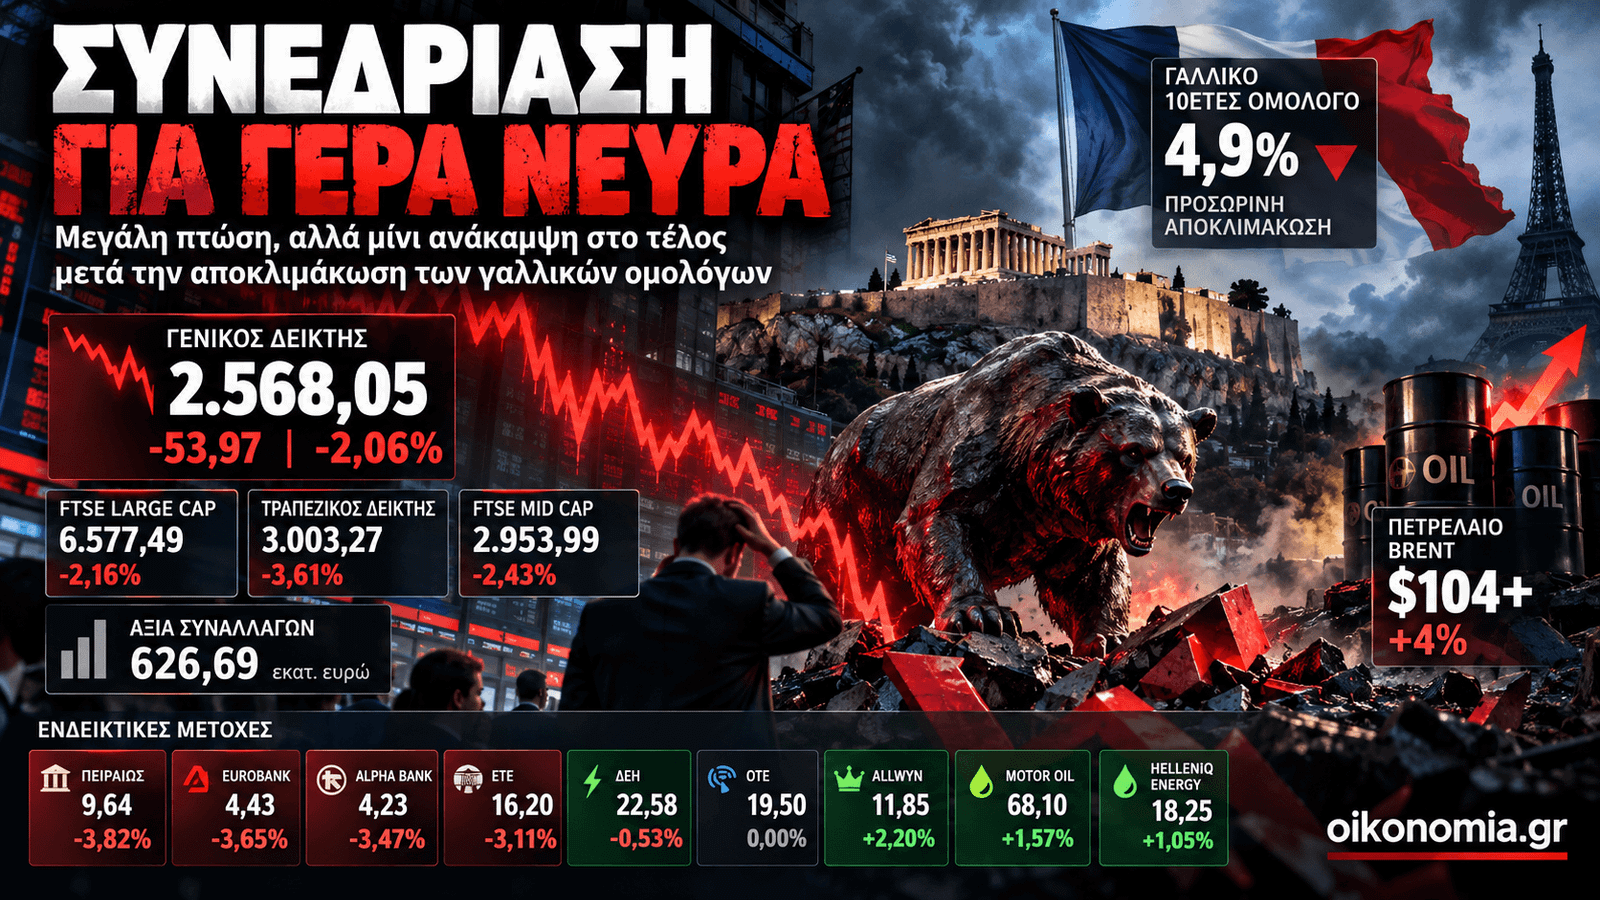


Μεγάλη πτώση, ιδιαίτερα υψηλός τζίρος και έντονες ανακατατάξεις χαρτοφυλακίων χαρακτήρισαν τη σημερινή συνεδρίαση στο Χρηματιστήριο Αθηνών, με την αγορά να δοκιμάζει ξανά τις αντοχές της υπό την πίεση της ευρωπαϊκής κρίσης χρέους και της νέας εκτίναξης των τιμών του πετρελαίου. Ο Γενικός Δείκτης διαμορφώθηκε στις 2.568,05 μονάδες, καταγράφοντας απώλειες 2,06%, ενώ ο τραπεζικός δείκτης υποχώρησε κατά 3,61%. Η αξία των συναλλαγών εκτοξεύθηκε στα 626,69 εκατ. ευρώ, αποτυπώνοντας την ένταση της αναμέτρησης αγοραστών και πωλητών.
Ακολουθήστε το sofokleous10.gr στη Google
Προσθέστε μας στις προτιμώμενες πηγές σας για να βλέπετε συχνότερα τις ειδήσεις και τις αναλύσεις μας στη Google.
Η συνεδρίαση ξεκίνησε με ιδιαίτερα επιθετικές ρευστοποιήσεις, οι οποίες δημιούργησαν αρχικά την εικόνα μιας αγοράς που δυσκολευόταν να βρει αξιόπιστο σημείο ισορροπίας. Στη συνέχεια, ωστόσο, η πρόσκαιρη εξομάλυνση των πιέσεων στις αγορές ομολόγων, κυρίως στη Γαλλία, επέτρεψε μια περιορισμένη ανάκαμψη από τα χαμηλά.
Το βασικό πρόβλημα παραμένει ότι οι ισχυρές συναλλαγές συνοδεύονται από μεγάλες απώλειες και όχι από ουσιαστική αγοραστική δυναμική. Και αυτό αναδεικνύει μια διαφορετική πραγματικότητα από εκείνη που επικρατούσε στο ελληνικό χρηματιστήριο μέχρι πριν από λίγες εβδομάδες.
Οι αριθμοί μιας ακόμη δύσκολης συνεδρίασης
| Δείκτης | Τιμή | Μεταβολή |
|---|---|---|
| Γενικός Δείκτης | 2.568,05 | -2,06% |
| FTSE Large Cap | 6.577,49 | -2,16% |
| FTSE Mid Cap | 2.953,99 | -2,43% |
| Τραπεζικός Δείκτης | 3.003,27 | -3,61% |
| FTSE All Share | 1.538,59 | -2,22% |
| FTSE Βασικών Υλικών | 10.333,46 | -5,85% |
Αξία συναλλαγών: 626.686.703,88 ευρώ.
Στις διαθέσιμες ενδοσυνεδριακές καταγραφές, ο Γενικός Δείκτης κινήθηκε μεταξύ 2.561,75 και 2.605,88 μονάδων, παρουσιάζοντας ημερήσια διακύμανση 44,13 μονάδων. Τα στοιχεία των βασικών δεικτών και της αξίας συναλλαγών αποτυπώνουν την εικόνα του ταμπλό που καταγράφηκε προς την ολοκλήρωση της συνεδρίασης.
Ιδιαίτερη σημασία έχει ότι οι 2.600 μονάδες, οι οποίες μέχρι πρόσφατα αποτελούσαν μια ισχυρή βραχυπρόθεσμη βάση, έχουν πλέον μετατραπεί σε περιοχή όπου εμφανίζεται προσφορά μετοχών.
Από τις έντονες πρωινές ρευστοποιήσεις στη μίνι ανάκαμψη
Η αγορά ξεκίνησε με σαφή διάθεση αποφυγής κινδύνου. Οι πωλητές κυριάρχησαν από νωρίς, με τις μεγαλύτερες πιέσεις να συγκεντρώνονται στον τραπεζικό κλάδο, στις βιομηχανικές μετοχές και σε αρκετές εταιρείες που είχαν προηγουμένως πρωταγωνιστήσει στην άνοδο.
Η απουσία ουσιαστικού αγοραστικού ενδιαφέροντος κατά το πρώτο μέρος της συνεδρίασης επέτεινε τη νευρικότητα. Οι διαχειριστές χαρτοφυλακίων βρίσκονται πλέον αντιμέτωποι με ένα πολύ διαφορετικό διεθνές περιβάλλον: άνοδο του κόστους χρήματος, αυξημένη αβεβαιότητα για τα δημόσια οικονομικά της Ευρώπης και έναν νέο πληθωριστικό κίνδυνο εξαιτίας της ενέργειας.
Η εικόνα άρχισε να βελτιώνεται όταν οι αγορές ομολόγων εμφάνισαν ενδείξεις προσωρινής εξισορρόπησης. Οι κινήσεις αυτές περιόρισαν τον φόβο μιας άμεσης και ανεξέλεγκτης επιδείνωσης, επιτρέποντας στον Γενικό Δείκτη να ανακτήσει ένα μέρος των απωλειών του.
Ωστόσο, η αντίδραση δεν απέκτησε τα χαρακτηριστικά πραγματικής αντιστροφής τάσης. Δεν ήταν μια συνεδρίαση στην οποία οι αγοραστές ανέλαβαν ξανά τον έλεγχο. Ήταν περισσότερο μια προσπάθεια να περιοριστούν οι ζημιές μέσα σε ένα περιβάλλον εξαιρετικά υψηλής μεταβλητότητας.
Τράπεζες: Η Πειραιώς στο επίκεντρο των ρευστοποιήσεων
Ο τραπεζικός κλάδος επιβεβαίωσε και σήμερα ότι αποτελεί τον βασικό δίαυλο μεταφοράς της διεθνούς ανησυχίας στην ελληνική αγορά.
Ο Δείκτης Τραπεζών υποχώρησε κατά 3,61%, στις 3.003,27 μονάδες, με το σύνολο σχεδόν των σημαντικών τραπεζικών τίτλων να δέχεται μεγάλες πιέσεις.
| Τράπεζα | Τιμή (€) | Μεταβολή |
|---|---|---|
| Πειραιώς | 9,64 | -3,82% |
| Eurobank | 4,43 | -3,65% |
| Alpha Bank | 4,23 | -3,47% |
| Εθνική Τράπεζα | 16,20 | -3,11% |
| Τράπεζα Κύπρου | 10,14 | -3,52% |
| Optima Bank | 14,44 | -5,25% |
Η περίπτωση της Τράπεζας Πειραιώς παρουσιάζει ιδιαίτερο ενδιαφέρον. Η μετοχή, η οποία βρέθηκε τα προηγούμενα χρόνια στο επίκεντρο της επενδυτικής αναβάθμισης του ελληνικού τραπεζικού συστήματος, εμφανίζει πλέον έντονη αδυναμία, με τις συνεχείς ρευστοποιήσεις να δημιουργούν ερωτήματα για τη σύνθεση και τη στρατηγική των μεγάλων χαρτοφυλακίων που τη διακρατούν.
Η επιθετικότητα των πωλήσεων παραπέμπει σε διαδικασία σημαντικών αναδιαρθρώσεων θέσεων, ενδεχομένως και από μεγάλους ξένους θεσμικούς επενδυτές. Η ταυτότητα, ωστόσο, των πωλητών και η έκταση των πιθανών αποχωρήσεων δεν μπορούν να τεκμηριωθούν αποκλειστικά από τις χρηματιστηριακές τιμές και τον τζίρο.
Το κρίσιμο ερώτημα είναι εάν πρόκειται για προσωρινή μείωση έκθεσης στην Ελλάδα λόγω της διεθνούς συγκυρίας ή για μια ευρύτερη αλλαγή στην επενδυτική αξιολόγηση του τραπεζικού κλάδου.
Ανάλογες πιέσεις αντιμετώπισαν η Eurobank, η Alpha Bank και η Εθνική Τράπεζα.
Η εικόνα αυτή έχει ιδιαίτερη σημασία επειδή οι ελληνικές τράπεζες διαθέτουν πλέον ισχυρότερους ισολογισμούς και σημαντικά διαφορετικά θεμελιώδη μεγέθη από εκείνα της προηγούμενης κρίσης χρέους. Εντούτοις, η βελτίωση των ισολογισμών δεν σημαίνει ότι οι μετοχές τους είναι απρόσβλητες σε ένα διεθνές κύμα απομόχλευσης.
Όταν τα μεγάλα επενδυτικά κεφάλαια μειώνουν την έκθεσή τους στον χρηματοπιστωτικό τομέα της Ευρώπης, οι ελληνικοί τραπεζικοί τίτλοι δεν μπορούν εύκολα να αυτονομηθούν.
ΔΕΗ και ΟΤΕ: Οι αμυντικές γραμμές του ταμπλό
Μέσα στη γενικευμένη πτώση, δύο σημαντικές μετοχές εξακολούθησαν να εμφανίζουν χαρακτηριστικά σχετικής ανθεκτικότητας.
Η ΔΕΗ διαμορφώθηκε στα 22,58 ευρώ, με περιορισμένες απώλειες 0,53%, ενώ ο ΟΤΕ παρέμεινε αμετάβλητος στα 19,50 ευρώ.
Η διαφοροποίησή τους δεν είναι αμελητέα.
Σε περιόδους μεγάλης αβεβαιότητας, οι επενδυτές στρέφονται συχνά προς εταιρείες με ισχυρές ταμειακές ροές, προβλέψιμες δραστηριότητες και σχετικά σταθερή επιχειρησιακή βάση.
Ο ΟΤΕ διατηρεί τα χαρακτηριστικά ενός αμυντικότερου τηλεπικοινωνιακού ομίλου, ενώ η ΔΕΗ, παρά την έκθεσή της στις ευρύτερες εξελίξεις της ενεργειακής αγοράς, εξακολουθεί να προσελκύει ενδιαφέρον λόγω των επενδύσεων και της μεταμόρφωσης του επιχειρηματικού της μοντέλου.
Πρόκειται για σχετική ανθεκτικότητα και όχι για πλήρη προστασία από την πτώση. Η παρατεταμένη διεθνής αναταραχή μπορεί να επηρεάσει ακόμη και μετοχές με ισχυρά θεμελιώδη χαρακτηριστικά.
Allwyn: Πρώτα σημάδια σταθεροποίησης κοντά στα 11,80 ευρώ
Ιδιαίτερη θέση στο σημερινό ταμπλό κατέχει η Allwyn, η οποία παρουσίασε θετική διαφοροποίηση από την ευρύτερη αγορά.
Η μετοχή ενισχύθηκε κατά 2,20%, στα 11,85 ευρώ, δείχνοντας ότι στην περιοχή των 11,80 ευρώ αναπτύσσεται, τουλάχιστον προς το παρόν, μια προσπάθεια εξισορρόπησης προσφοράς και ζήτησης.
Μετά τη μεγάλη ταλαιπωρία των προηγούμενων εβδομάδων, η σημερινή εικόνα αποκτά πρόσθετη σημασία.
Η αγορά φαίνεται να επιχειρεί να αποτιμήσει σε πιο σταθερή βάση τις επιχειρηματικές και χρηματοοικονομικές προοπτικές του ομίλου. Ωστόσο, μια μεμονωμένη ανοδική συνεδρίαση δεν αποτελεί επαρκή απόδειξη ολοκλήρωσης της διορθωτικής κίνησης.
Η ζώνη των 11,70–11,80 ευρώ αναδεικνύεται σε σημαντικό βραχυπρόθεσμο σημείο παρακολούθησης, ενώ για να αποκτήσει ουσιαστικό βάθος η ανοδική αντίδραση θα απαιτηθούν διάρκεια, αυξημένη αγοραστική συμμετοχή και διαδοχικές συνεδριάσεις σταθεροποίησης.
Το ενδιαφέρον είναι ότι η Allwyn, η οποία σε προηγούμενες συνεδριάσεις λειτουργούσε ως ένα από τα βαρίδια του Χρηματιστηρίου, σήμερα αποτέλεσε μία από τις θετικές εξαιρέσεις.
Πετρέλαιο: Το διεθνές σοκ αλλάζει τις ισορροπίες
Η νέα ισχυρή άνοδος των διεθνών τιμών του πετρελαίου προσθέτει μια ακόμη σοβαρή πηγή αβεβαιότητας.
Το Brent κινήθηκε πάνω από τα 104 δολάρια ανά βαρέλι, καταγράφοντας άνοδο μεγαλύτερη του 4%, ενώ το αμερικανικό WTI προσέγγισε τα 92 δολάρια.
Η νέα κλιμάκωση συνδέεται με τις επιθέσεις στη ναυσιπλοΐα στον Περσικό Κόλπο και στα Στενά του Ορμούζ, αλλά και με την προσωρινή αναστολή μέρους της αμερικανικής παραγωγής στον Κόλπο του Μεξικού λόγω ισχυρού τυφώνα.
Για τις χρηματιστηριακές αγορές, το πρόβλημα δεν εξαντλείται στο υψηλότερο ενεργειακό κόστος.
Το ακριβό πετρέλαιο δημιουργεί έναν δεύτερο γύρο πληθωριστικών πιέσεων την ίδια στιγμή που τα κράτη και οι επιχειρήσεις αντιμετωπίζουν αυξανόμενο κόστος δανεισμού.
Αυτή είναι ίσως η πιο επικίνδυνη σύμπτωση της σημερινής συγκυρίας.
Στο ελληνικό χρηματιστήριο, πάντως, οι δύο μεγάλοι πετρελαϊκοί όμιλοι κινήθηκαν αντίθετα από τη γενικότερη πτωτική τάση.
Η Motor Oil ενισχύθηκε κατά 1,57%, στα 68,10 ευρώ, ενώ η HELLENiQ ENERGY σημείωσε άνοδο 1,05%, στα 18,25 ευρώ.
Η διαφοροποίηση αυτή αντανακλά την ιδιαίτερη σχέση των διυλιστηρίων με τις τιμές του αργού, τα αποθέματα και τα περιθώρια διύλισης. Δεν σημαίνει, ωστόσο, ότι κάθε αύξηση του πετρελαίου βελτιώνει αυτομάτως την κερδοφορία τους.
Ο τζίρος των 626,7 εκατ. ευρώ: Το σημαντικότερο μήνυμα της ημέρας
Πέρα από την πτώση των δεικτών, το στοιχείο που ξεχωρίζει περισσότερο είναι η εκ νέου εντυπωσιακή αύξηση της συναλλακτικής δραστηριότητας.
Η αξία των συναλλαγών έφθασε τα 626,69 εκατ. ευρώ, ένα επίπεδο που υποδηλώνει ότι οι διεργασίες στην ελληνική κεφαλαιαγορά είναι ιδιαίτερα έντονες.
Η αύξηση του τζίρου σε μια τόσο πτωτική συνεδρίαση επιδέχεται περισσότερες από μία ερμηνείες.
Πρώτον, μπορεί να αντανακλά την ενεργή μείωση θέσεων από επενδυτές που επιδιώκουν να περιορίσουν τον κίνδυνο στα χαρτοφυλάκιά τους.
Δεύτερον, ενδεχομένως να συνδέεται με μεγάλες αναδιαρθρώσεις από διεθνή επενδυτικά κεφάλαια, τα οποία αναθεωρούν την κατανομή τους μεταξύ μετοχών, κρατικών ομολόγων και ρευστότητας.
Τρίτον, ο υψηλός τζίρος σημαίνει ότι απέναντι στους πωλητές εμφανίζονται και αγοραστές που απορροφούν σημαντικές ποσότητες μετοχών, έστω σε αισθητά χαμηλότερες τιμές.
Η τρίτη παράμετρος είναι ουσιώδης για τη συνέχεια.
Εάν στις επόμενες συνεδριάσεις οι τιμές σταθεροποιηθούν και οι συναλλαγές παραμείνουν σε υψηλά επίπεδα, θα ενισχυθεί το σενάριο μιας διαδικασίας απορρόφησης προσφοράς και πιθανής δημιουργίας νέας βάσης.
Εάν, αντίθετα, οι υψηλοί όγκοι συνοδευτούν από νέες σημαντικές απώλειες, τότε η ένδειξη θα είναι περισσότερο συμβατή με συνεχιζόμενη διανομή μετοχών και απομόχλευση.
Σε κάθε περίπτωση, ο τζίρος δεν αποδεικνύει από μόνος του έξοδο ξένων επενδυτών. Αποτελεί, όμως, έναν από τους σημαντικότερους δείκτες έντασης της μεταβολής των επενδυτικών ισορροπιών.
Γαλλία: Η προσωρινή ηρεμία στο 4,9% δεν σβήνει τη φωτιά
Η γαλλική αγορά κρατικών ομολόγων εξακολουθεί να αποτελεί το επίκεντρο της ευρωπαϊκής χρηματοοικονομικής αναταραχής.
Η απόδοση του δεκαετούς γαλλικού ομολόγου κινήθηκε γύρω από το 4,9%, έχοντας εμφανίσει σημαντικές διακυμάνσεις και προσωρινές κινήσεις αποκλιμάκωσης από υψηλότερα ενδοσυνεδριακά επίπεδα.
Η συγκράτηση των πιέσεων δημιούργησε περιορισμένα περιθώρια ανακούφισης στις αγορές, μεταξύ των οποίων και η ελληνική. Όμως η εικόνα των αποδόσεων εξακολουθεί να δείχνει ότι το πρόβλημα παραμένει ενεργό και δεν έχει επιτευχθεί οριστική αντιστροφή της ανοδικής τους τάσης.
Το Παρίσι βρίσκεται μπροστά σε ένα εξαιρετικά δύσκολο δημοσιονομικό και πολιτικό σταυροδρόμι.
Το κυβερνητικό σχέδιο προϋπολογισμού για το 2027 προβλέπει δημοσιονομική προσαρμογή με στόχο έλλειμμα 5% του ΑΕΠ, ένα επίπεδο που εξακολουθεί να βρίσκεται πολύ πάνω από το ευρωπαϊκό όριο του 3%.
Την ίδια στιγμή, οι χρηματοδοτικές ανάγκες της Γαλλίας εκτιμάται ότι θα απαιτήσουν εκδόσεις μεσομακροπρόθεσμου χρέους περίπου 340 δισ. ευρώ το 2027.
Η κυβέρνηση προσπαθεί να πείσει τις αγορές ότι μπορεί να περιορίσει τα ελλείμματα, χωρίς να πυροδοτήσει νέα πολιτική κρίση. Το δύσκολο είναι ότι οι απαραίτητες περικοπές δαπανών και οι φορολογικές παρεμβάσεις απαιτούν πολιτικές συναινέσεις που σήμερα δεν θεωρούνται εξασφαλισμένες.
Οι Ευρωπαίοι υπουργοί Οικονομικών και η Ευρωπαϊκή Κεντρική Τράπεζα έχουν ξεκαθαρίσει τη σημασία ενός αξιόπιστου γαλλικού προϋπολογισμού.
Η στάση των ευρωπαϊκών θεσμών δείχνει ότι, τουλάχιστον στην παρούσα φάση, δεν θεωρείται δεδομένη μια απευθείας παρέμβαση της ΕΚΤ στη γαλλική αγορά ομολόγων.
Πρόκειται για ένα μήνυμα με ιδιαίτερο βάρος: η Γαλλία καλείται πρωτίστως να αντιμετωπίσει το δημοσιονομικό της πρόβλημα με πολιτικές αποφάσεις.
Για την Ελλάδα, οι εξελίξεις αυτές έχουν διπλή σημασία.
Από τη μία πλευρά, η ελληνική αγορά κρατικού χρέους δεν αντιμετωπίζει σήμερα τις ίδιες διαρθρωτικές συνθήκες που χαρακτήριζαν την κρίση της προηγούμενης δεκαετίας.
Από την άλλη, όταν η δεύτερη μεγαλύτερη οικονομία της Ευρωζώνης δοκιμάζεται, το σύνολο των ευρωπαϊκών επενδυτικών τοποθετήσεων επηρεάζεται.
Το ελληνικό δεκαετές κινήθηκε επίσης στην περιοχή του 4,5%, με τη νευρικότητα να παραμένει σημαντική. Η περιστασιακή εξισορρόπηση των τιμών δεν αρκεί για να εξαφανίσει τον κίνδυνο νέας ανόδου του κόστους δανεισμού.
Διεθνές φόντο: Ευρωπαϊκή πτώση, ανησυχία στη Wall Street και νέα μηνύματα από τη Fed
Οι πιέσεις στην Αθήνα δεν αποτελούν μεμονωμένο ελληνικό φαινόμενο.
Στην Ευρώπη, ο πανευρωπαϊκός STOXX 600 υποχωρούσε περίπου 0,8% κατά τη συνεδρίαση, ενώ ο γαλλικός CAC 40 κατέγραφε απώλειες κοντά στο 1%, προσεγγίζοντας χαμηλά αρκετών μηνών.
Στο επίκεντρο των πωλήσεων βρέθηκαν ξανά οι ευρωπαϊκές τράπεζες, με τον κλαδικό δείκτη να εμφανίζει απώλειες της τάξης του 2%.
Η εξήγηση βρίσκεται στον συνδυασμό των τριών βασικών κινδύνων: δημοσιονομικά ελλείμματα, αυξημένες αποδόσεις ομολόγων και υψηλό ενεργειακό κόστος.
Οι διεθνείς επενδυτές φοβούνται ότι μια παρατεταμένη άνοδος των επιτοκίων μπορεί να οδηγήσει σε υψηλότερο κόστος χρηματοδότησης επιχειρήσεων και κρατών, περιορίζοντας τελικά την οικονομική ανάπτυξη.
Στις Ηνωμένες Πολιτείες, η Wall Street ξεκίνησε επίσης υπό πίεση. Ο S&P 500 και ο Nasdaq εμφάνισαν αρνητικό πρόσημο, ενώ η άνοδος του αμερικανικού δεκαετούς κοντά στο 5,3% αύξησε την ανησυχία για τις αποτιμήσεις, ιδίως στον τεχνολογικό τομέα.
Η νέα άνοδος του πετρελαίου προσθέτει βάρος στην ήδη δύσκολη εξίσωση της αμερικανικής νομισματικής πολιτικής.
Τα πρακτικά της τελευταίας συνεδρίασης της Federal Reserve ανέδειξαν την ανησυχία των αξιωματούχων για την επιμονή του πληθωρισμού και το ενδεχόμενο πρόσθετων αυξήσεων επιτοκίων.
Η Fed έχει ήδη αυξήσει το βασικό εύρος επιτοκίων στο 3,75%–4%, ενώ οι αγορές εξετάζουν το ενδεχόμενο ακόμη μίας αύξησης πριν από το τέλος του έτους.
Ο διοικητής της Fed Christopher Waller υποστήριξε ότι ενδέχεται να χρειαστούν πρόσθετες αυξήσεις επιτοκίων ώστε ο πληθωρισμός να επιστρέψει εγκαίρως στον στόχο του 2%, χωρίς αυτό να σημαίνει υποχρεωτικά αυξήσεις σε κάθε διαδοχική συνεδρίαση.
Η εξέλιξη είναι ιδιαίτερα αρνητική για τις μετοχές, καθώς περιορίζει την προοπτική γρήγορης χαλάρωσης των χρηματοοικονομικών συνθηκών.
Σε ένα διεθνές περιβάλλον όπου η απόδοση των κρατικών ομολόγων αυξάνεται, το επιπλέον ρίσκο των χρηματιστηριακών επενδύσεων απαιτεί ολοένα ισχυρότερη δικαιολόγηση.
Τεχνική εικόνα: Κάτω από τις 2.600 μονάδες, η αγορά αναζητά νέα ισορροπία
Η τεχνική κατάσταση του Γενικού Δείκτη έχει επιδεινωθεί αισθητά μέσα σε λίγες συνεδριάσεις.
Η απώλεια των 2.700 μονάδων αποτέλεσε το πρώτο σημαντικό προειδοποιητικό μήνυμα. Η επακόλουθη υποχώρηση κάτω από τις 2.650 και στη συνέχεια κάτω από τις 2.600 μονάδες επιβεβαιώνει την ενίσχυση της βραχυπρόθεσμης καθοδικής δυναμικής.
Η ακολουθία χαμηλότερων επιπέδων τιμών, σε συνδυασμό με την ιδιαίτερα αυξημένη συναλλακτική δραστηριότητα, καθιστά την τεχνική εικόνα πιο επιβαρυμένη από εκείνη μιας συνηθισμένης διορθωτικής κίνησης.
Ο Γενικός Δείκτης βρίσκεται πλέον περίπου 6,2% χαμηλότερα από το επίπεδο των 2.738,35 μονάδων της 30ής Σεπτεμβρίου. Μόνο σε σχέση με το κλείσιμο της 6ης Οκτωβρίου, η υποχώρηση υπερβαίνει τις 118 μονάδες.
Η πρώτη περιοχή που αποκτά ιδιαίτερη σημασία είναι η ζώνη 2.550–2.560 μονάδων.
Εκεί θα δοκιμαστεί η δυνατότητα της αγοράς να περιορίσει την καθοδική κίνηση και να δημιουργήσει τις προϋποθέσεις μιας βραχυπρόθεσμης ισορροπίας.
Εάν το επίπεδο αυτό διατηρηθεί και ακολουθήσουν συνεδριάσεις με περιορισμό των πωλήσεων, η αγορά θα μπορούσε να επιχειρήσει μια τεχνική αντίδραση προς τις 2.600–2.620 μονάδες.
Η περιοχή των 2.620 μονάδων αποκτά ιδιαίτερη βαρύτητα, καθώς βρίσκεται κοντά στο προηγούμενο κλείσιμο του Γενικού Δείκτη και αποτελεί πλέον ένα από τα πρώτα επίπεδα που οι αγοραστές καλούνται να ανακτήσουν.
Η επόμενη περιοχή αντίστασης εντοπίζεται στις 2.650 μονάδες.
Μια επιστροφή και σταθεροποίηση υψηλότερα από αυτό το επίπεδο θα ήταν η πρώτη ουσιαστικότερη ένδειξη εξασθένησης των πτωτικών πιέσεων.
Ακόμη πιο σημαντική, όμως, θα ήταν μια κίνηση προς τις 2.680–2.700 μονάδες, η οποία θα μπορούσε να αποκαταστήσει σταδιακά μέρος της τεχνικής εμπιστοσύνης.
Στην αντίθετη περίπτωση, εάν χαθεί αποφασιστικά η περιοχή των 2.550 μονάδων, το ενδιαφέρον μεταφέρεται στη ζώνη των 2.500 μονάδων.
Η τελευταία αποτελεί σημαντικό ψυχολογικό ορόσημο, αλλά δεν μπορεί να θεωρηθεί αυτόματα ισχυρή στήριξη χωρίς επιβεβαίωση από την πραγματική συμπεριφορά της αγοράς.
| Τεχνικά επίπεδα Γενικού Δείκτη | Μονάδες |
|---|---|
| Ισχυρότερη βραχυπρόθεσμη αντίσταση | 2.680–2.700 |
| Ενδιάμεση αντίσταση | 2.650 |
| Πρώτη αντίσταση | 2.600–2.620 |
| Πρώτη περιοχή στήριξης | 2.550–2.560 |
| Επόμενη περιοχή στήριξης | 2.500 |
Τα παραπάνω αποτελούν ενδεικτικές τεχνικές ζώνες από τη συμπεριφορά των τιμών και όχι υπολογισμένα σήματα κινητών μέσων όρων ή RSI.
Ο παράγοντας τζίρος είναι καθοριστικός.
Στις σημερινές συνθήκες, η τεχνική ανάλυση δεν μπορεί να περιορίζεται στη διάσπαση ή διατήρηση συγκεκριμένων τιμών.
Χρειάζεται να εξεταστεί εάν οι επόμενες ανοδικές συνεδριάσεις, εφόσον εμφανιστούν, θα συνοδευτούν από αξιόλογη συναλλακτική δραστηριότητα και πραγματική συμμετοχή των τραπεζικών μετοχών.
Μια ανοδική αντίδραση με σημαντικά χαμηλότερο τζίρο από εκείνον των πτωτικών συνεδριάσεων θα μπορούσε να χαρακτηριστεί απλώς τεχνική ανάπαυλα.
Αντίθετα, μια ανοδική κίνηση με ισχυρές συναλλαγές και ταυτόχρονη ανάκαμψη του τραπεζικού δείκτη θα αποτελούσε ουσιαστικότερη ένδειξη αλλαγής συμπεριφοράς.
Για τον τραπεζικό δείκτη, η περιοχή των 3.000 μονάδων αποκτά πλέον ιδιαίτερη ψυχολογική σημασία.
Η διατήρησή της θα μπορούσε να διευκολύνει μια προσωρινή αντίδραση, ενώ μια καθαρή υποχώρηση κάτω από αυτήν θα επιβάρυνε περαιτέρω την τεχνική εικόνα του κλάδου.
Τρία σενάρια για την επόμενη ημέρα
Το θετικό σενάριο προϋποθέτει ουσιαστική αποκλιμάκωση των γαλλικών αποδόσεων, περιορισμό της ανόδου του πετρελαίου και επαναφορά αγοραστών στις ελληνικές τράπεζες. Σε αυτή την περίπτωση, ο Γενικός Δείκτης θα μπορούσε να επιχειρήσει αρχικά ανάκτηση των 2.600 μονάδων και στη συνέχεια προσέγγιση της ζώνης των 2.650.
Το ουδέτερο σενάριο προβλέπει μια περίοδο έντονης μεταβλητότητας και συσσώρευσης σε χαμηλότερα επίπεδα, με την αγορά να αναζητά ισορροπία κοντά στις 2.550–2.600 μονάδες. Θα πρόκειται για μια διαδικασία σταδιακής απορρόφησης των πωλήσεων, χωρίς απαραίτητα γρήγορη αποκατάσταση της ανοδικής τάσης.
Το αρνητικό σενάριο συνδέεται με νέα κλιμάκωση της γαλλικής δημοσιονομικής κρίσης ή περαιτέρω αύξηση των τιμών του πετρελαίου. Εάν οι διεθνείς αποδόσεις συνεχίσουν ανοδικά και οι τράπεζες παραμείνουν στο επίκεντρο των ρευστοποιήσεων, η περιοχή των 2.500 μονάδων θα μπορούσε να τεθεί στο επίκεντρο της επόμενης δοκιμασίας.
Το ποιο σενάριο θα επικρατήσει εξαρτάται πλέον σε πολύ μεγάλο βαθμό από γεγονότα εκτός Ελλάδας.
Γνώμες ειδικών: Οι αγορές δεν φοβούνται μόνο τη Γαλλία, αλλά το κόστος του χρήματος
Οι τοποθετήσεις διεθνών αναλυτών ενισχύουν την εκτίμηση ότι η σημερινή αναταραχή έχει βαθύτερα αίτια από μια απλή χρηματιστηριακή διόρθωση.
Η Ipek Ozkardeskaya, ανώτερη αναλύτρια της Swissquote, εκτιμά ότι η αναπτυσσόμενη κρίση κρατικού χρέους στην Ευρώπη επιβαρύνει τις προοπτικές ανάπτυξης την ίδια στιγμή που το υψηλότερο ενεργειακό κόστος τροφοδοτεί νέες πληθωριστικές πιέσεις. Υπογραμμίζει ότι οι δυνατότητες της ΕΚΤ να προσφέρει άμεση ανακούφιση στις αγορές είναι περιορισμένες.
Ο Mike Bell, επικεφαλής στρατηγικής αγορών της RBC BlueBay Asset Management, επισημαίνει ότι η εξέλιξη των γαλλικών επιτοκίων θα εξαρτηθεί σε μεγάλο βαθμό από την αξιοπιστία των πολιτικών προτάσεων για τις δημόσιες δαπάνες και ειδικότερα το συνταξιοδοτικό σύστημα. Δεν αποκλείει περαιτέρω σημαντική διεύρυνση του περιθωρίου απόδοσης των γαλλικών έναντι των γερμανικών ομολόγων εάν δεν διαφανεί αξιόπιστη δημοσιονομική προσαρμογή.
Ο Alexandre Baradez, επικεφαλής αναλυτής αγορών της IG στο Παρίσι, συνδέει άμεσα την άνοδο του πετρελαίου με την αύξηση των αποδόσεων των ομολόγων και τη συνακόλουθη πίεση στις μετοχές. Η επισήμανσή του εξηγεί γιατί ακόμη και ισχυρά χρηματιστήρια δυσκολεύονται να διατηρήσουν την ανοδική τους δυναμική όταν αυξάνεται απότομα το ενεργειακό κόστος.
Ο Giovanni Staunovo, αναλυτής της UBS, εστιάζει στην επιδείνωση των συνθηκών ναυσιπλοΐας στη Μέση Ανατολή και στους κινδύνους για την ομαλή τροφοδοσία της παγκόσμιας αγοράς πετρελαίου. Η παρατεταμένη διαταραχή των ενεργειακών ροών, κατά την ανάλυσή του, διατηρεί ανοδικούς κινδύνους για τις τιμές.
Οι παραπάνω τοποθετήσεις συγκλίνουν σε ένα βασικό συμπέρασμα: η κρίση εμπιστοσύνης στο κρατικό χρέος και το ενεργειακό σοκ λειτουργούν πλέον συνδυαστικά, αυξάνοντας το κόστος κεφαλαίου και περιορίζοντας τη διάθεση ανάληψης επενδυτικού κινδύνου.
Για το ελληνικό χρηματιστήριο, αυτό μεταφράζεται σε μια περίοδο κατά την οποία ακόμη και τα θετικά εγχώρια εταιρικά δεδομένα μπορεί να μην αρκούν για να εξασφαλίσουν άμεση ανάκαμψη.
Το συμπέρασμα: Η αγορά βρήκε προσωρινό φρένο, όχι ακόμη σταθερό έδαφος
Η σημερινή συνεδρίαση άφησε πίσω της μια αντιφατική εικόνα.
Από τη μία πλευρά, ο Γενικός Δείκτης περιόρισε μέρος των πιέσεων, η Allwyn παρουσίασε θετική αντίδραση και ορισμένοι σημαντικοί τίτλοι, όπως η ΔΕΗ και ο ΟΤΕ, διατήρησαν χαρακτηριστικά ανθεκτικότητας.
Από την άλλη, οι τραπεζικές μετοχές δέχθηκαν εκ νέου ισχυρές ρευστοποιήσεις, η ευρύτερη αγορά παρέμεινε βαθιά στο κόκκινο και οι συναλλαγές ξεπέρασαν τα 626 εκατ. ευρώ.
Το υψηλό επίπεδο του τζίρου επιβεβαιώνει ότι δεν πρόκειται για μια συνηθισμένη συνεδρίαση κατοχύρωσης κερδών. Η ελληνική κεφαλαιαγορά βρίσκεται σε μια περίοδο ουσιαστικής αναδιάταξης επενδυτικών θέσεων.
Η προσωρινή συγκράτηση των αποδόσεων των γαλλικών ομολόγων μπορεί να προσφέρει ανάσες, αλλά δεν αντιμετωπίζει το βαθύτερο πρόβλημα. Ούτε η νέα εκτίναξη του πετρελαίου αφήνει πολλά περιθώρια εφησυχασμού.
Οι 2.550 μονάδες αποτελούν πλέον την επόμενη σημαντική δοκιμασία και οι 2.600 μονάδες το πρώτο εμπόδιο για τους αγοραστές.
Το βασικό ερώτημα δεν είναι πλέον εάν το Χρηματιστήριο Αθηνών μπορεί να πραγματοποιήσει μια ανοδική αντίδραση. Τέτοιες αντιδράσεις είναι απολύτως συμβατές ακόμη και με μια έντονη καθοδική αγορά.
Το πραγματικό ερώτημα είναι εάν οι πωλήσεις των μεγάλων χαρτοφυλακίων πλησιάζουν στην ολοκλήρωσή τους ή εάν η διεθνής κρίση χρέους βρίσκεται ακόμη στα αρχικά της στάδια.
Και σε μια συνεδρίαση με απώλειες 2,06%, τραπεζική πτώση 3,61% και συναλλαγές 626,7 εκατ. ευρώ, το ερώτημα αυτό δεν είναι θεωρητικό.
Είναι εκείνο που θα καθορίσει την επόμενη μεγάλη κίνηση της ελληνικής αγοράς.