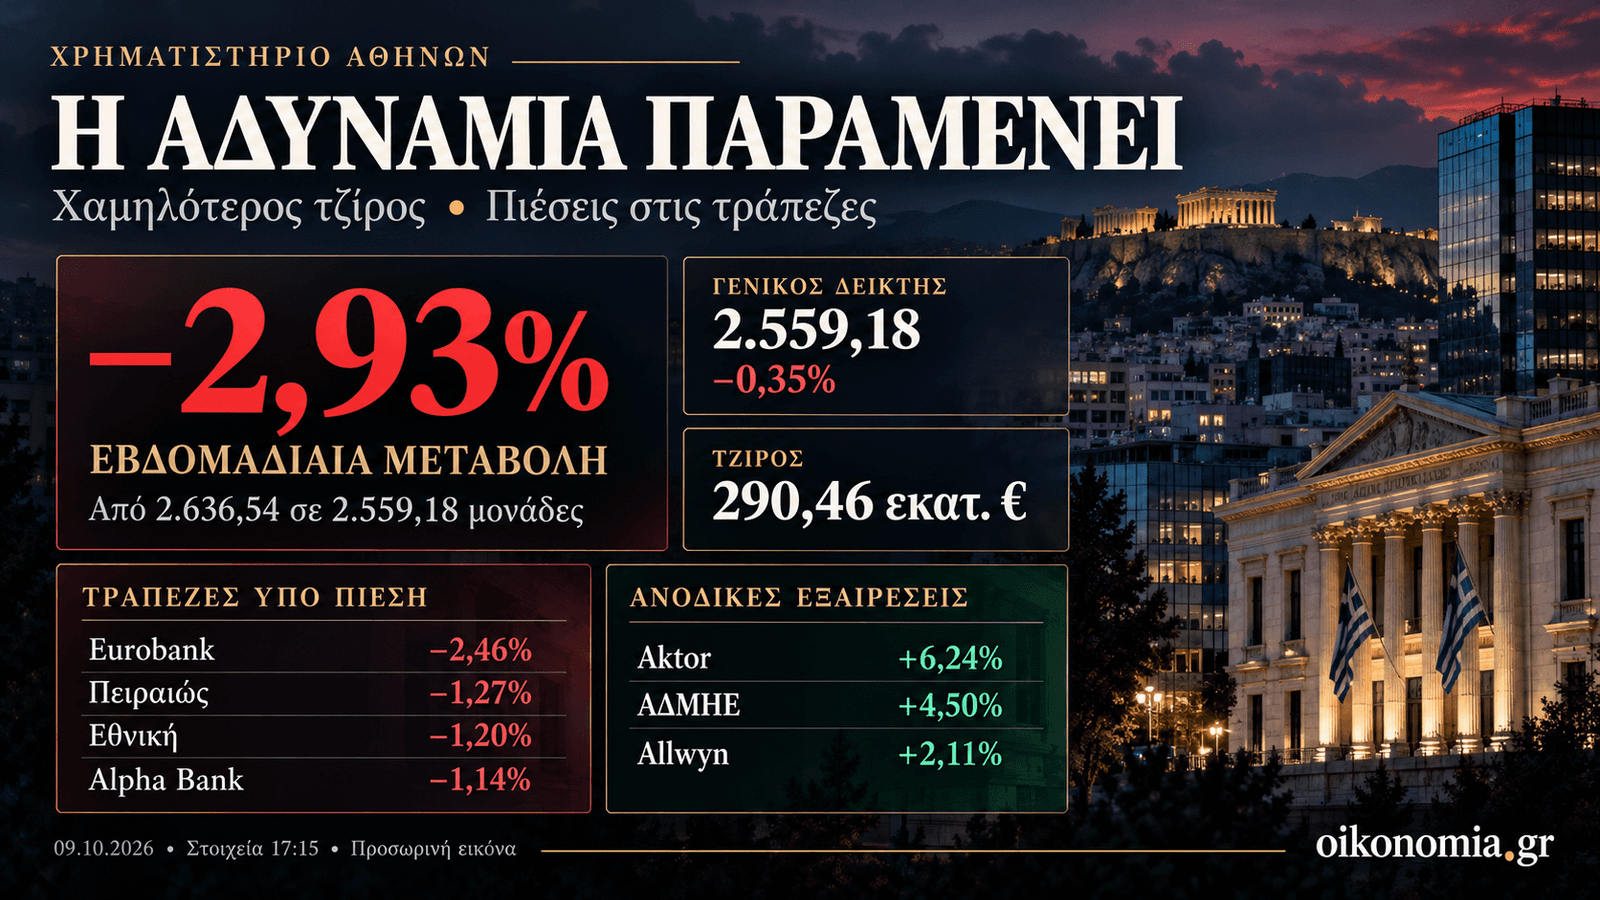


Η αδυναμία παραμένει στο Χρηματιστήριο Αθηνών, με τους αγοραστές να μην καταφέρνουν να δώσουν συνέχεια στην αρχική προσπάθεια αντίδρασης και τις τραπεζικές μετοχές να κρατούν την αγορά υπό πίεση. Η αισθητά χαμηλότερη συναλλακτική δραστηριότητα σε σχέση με τις προηγούμενες έντονες συνεδριάσεις αποτυπώνει την επιφυλακτικότητα, ενώ ο Γενικός Δείκτης παραμένει κάτω από τις 2.600 μονάδες και ο εβδομαδιαίος απολογισμός προσεγγίζει απώλειες 3%.
Ακολουθήστε το sofokleous10.gr στη Google
Προσθέστε μας στις προτιμώμενες πηγές σας για να βλέπετε συχνότερα τις ειδήσεις και τις αναλύσεις μας στη Google.
Στην εικόνα των 17:15, ο Γενικός Δείκτης διαμορφωνόταν στις 2.559,18 μονάδες, με πτώση 0,35% και απώλειες 8,87 μονάδων. Η αξία συναλλαγών που αποτυπώνεται στο ίδιο στιγμιότυπο ανερχόταν σε 290,46 εκατ. ευρώ. Ο τραπεζικός δείκτης βρισκόταν στις 2.968,19 μονάδες, με υποχώρηση 1,17%, επιβεβαιώνοντας την εντονότερη πίεση στον κλάδο.
Η εικόνα των βασικών δεικτών
| Δείκτης / μέγεθος | Τιμή | Ημερήσια μεταβολή |
|---|---|---|
| Γενικός Δείκτης | 2.559,18 μονάδες | −0,35% |
| FTSE Large Cap — πίνακας δεικτών | 6.550,74 μονάδες | −0,41% |
| Δείκτης Τραπεζών | 2.968,19 μονάδες | −1,17% |
| Αξία συναλλαγών στο στιγμιότυπο | 290,46 εκατ. ευρώ | — |
Η κεφαλίδα του διαγράμματος εμφανίζει διαφορετική ένδειξη για τον FTSE Large Cap, στις 6.547,03 μονάδες και −0,46%. Ο πίνακας χρησιμοποιεί την τιμή της λίστας δεικτών με χρονική σήμανση 17:15:32.
Η αρχική άνοδος δεν βρήκε συνέχεια
Το ξεκίνημα έδωσε περιθώριο αισιοδοξίας, με τον Γενικό Δείκτη να φθάνει στις 2.591,73 μονάδες. Ωστόσο, η αγορά δεν κατάφερε να πλησιάσει αποφασιστικά την επανάκτηση των 2.600 μονάδων. Η αρχική κίνηση εξασθένησε γρήγορα και οι επόμενες απόπειρες ανάκαμψης δεν απέκτησαν διάρκεια.
Στο διάγραμμα διακρίνεται νέα επιδείνωση μετά τις 15:30, με τον δείκτη να επιστρέφει προς τα χαμηλά της ημέρας. Το ορατό ενδοσυνεδριακό εύρος είναι περίπου 2.555–2.592 μονάδες. Το κατώτατο σημείο αποτελεί εκτίμηση από το διάγραμμα, καθώς δεν παρέχεται αριθμητική ένδειξη του ακριβούς χαμηλού.
Ο μικρότερος τζίρος δεν αποτελεί από μόνος του απόδειξη ότι ολοκληρώθηκαν οι πωλήσεις. Όταν η συναλλακτική δραστηριότητα περιορίζεται, αλλά οι τιμές εξακολουθούν να διολισθαίνουν, η αγορά δεν έχει ακόμη δείξει ότι διαθέτει επαρκή ζήτηση για να αλλάξει κατεύθυνση. Η σημερινή εικόνα παραπέμπει περισσότερο σε εξασθένηση του ενδιαφέροντος παρά σε πειστική επιστροφή των αγοραστών.
Εβδομαδιαίος απολογισμός: Απώλειες 2,93%
Με βάση τις 2.559,18 μονάδες, ο Γενικός Δείκτης υποχωρεί κατά 2,93% έναντι του κλεισίματος της προηγούμενης Παρασκευής, 2 Οκτωβρίου, στις 2.636,54 μονάδες. Η απώλεια ανέρχεται σε 77,36 μονάδες. Πρόκειται για σύγκριση Παρασκευής προς Παρασκευή, η οποία αποτυπώνει τη συνολική μεταβολή της εβδομάδας μέχρι την ώρα του στιγμιοτύπου.
Το αποτέλεσμα δείχνει ότι οι ανοδικές αντιδράσεις που μεσολάβησαν δεν αρκούσαν για να απορροφήσουν τις πιέσεις. Η αγορά οδεύει προς δεύτερη διαδοχική αρνητική εβδομάδα, με την αδυναμία των τραπεζών να περιορίζει τις δυνατότητες ουσιαστικής ανασύνταξης.
Οι τράπεζες κρατούν την αγορά χαμηλά
Στις τέσσερις συστημικές τράπεζες η εικόνα ήταν ομοιόμορφα αρνητική. Η Eurobank υποχωρούσε κατά 2,46%, στα 4,321 ευρώ, εμφανίζοντας τη μεγαλύτερη πτώση μεταξύ τους. Η Πειραιώς βρισκόταν στα 9,52 ευρώ, με απώλειες 1,27%, η Εθνική στα 16 ευρώ, με πτώση 1,20%, και η Alpha Bank στα 4,18 ευρώ, χαμηλότερα κατά 1,14%.
Πιο έντονη ήταν η υποχώρηση της Optima Bank, κατά 3,39%, στα 13,95 ευρώ. Αντίθετα, η Τράπεζα Κύπρου ενισχυόταν κατά 0,89%, στα 10,23 ευρώ, και η CrediaBank κατά 1,32%, στα 0,92 ευρώ.
Η ταυτόχρονη πίεση στις τέσσερις συστημικές έχει ιδιαίτερη σημασία λόγω της βαρύτητάς τους στους βασικούς δείκτες. Όσο ο κλάδος αδυνατεί να σταθεροποιηθεί, οι επιλεκτικές αγορές σε άλλες μετοχές δυσκολεύονται να αλλάξουν τη συνολική εικόνα.
Allwyn, Aktor και ΑΔΜΗΕ στις ανοδικές εξαιρέσεις
Η Allwyn ενισχυόταν κατά 2,11%, στα 12,10 ευρώ, αποτελώντας ένα από τα στηρίγματα της υψηλής κεφαλαιοποίησης. Η Metlen σημείωνε άνοδο 1,59%, στα 48,56 ευρώ, και η HELLENiQ ENERGY κέρδιζε 1,32%, στα 18,49 ευρώ.
Η ΔΕΗ διατηρούσε θετικό πρόσημο, στο +0,35% και τα 22,66 ευρώ, ενώ η Coca-Cola HBC βρισκόταν στα 50,50 ευρώ, με άνοδο 0,40%. Ισχυρότερη κίνηση εμφάνιζαν η Aktor, με +6,24% στα 9,70 ευρώ, και ο ΑΔΜΗΕ, με +4,50% στα 4,18 ευρώ.
Στον αντίποδα, η Viohalco υποχωρούσε κατά 3,04%, η Cenergy κατά 1,22%, ο ΟΤΕ κατά 0,77%, η Jumbo κατά 0,57% και η Motor Oil κατά 0,51%. Η διαφοροποίηση δείχνει ότι υπάρχουν επιμέρους τοποθετήσεις, χωρίς όμως να συγκροτείται ευρύ ανοδικό μέτωπο.
Τεχνική εικόνα: Ζητούμενο η ανάκτηση των 2.600 μονάδων
Η βραχυπρόθεσμη εικόνα παραμένει επιβαρυμένη. Από την πορεία της συνεδρίασης προκύπτει ότι η περιοχή των 2.590–2.600 μονάδων αποτελεί το πρώτο πρακτικό εμπόδιο για μια νέα προσπάθεια αντίδρασης. Η επιστροφή πάνω από αυτό το επίπεδο θα περιόριζε την άμεση πίεση, χωρίς να αρκεί από μόνη της για να επιβεβαιώσει αλλαγή τάσης.
Στην κάτω πλευρά, η αγορά δοκιμάζει την περιοχή των 2.550–2.560 μονάδων. Η διατήρησή της έχει σημασία για να αποτραπεί νέα υποχώρηση, αλλά χρειάζεται επιβεβαίωση από τις επόμενες συνεδριάσεις. Μια πρόσκαιρη ανάκαμψη από τα χαμηλά δεν ισοδυναμεί με σχηματισμό σταθερής βάσης.
Για τον τραπεζικό δείκτη, η επιστροφή πάνω από τις 3.000 μονάδες αποτελεί έναν πρώτο, εύκολα παρακολουθήσιμο στόχο. Θα πρέπει να συνοδευτεί από ευρύτερη συμμετοχή των συστημικών τραπεζών, ώστε η αντίδραση να αποκτήσει ουσία.
Το κρίσιμο στοιχείο είναι η σχέση τιμών και συναλλαγών. Περισσότερες συναλλαγές σε ανοδικές συνεδριάσεις, περιορισμός της προσφοράς στις υποχωρήσεις και διατήρηση υψηλότερων χαμηλών θα συνιστούσαν πιο αξιόπιστες ενδείξεις βελτίωσης. Τα διαθέσιμα στιγμιότυπα δεν επιτρέπουν υπολογισμό RSI ή κινητών μέσων όρων, επομένως δεν τεκμηριώνουν χαρακτηρισμό της αγοράς ως υπερπωλημένης.
Διεθνές φόντο: Η Αθήνα δυσκολεύεται να ακολουθήσει την ανάκαμψη
Η αδυναμία της ελληνικής αγοράς αποκτά μεγαλύτερη σημασία καθώς οι διεθνείς δείκτες επιχειρούσαν αντίδραση. Στην απογευματινή εικόνα, ο CAC 40 ενισχυόταν κατά περίπου 1,18% και ο FTSE 100 κατά 1,23%. Στη Wall Street, οι Dow Jones, S&P 500 και Nasdaq κινούνταν με μικρά κέρδη. Πρόκειται για ενδοσυνεδριακές ενδείξεις και όχι για τελικά κλεισίματα.
Ωστόσο, το κόστος ενέργειας και οι υψηλές αποδόσεις των ομολόγων εξακολουθούν να επιβαρύνουν το επενδυτικό περιβάλλον. Οι ενδείξεις από τα πρακτικά της Fed για ενδεχόμενη νέα αύξηση επιτοκίων μέχρι το τέλος του έτους διατηρούν στο προσκήνιο τον κίνδυνο επίμονων πληθωριστικών πιέσεων και ακριβού χρήματος.